2026年9月1日(火)本日日誌(国内+NY)
この本番版は、約定CSVを実際の売買の確定資料、指定されたMarkdownを本人の実況・検証メモとして突き合わせて整理したもの。国内部分で両者が食い違う場合は、銘柄・売買方向・時刻・数量・約定単価・約定損益についてCSVを優先する。NY時間は、指定されたNYメモに記録された観察・売買内容を追記するが、今回の国内約定CSVとNY側のR2約定データでは照合できないため、NYの価格・数量・損益は未確定として扱う。メモにある「デモで+63,000円」は、当日CSVの実現損益とは別の検証結果として扱い、今回の損益には含めない。
先に結論
- CSVで確認できる実約定は、4往復・8約定。
- 時刻順に対応付けると、5803 フジクラが3往復、7974 任天堂が1往復。
- 勝ち2往復、負け2往復。実約定ベースの勝率は50%。
- 約定単価と数量から計算した概算実現損益は、手数料・税金控除前で +7,000円。
- 5803 フジクラは、最初のロング損切り後に再度ロングを2回行い、最終的な銘柄別損益は +8,200円。
- 10:02の5803フジクラ5,293円ロングは、下段サポートからの反発を狙う 重要ENTRY POINT/重要テンプレートとして追加記録する。
- 09:49の5803フジクラ5,316円ロングは、P0から T2L/Tetra2Long(戻りの調整LONG)へ再分類する。大きな下降波の中でTETRA1 SELLへ到達するまでの戻りを買う段階で、次段階はT1S SELL候補として分けて記録する。
- 7974 任天堂は、個別チャートの弱さを見てロングを撤退したが、損益は −1,200円。
- 任天堂では、9,100円上抜け失敗から2分足ピンバー・下降FLAGへ移行する FLAG SELLパターンを観察。ショートは実約定していないが、重要テンプレートとして保存する。
- 7974の09:54は60EMA付近のレンジで、TETRA2を検討する位置だがENTRY POINTは過ぎており、本来はスルーが的確。9,100円は単純なキリ番ではなく注文が集まる価格帯、9:15上昇陽線の下をSUPPORTとして記録する。
- 1321 NF日経225の08:51買い注文は取消で、実約定ではない。CSV上、日経225のロング保有・決済は確認できない。
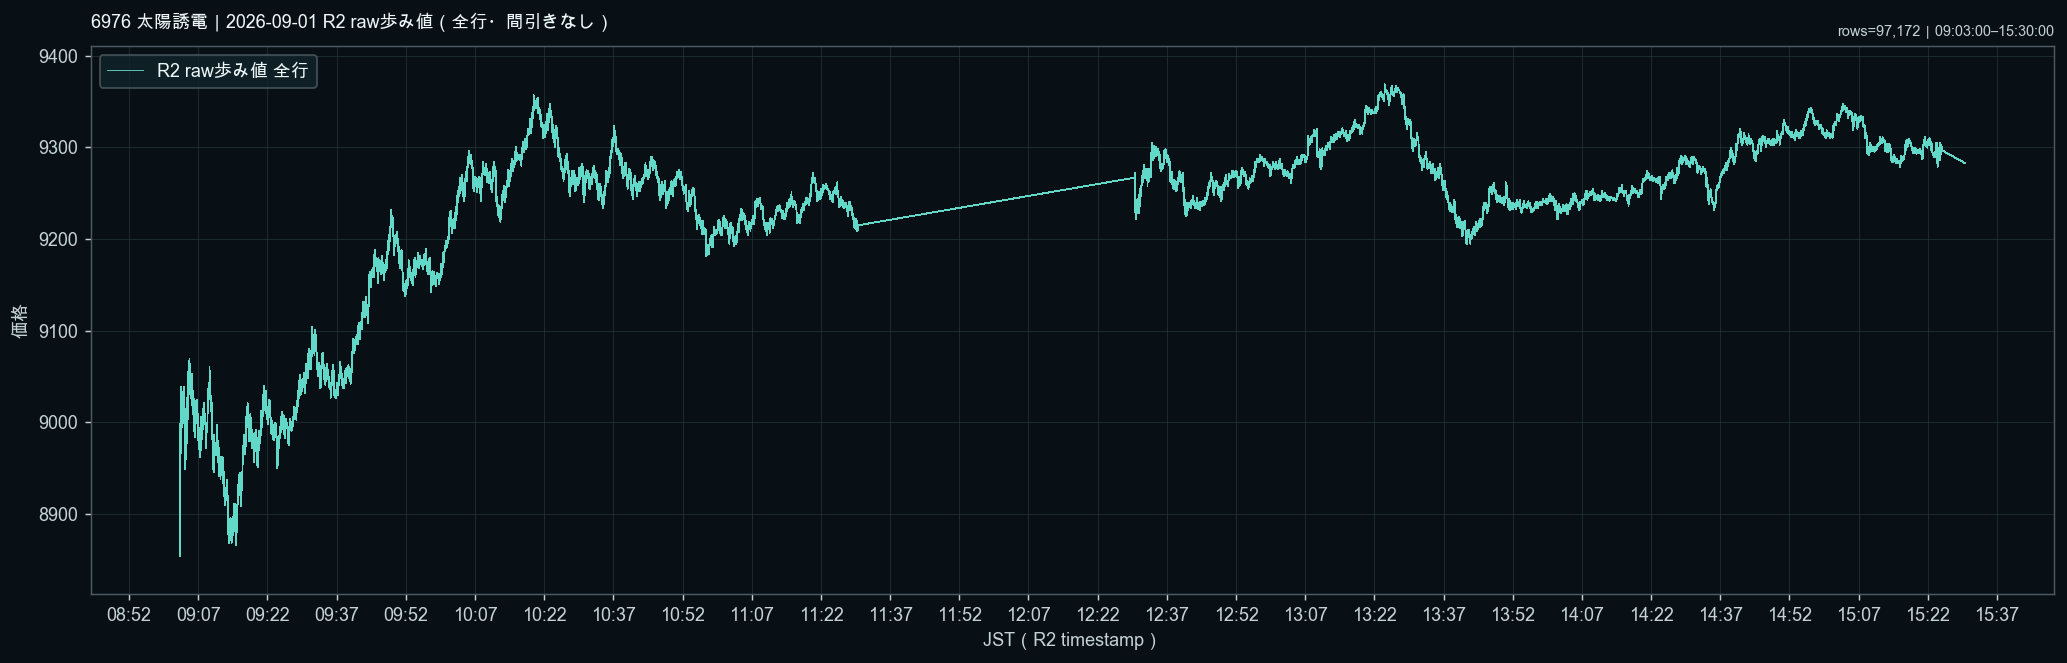
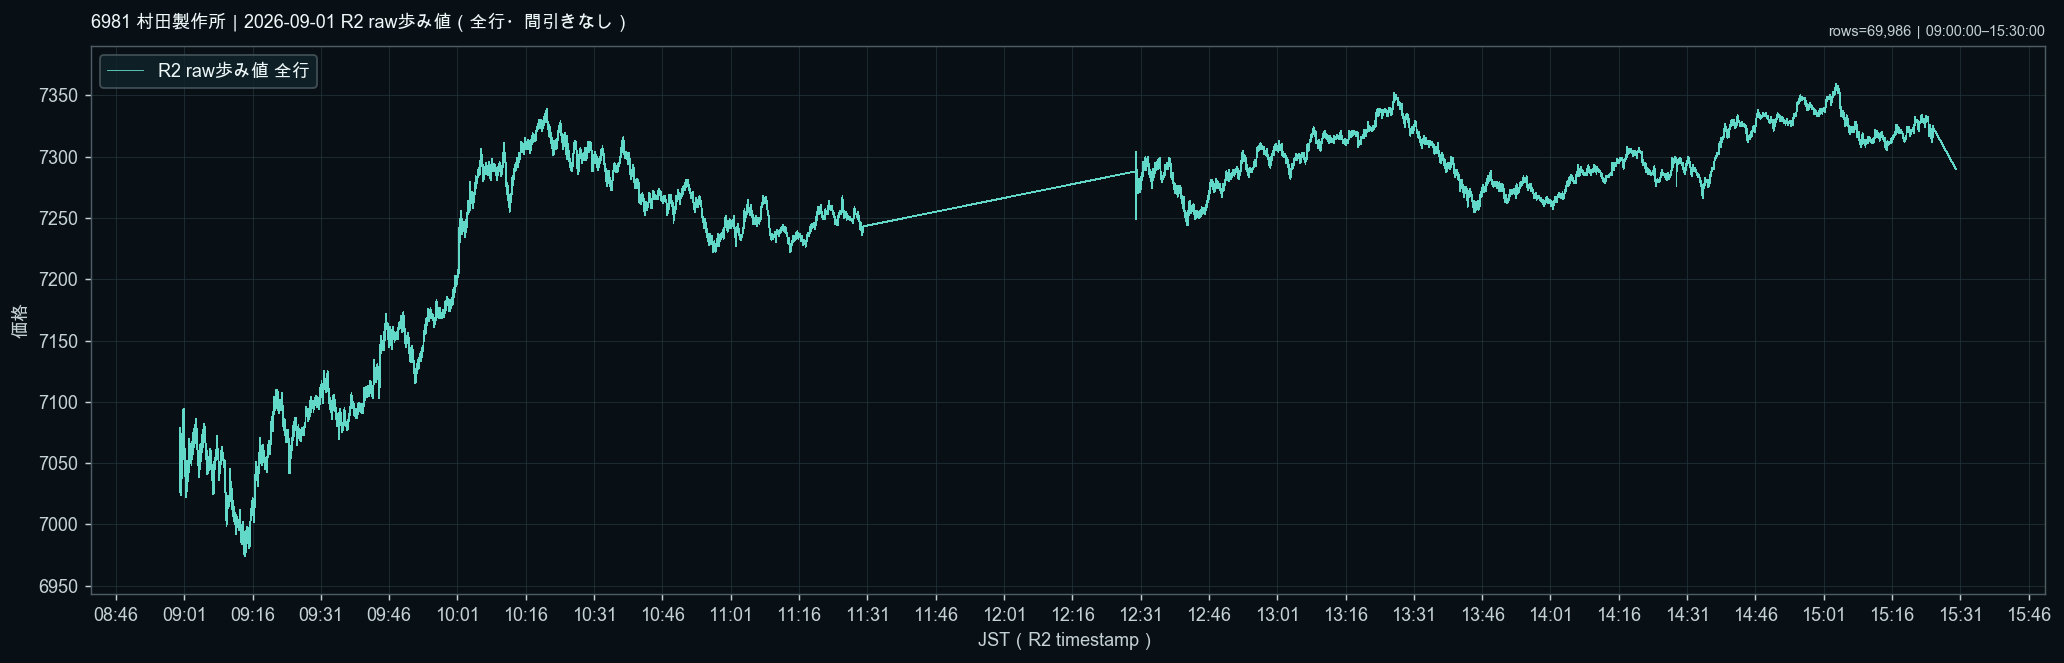
- 6976 太陽誘電、6981 村田製作所の9/1売買は、このCSVには記録されていない。メモにある両銘柄の値動きは、観察・検証シナリオとして記録する。
- NYメモには22:34頃のSNDK LONG、23:50頃のTP、0:26頃のボラティリティ低下・終了が追記されている。価格・数量・約定CSVは未照合のため、NYメモ上の記録として扱う。
1. 約定履歴から確定できる事実
CSVには建玉を識別するIDがないため、同一銘柄の複数ポジションは時刻順(FIFO)で整理した。5803の2回の追加ロングと2回の返済売の対応が別の組み合わせになっても、5803の合計損益と一日合計損益は変わらない。
| ID | 銘柄 | 方向 | ENTRY実約定 | EXIT実約定 | 数量・保有時間 | 概算損益 |
|---|---|---|---|---|---|---|
| T9-01 | 5803 フジクラ | LONG | 09:49/5,316円 | 09:51/5,290円 | 100株/2分 | −2,600円 |
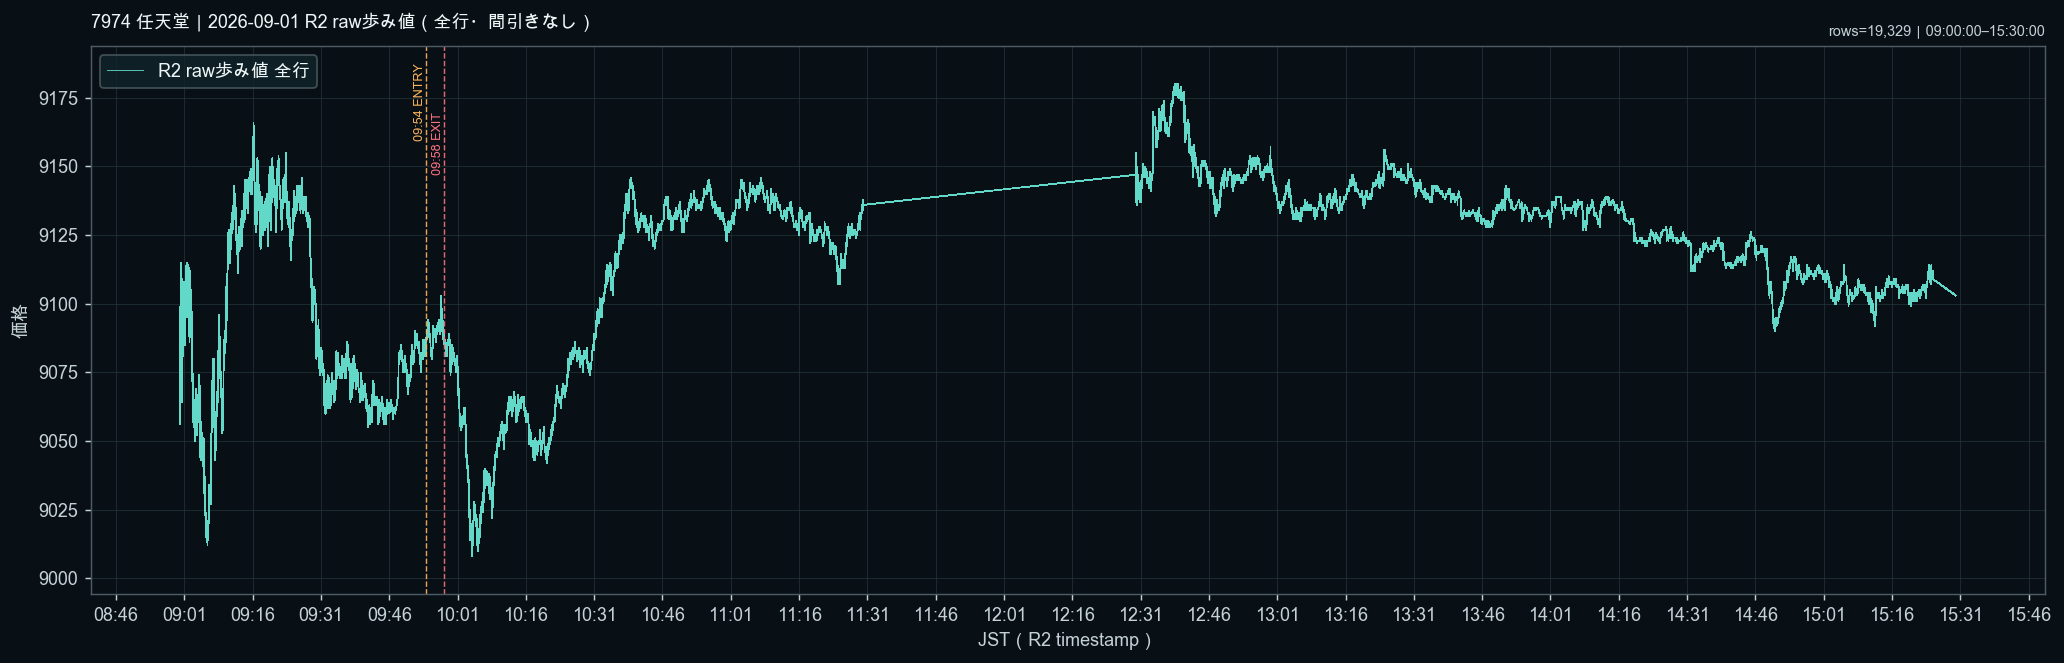
| T9-02 | 7974 任天堂 | LONG | 09:54/9,093円 | 09:58/9,081円 | 100株/4分 | −1,200円 |
| T9-03 | 5803 フジクラ | LONG | 10:01/5,303円 | 10:14/5,344円 | 100株/13分 | +4,100円 |
| T9-04 | 5803 フジクラ | LONG | 10:02/5,293円 | 10:16/5,360円 | 100株/14分 | +6,700円 |
| 合計 | 5803・7974 | 4往復/8約定 | +7,000円 |
注文価格と約定単価の違い
分析には、注文欄の「値段」ではなく、約定欄の「約定単価」を使う。今回も両者に差がある。
- 5803の09:49買い:注文5,319円、実約定5,316円。
- 5803の09:51売り:注文5,286円、実約定5,290円。
- 5803の10:01買い:注文5,310円、実約定5,303円。
- 5803の10:02買い:注文5,328円、実約定5,293円。
- 5803の10:14売り:注文5,335円、実約定5,344円。
- 5803の10:16売り:注文5,347円、実約定5,360円。
- 7974の09:54買い:注文9,100円、実約定9,093円。
- 7974の09:58売り:注文9,071円、実約定9,081円。
この差を無視すると、エントリー根拠・利幅・損切り幅の検証がずれる。以後の日誌では、注文価格と約定価格を分けて残す。
取消注文
以下は注文履歴にはあるが、約定数がないため損益に含めない。
- 1321 NF日経225:08:51、買い1株、取消。
- 5803 フジクラ:10:02、逆指値のトリガー5,284円、取消。
- 5803 フジクラ:10:02、逆指値のトリガー5,285円、取消。
- 5803 フジクラ:10:14、逆指値のトリガー5,305円、取消。
2. 本日の全体環境と日経225の扱い
メモから読み取れる環境認識
メモでは、日経225について次のように上方向の仮説を持っていた。
- 09:00〜09:42頃の3分足をカップ・アンド・ハンドルとして観察。
- 5分足60EMAが上向きで、押し目を大きく作らず上昇しているため、基本目線は上方向。
- 前日15:30の終値付近では、いったん押し目が発生する可能性を想定。
- 寄り直後は日経225が戻す一方、個別銘柄は弱いものもあり、指数と個別の方向が完全にはそろわない状態を観察。
この環境認識は「相場を見るための仮説」として有効だが、1321の買いは取消であり、日経225のロングポジションを実際に保有していたとはCSVから確認できない。したがって、正しい書き方は「日経225は上目線で観察した」であり、「日経225をロング保有して決済した」とは記載しない。
全体方針と個別銘柄を分ける
本日は、日経225の上目線を背景にしながらも、任天堂では個別の弱さを優先してロングを撤退し、フジクラでは下げ止まり後のロングを試している。これは、指数の方向をそのまま全銘柄へ適用しなかった点で重要である。
一方、日経225の上方向を理由に、フジクラの最初のロング損切り後に即ドテン・ショートしなかった判断も、無用な連続損失を避ける面では一貫している。ただし、ドテンしないなら、どの条件がそろった場合だけ再度ロングを許可するのかを数値化する必要がある。
3. 5803 フジクラのトレード
3-1. 最初のロングと損切り
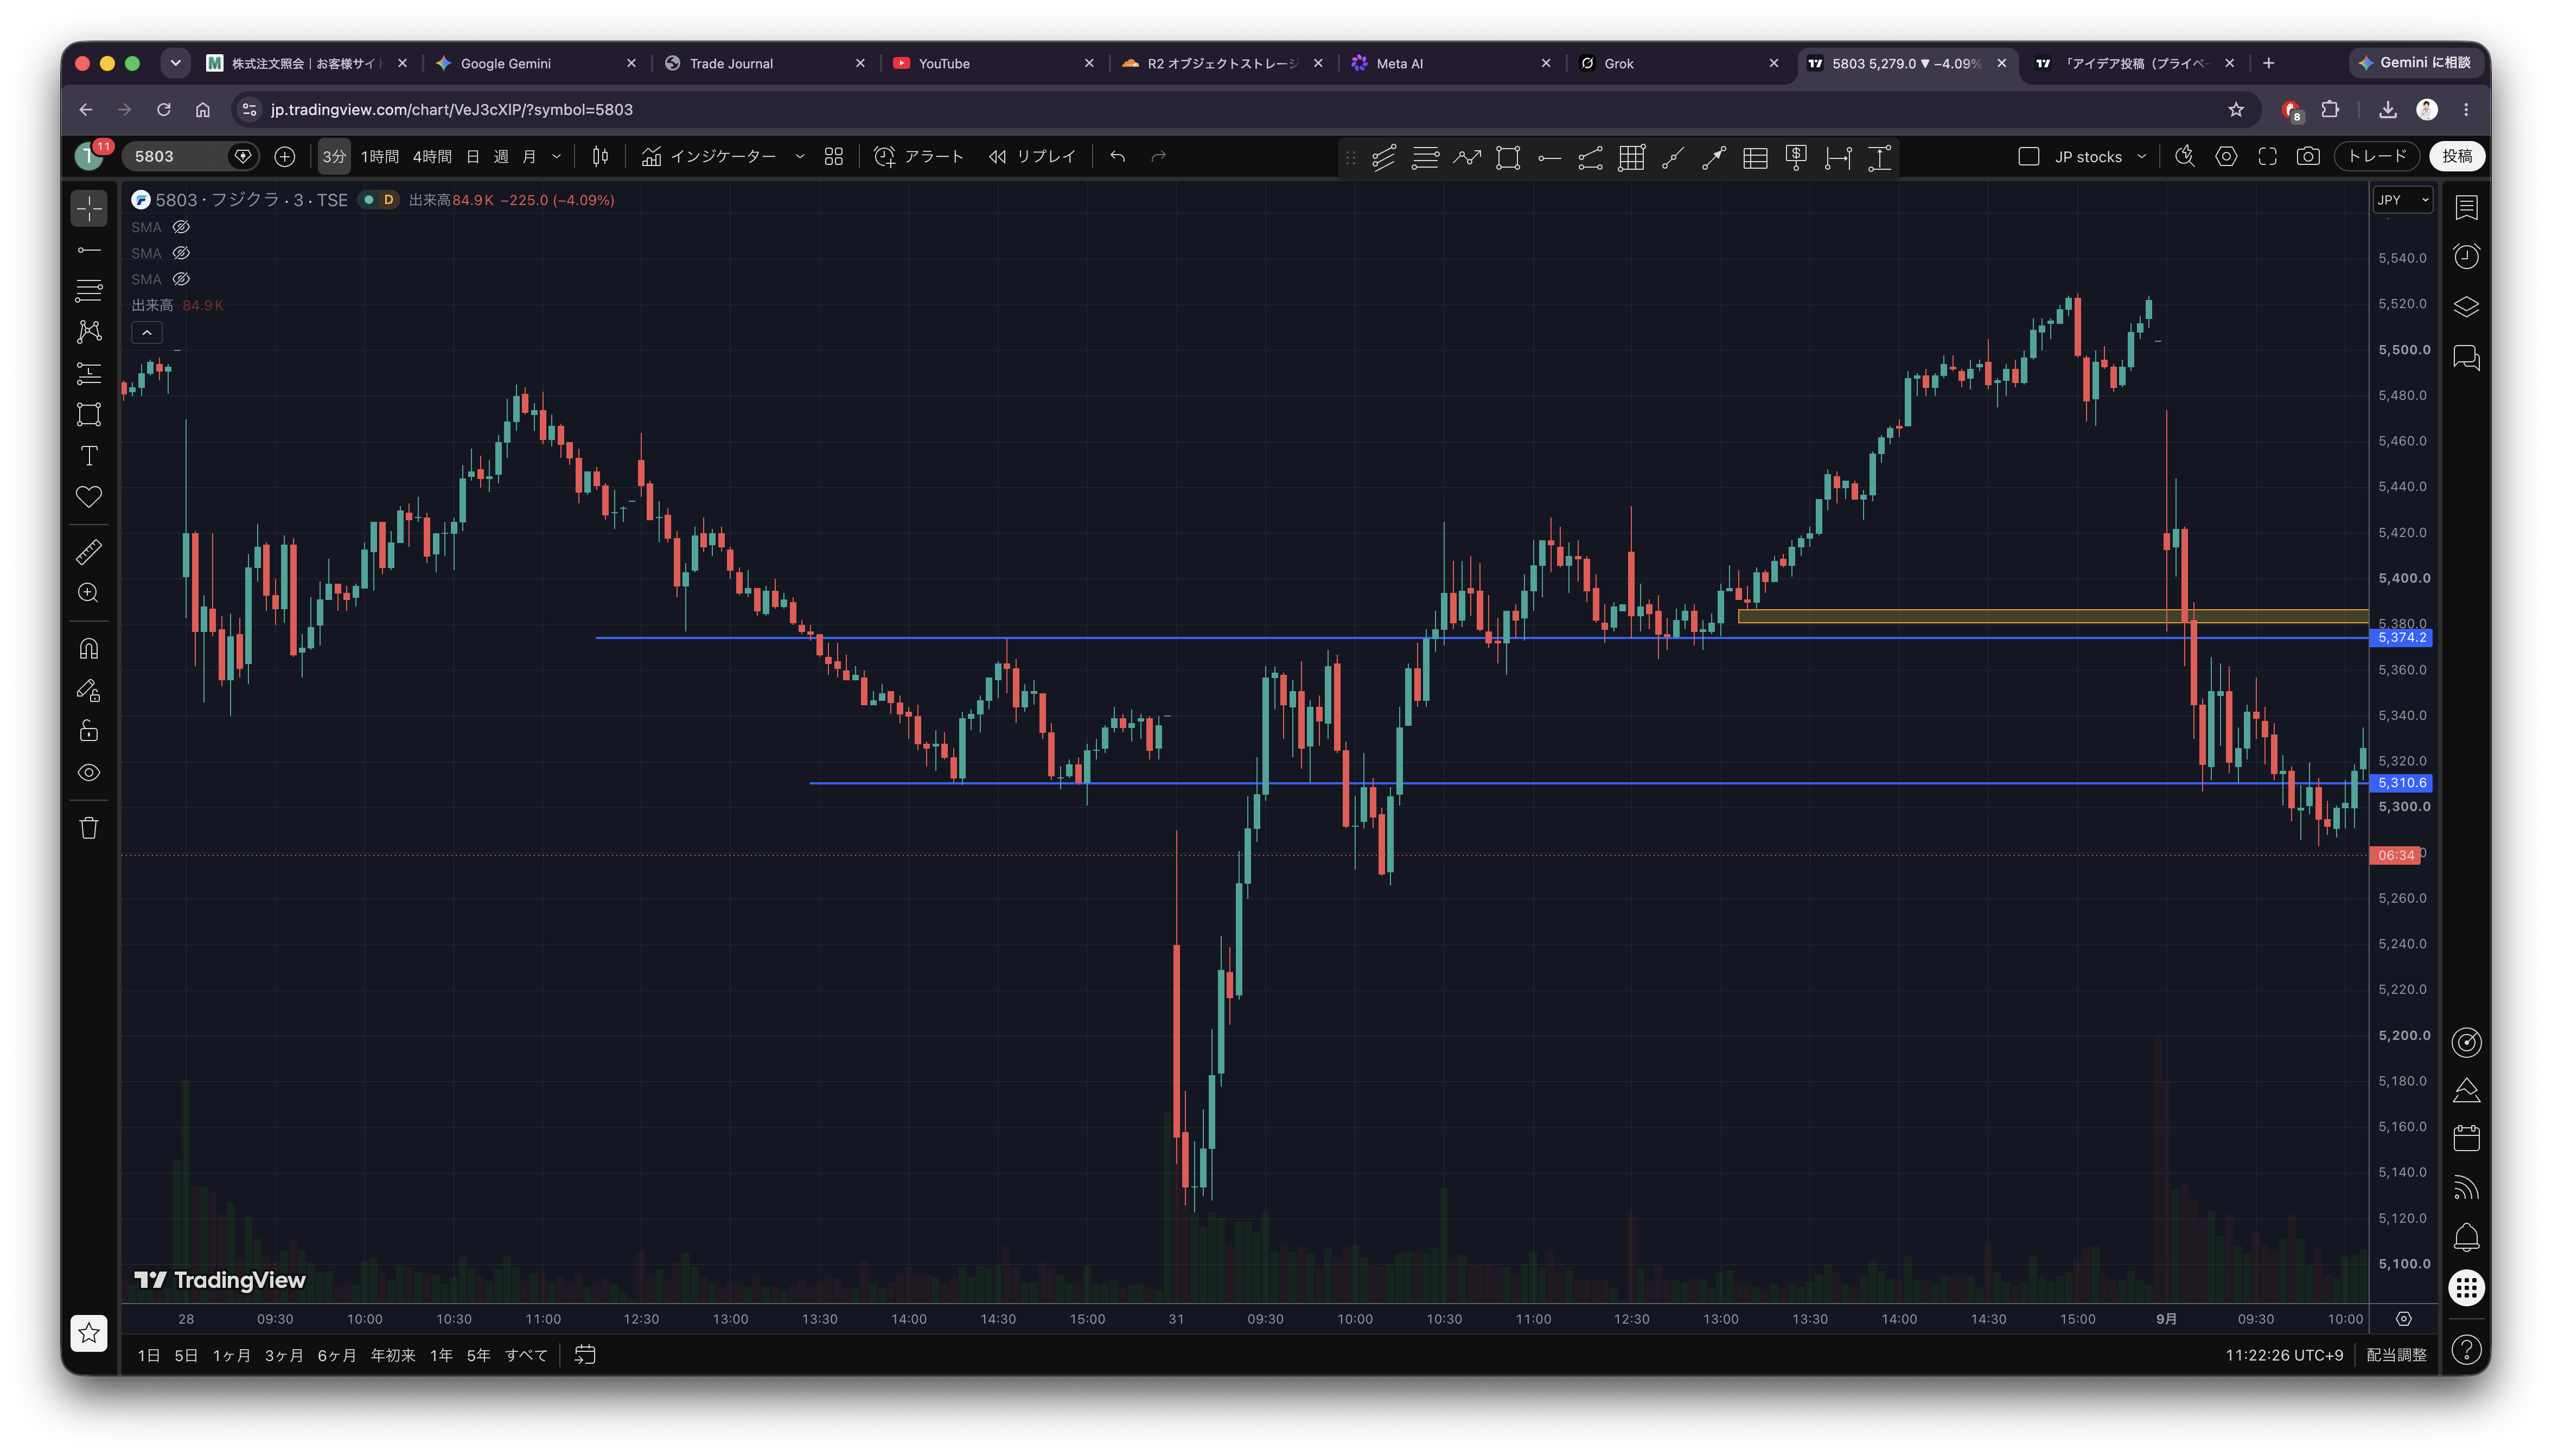
メモでは、09:43〜09:43:30頃の15秒足で、出来高を伴う上昇と、その上昇でできたサポート・レジスタンスを観察し、ロング根拠にしたと記録されている。ここは「観察・判断を始めた時刻」であり、CSVの実約定時刻ではない。
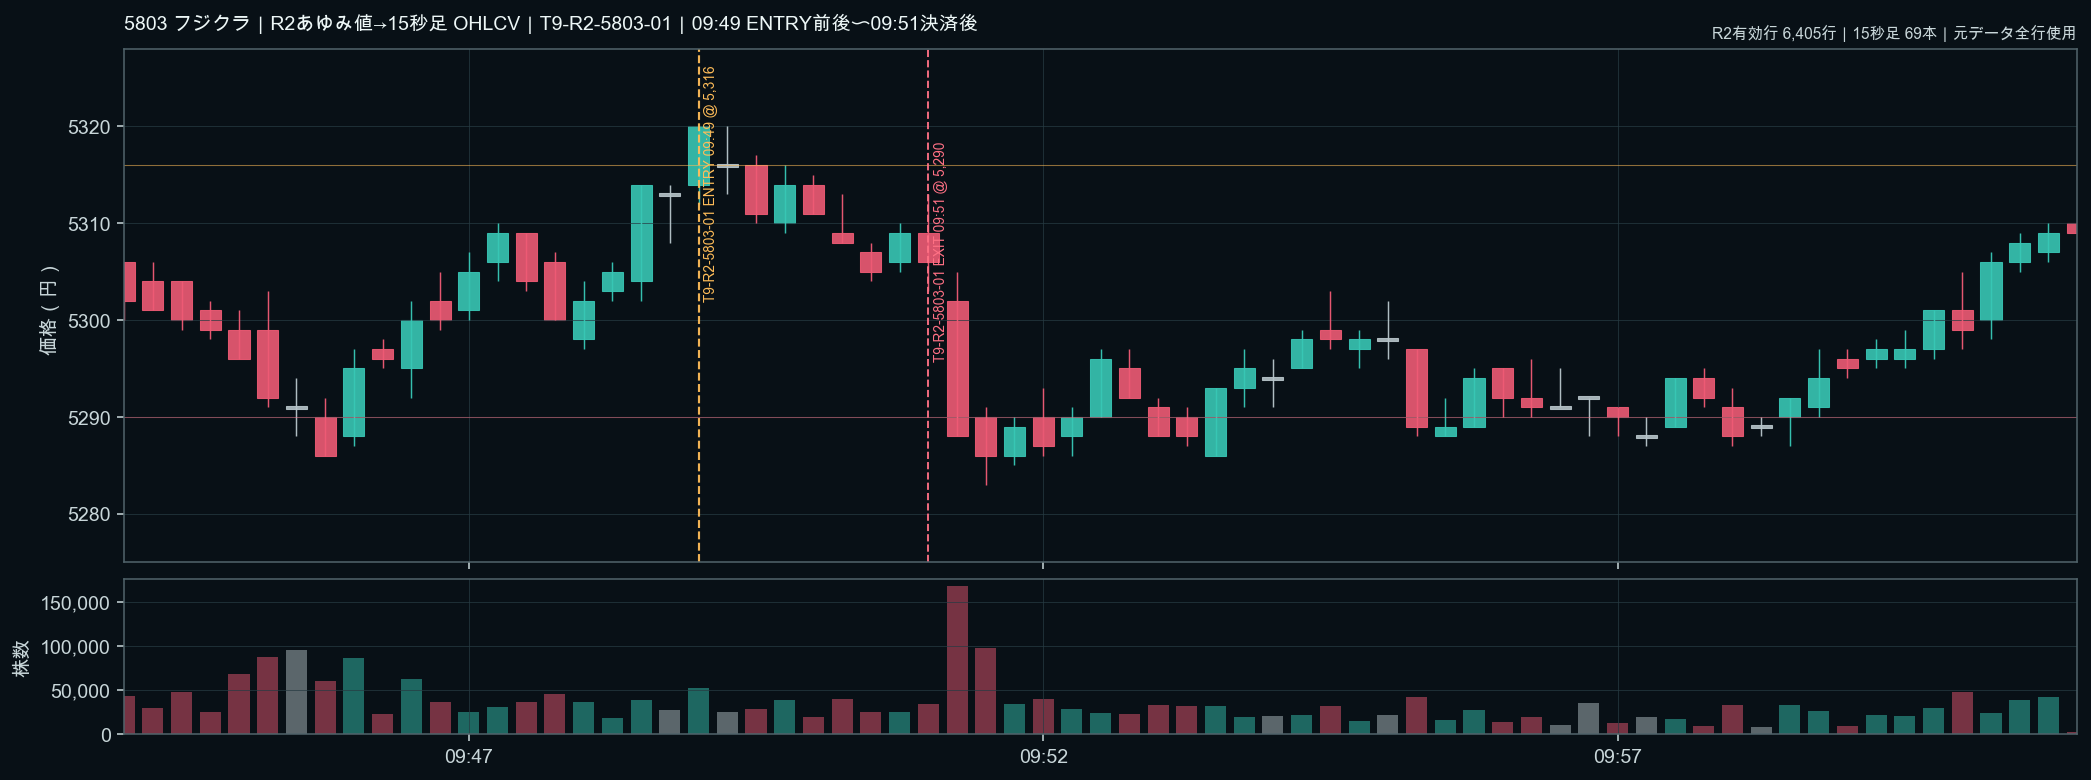
CSV上の実際の取引は、09:49に5,316円で100株を買い、09:51に5,290円で返済売り。差額は26円×100株で、概算 −2,600円となる。
メモには5,286円まで下落して損切りしたとあるが、CSVの注文欄は5,286円、約定単価は5,290円である。したがって、日誌では「5,286円を意識した損切り注文に対し、実約定は5,290円」と書くのが正確である。
3-1-1. 09:49 Tetra2Long|戻りの調整LONG
09:49の5,316円LONGは、P0の「型未確定/ルール外候補」から、T2L(Tetra2Long/TETRA2 LONG)の大分類へ再分類する。これはP1のような下降波からの反転確定LONGではなく、大きな下降波の中でTETRA1の戻り売りゾーンへ到達するまでの調整上昇を買う型である。
この段階では、下段支持・安値更新の鈍化・価格維持を確認できなければT2Lを確定しない。09:49の実約定は09:51に5,290円で決済され、結果は−2,600円だった。結果が損失だったことと、値動きの大分類としてT2Lに位置づけることは分けて記録する。
戻りが抵抗帯や5分足60EMAなどの売りゾーンへ届き、戻り高値切り下げ・基準値回復失敗・下方向再開が揃えば、次段階を T1S(Tetra1Sell)SELL候補へ切り替える。反対に、支持帯を実体で割る、または調整上昇が続かない場合はT2Lを無効化する。
検証用ID:T2L-ADJ-P0-TO-T1S。
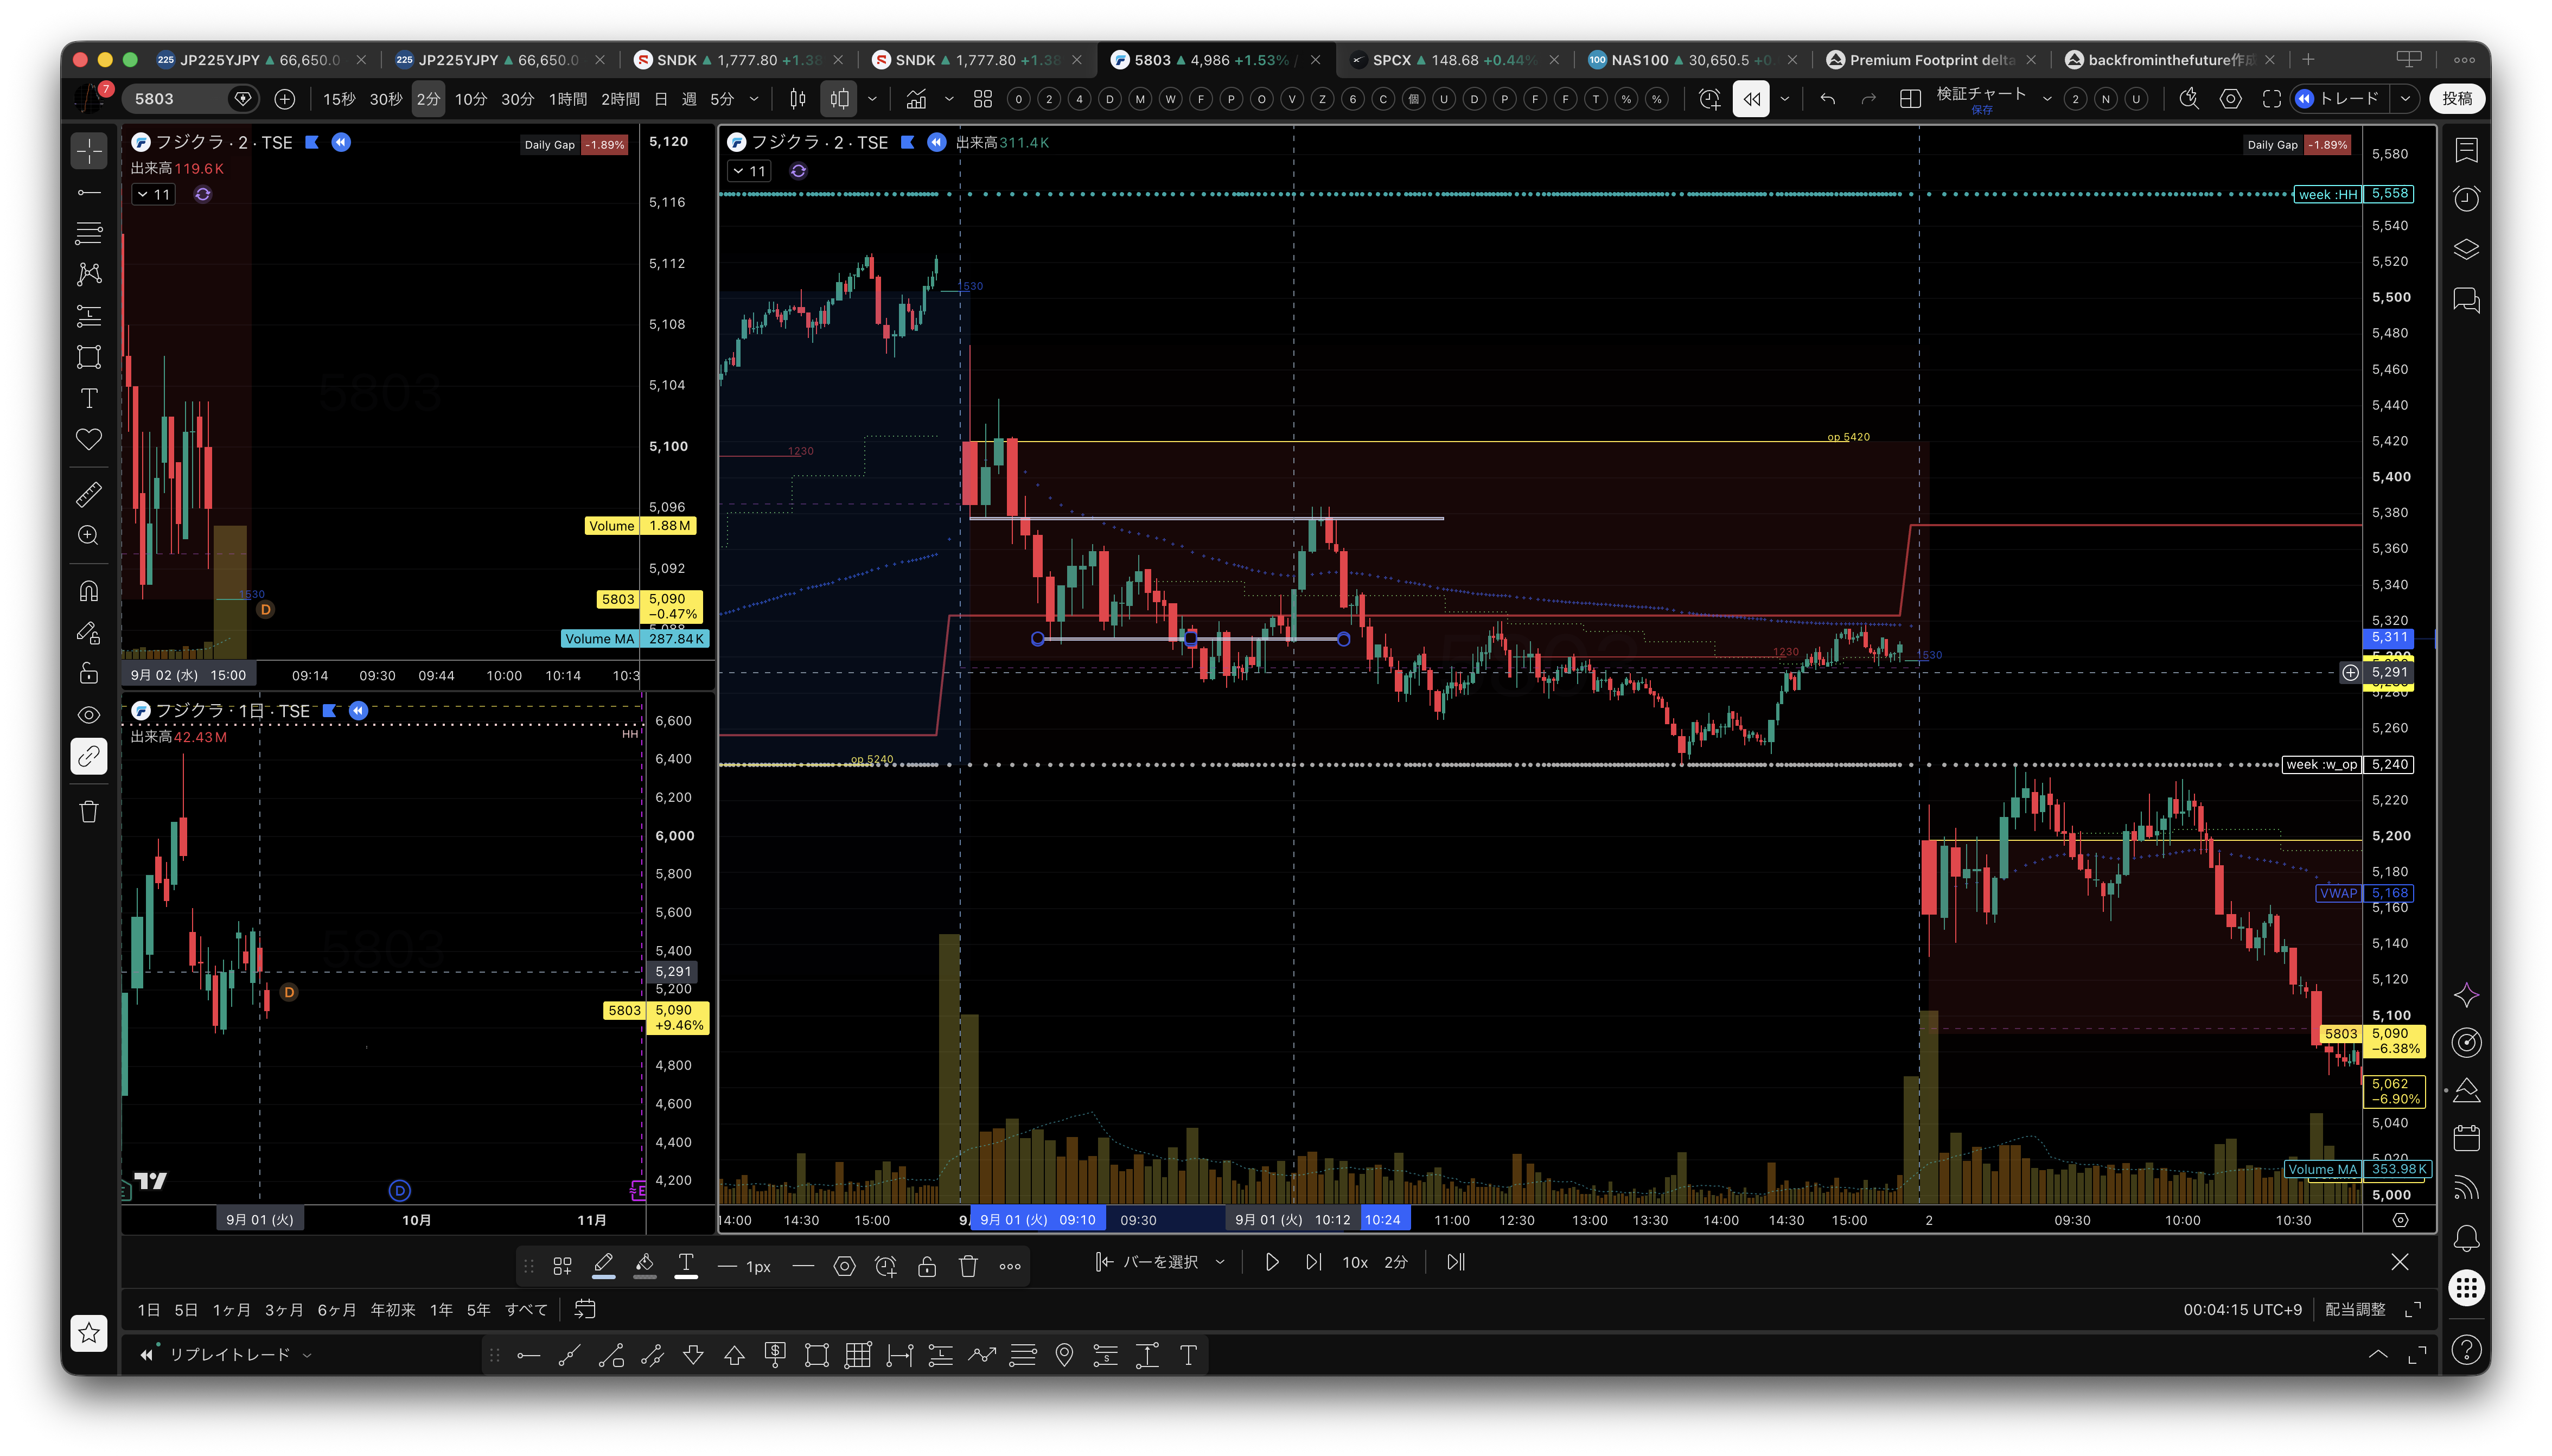
画面は2分足中心の観察資料。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
3-1-2. 10:02 Tetra2Long|P1の下げ止まりを起点にT1Sダウ分岐点までの調整LONG
T-20260901-5803-03 の10:02 @5,293 LONGは、入口の反応としてはP1「下げ止まり→反転LONG」だが、大分類は T2L(Tetra2Long) として整理する。TETRA1 SELLのダウ分岐点までの戻しを取る、下降トレンド中の調整LONGであり、下降トレンド全体が反転したLONGではない。
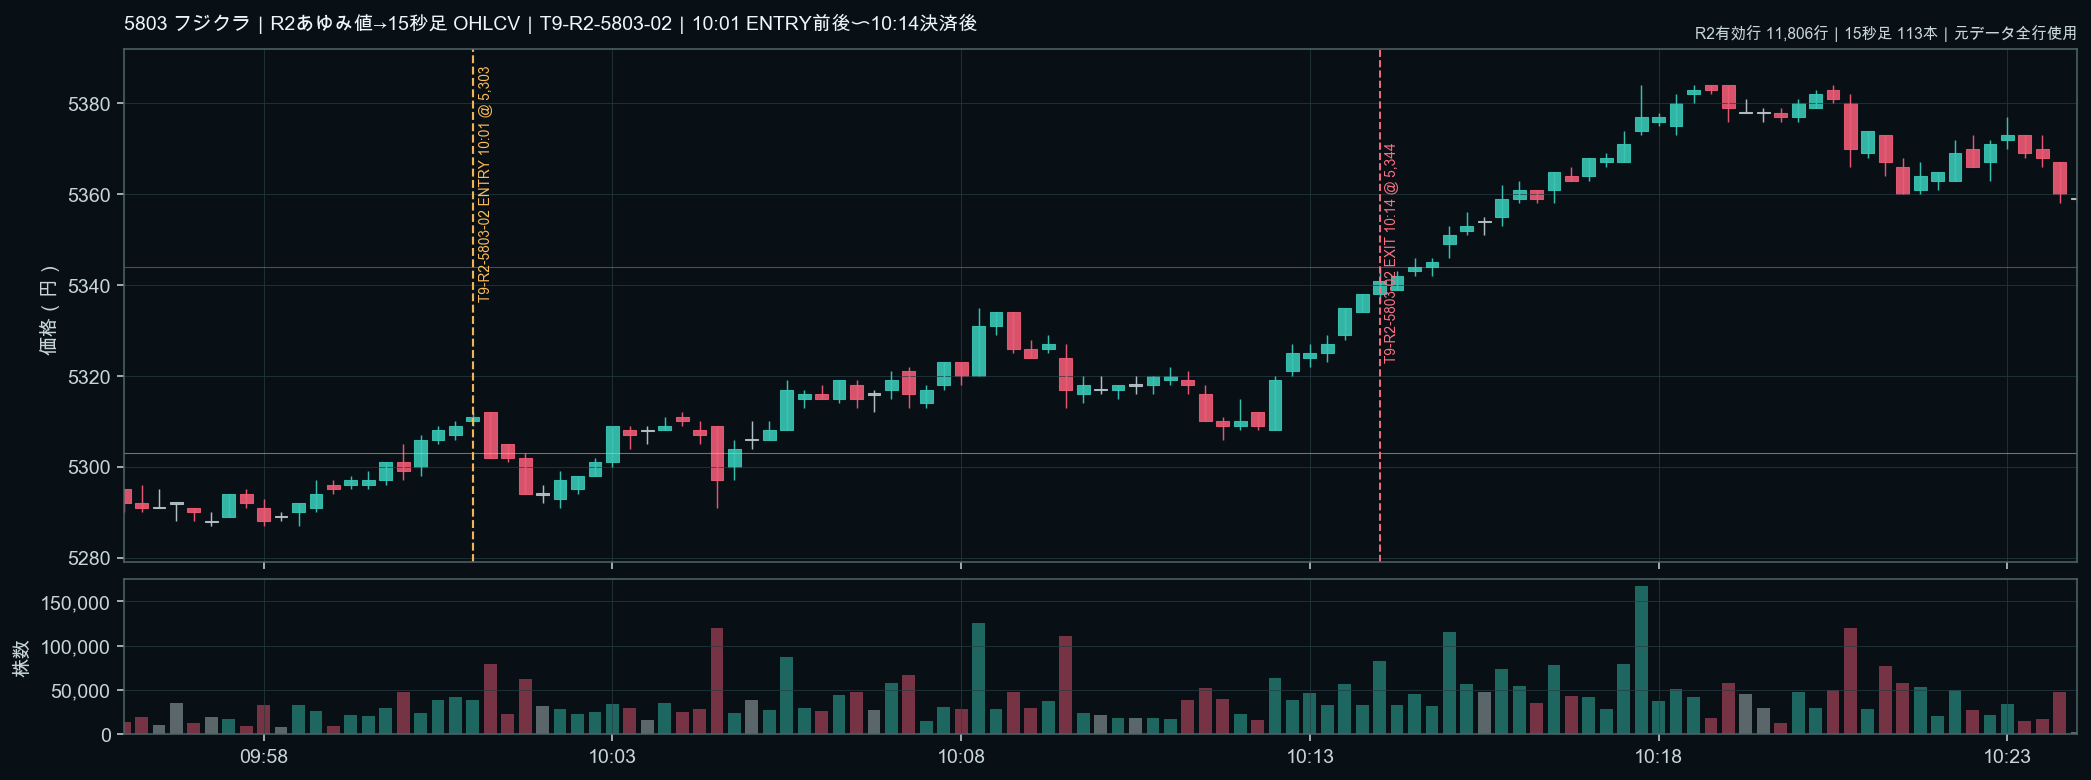
10:01の T-20260901-5803-02 は初回の下段支持反応P1、10:02の T-20260901-5803-03 はその反応を起点に値幅のある戻しを取るT2L、という役割分担にする。10:02の実約定は5,293円→10:16 5,360円、結果は +6,700円。利益になったことと、下降波中の調整LONGであることは分けて記録する。
検証用ID:T2L-ADJ-P1-5300-TO-T1S。戻りがTETRA1 SELLのダウ分岐点・抵抗帯へ届いて止まる、または支持帯を割って調整上昇が崩れる場合はT1Sへの切り替え/T2L無効化を検討する。
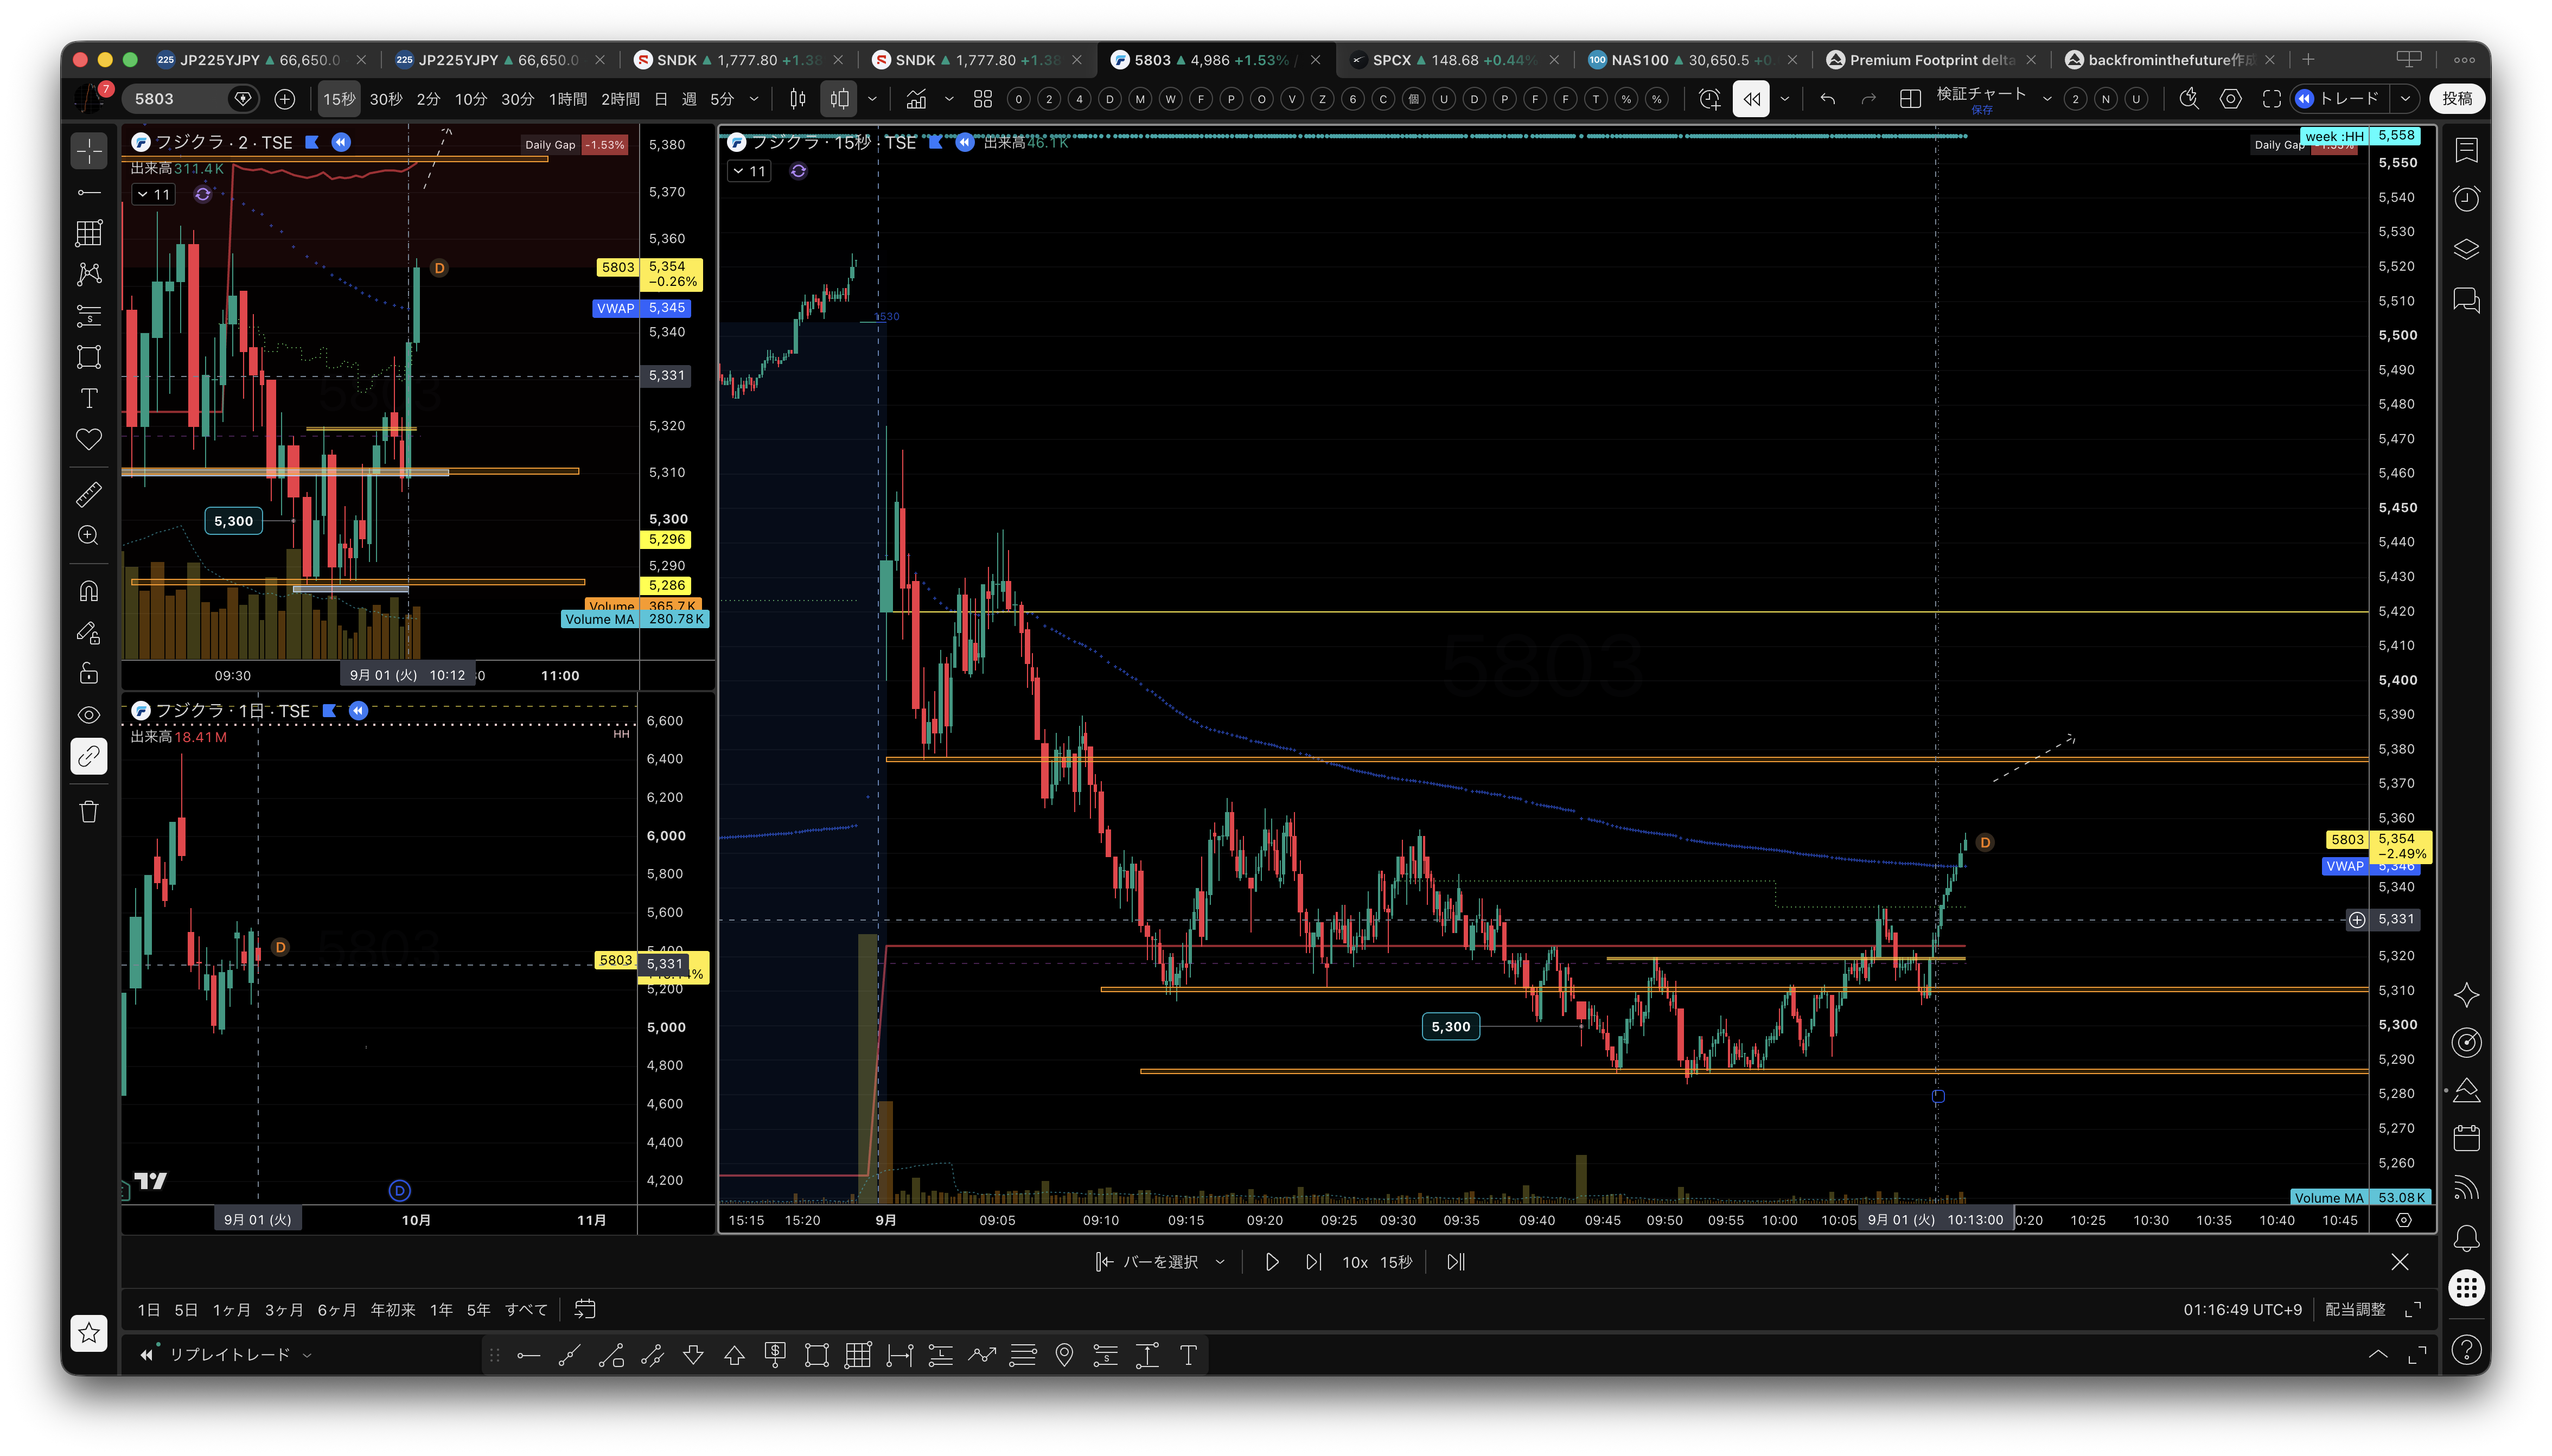
P1の下げ止まり反応を起点に、TETRA1 SELLのダウ分岐点までの戻しを取った実約定+6,700円。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
3-1-3. T2L利確後のT1Sドテン候補|10:17〜10:22
観察ID:OBS-20260901-5803-T1S-PIVOT-1022。10:02のT2L調整LONGが利確ゾーン/TETRA1 SELLのダウ分岐点へ到達した後、上値が止まり下方向へ切り替わるなら、T1S / Tetra1Sellへドテンする候補として記録する。T2Lの利確とT1SのSELLは別の判断であり、上値失速・陰線継続・VWAPまたは支持帯割れがそろってから切り替える。
添付チャートでは、約55tick×2・3LOT=約30,000円の想定値を検証メモとして記録する。ただし、これは期待値の試算であり、9/1の新規SELL実約定・損益ではない。高値更新・価格維持が続く場合はT1S候補を無効化する。
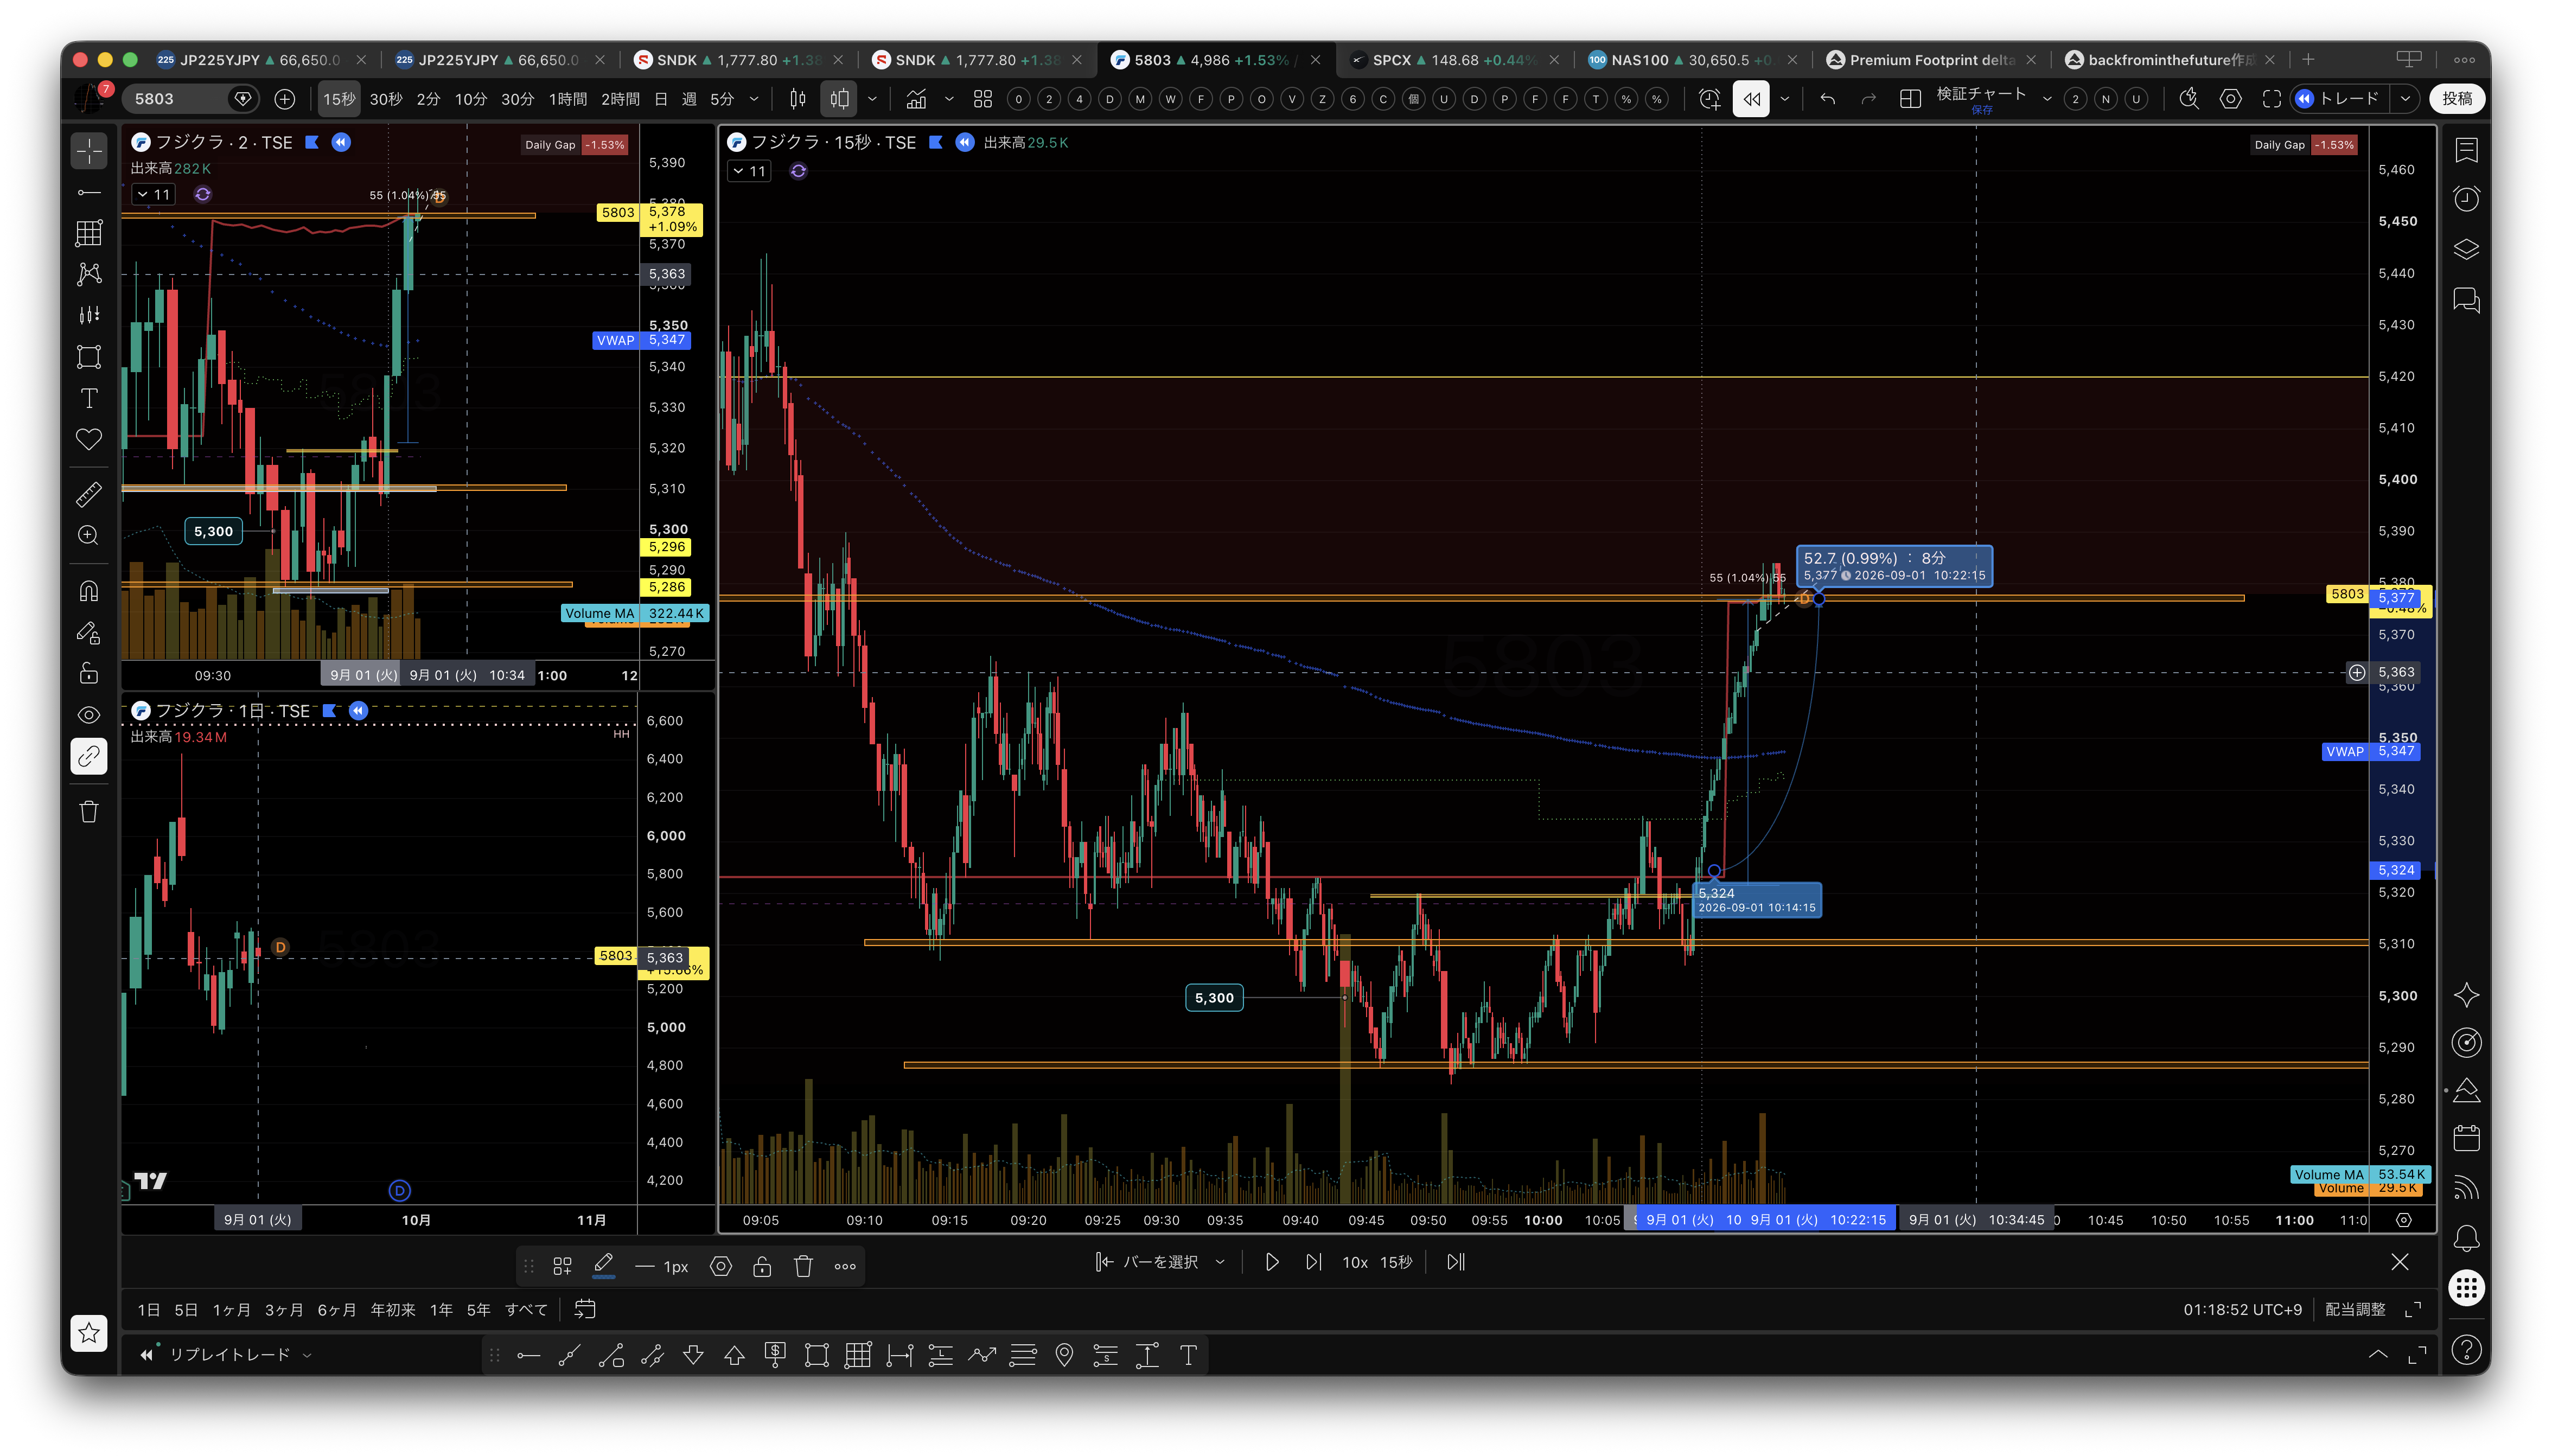
約55tick×2・3LOT=約30,000円は想定値。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
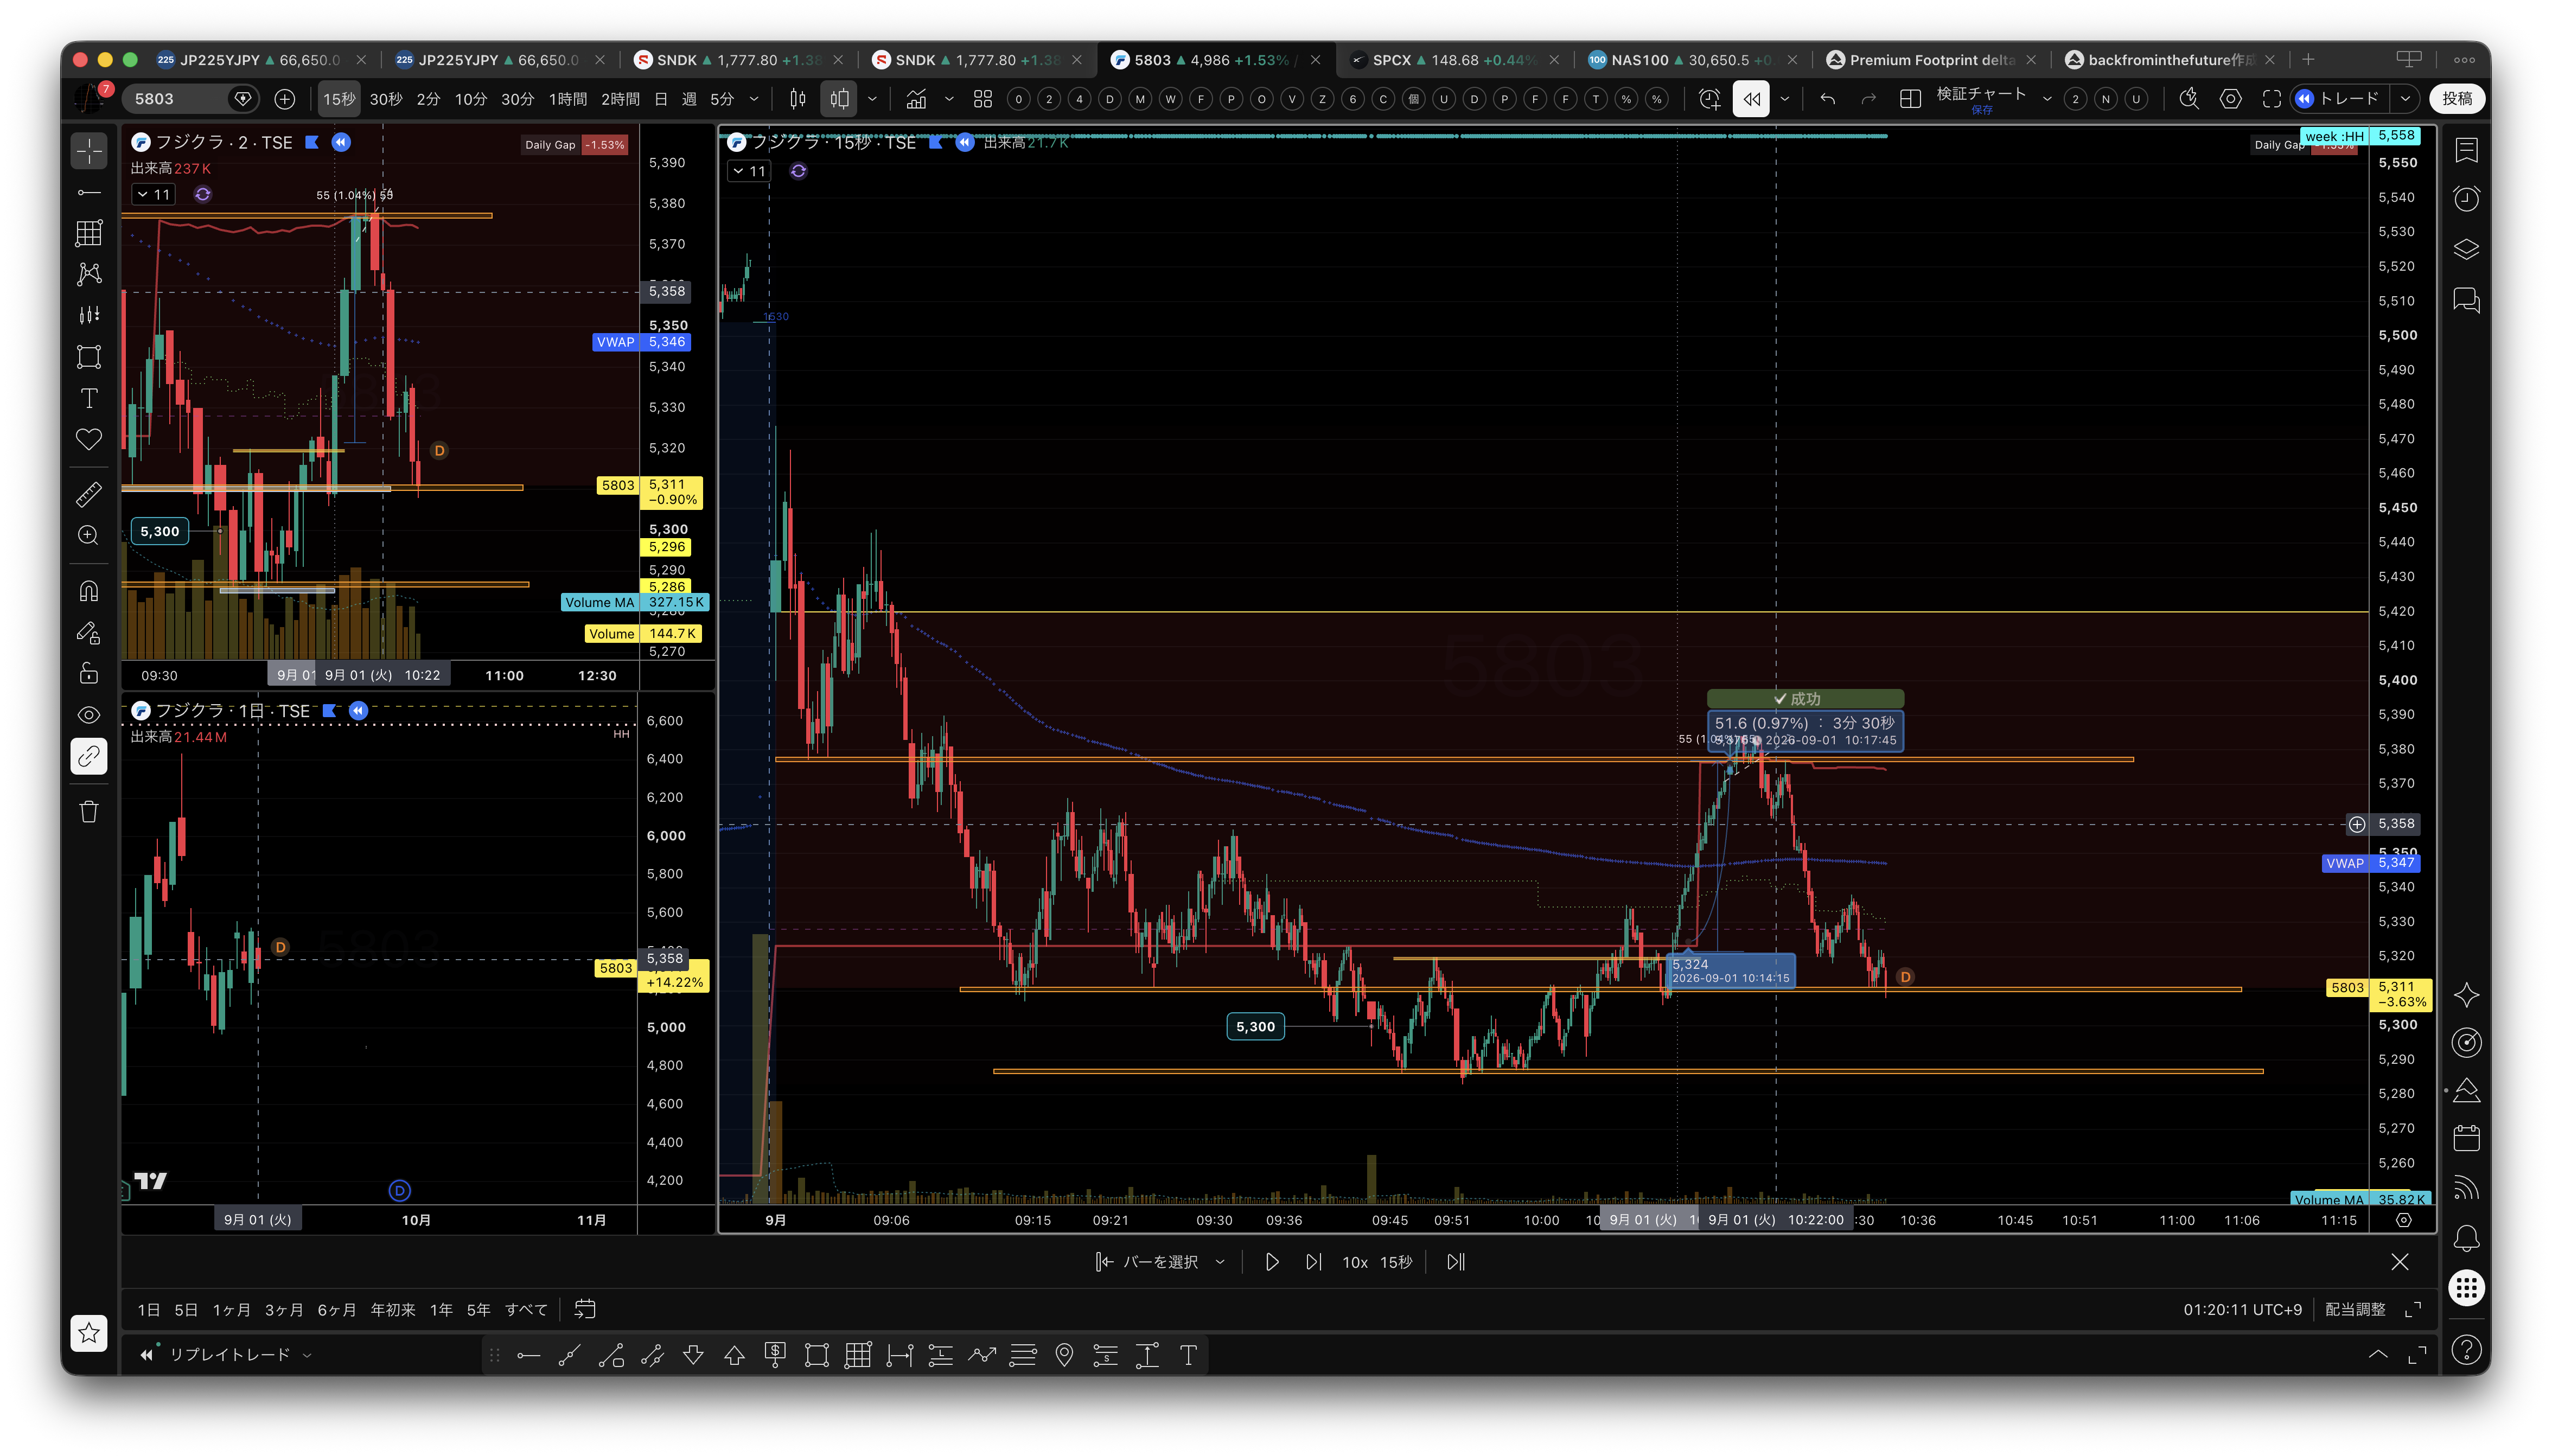
T1Sへ切り替えるには、測定値だけでなく失速と下方向再開を確認する。
3-1-4. 10:20 出来高DELTA DG(15秒)+5300 SR転換
10:20:30前後の15秒足で、出来高DELTAの弱さ・不一致を DG-15S として記録する。5300円キリ番の攻防後にSR転換が起き、L1をLONG側の初回転換、すぐに戻ったL3をLONG側のTP/管理ポイントとして扱う。ここは上位足のダウ合流地点でもある。
同じ5300円〜SR帯は、戻りが止まり下方向が再開すれば T1S / Tetra1Sell のENTRY候補になる。ただし、9/1には新規SELL約定はなく、DG・T1Sは観察候補として実約定損益と分ける。DG単独で逆張りしない。
観察ID:OBS-20260901-5803-DG15S-1020。検証用の流れは T2L-DG15S-SR-L1-L3-T1S とする。
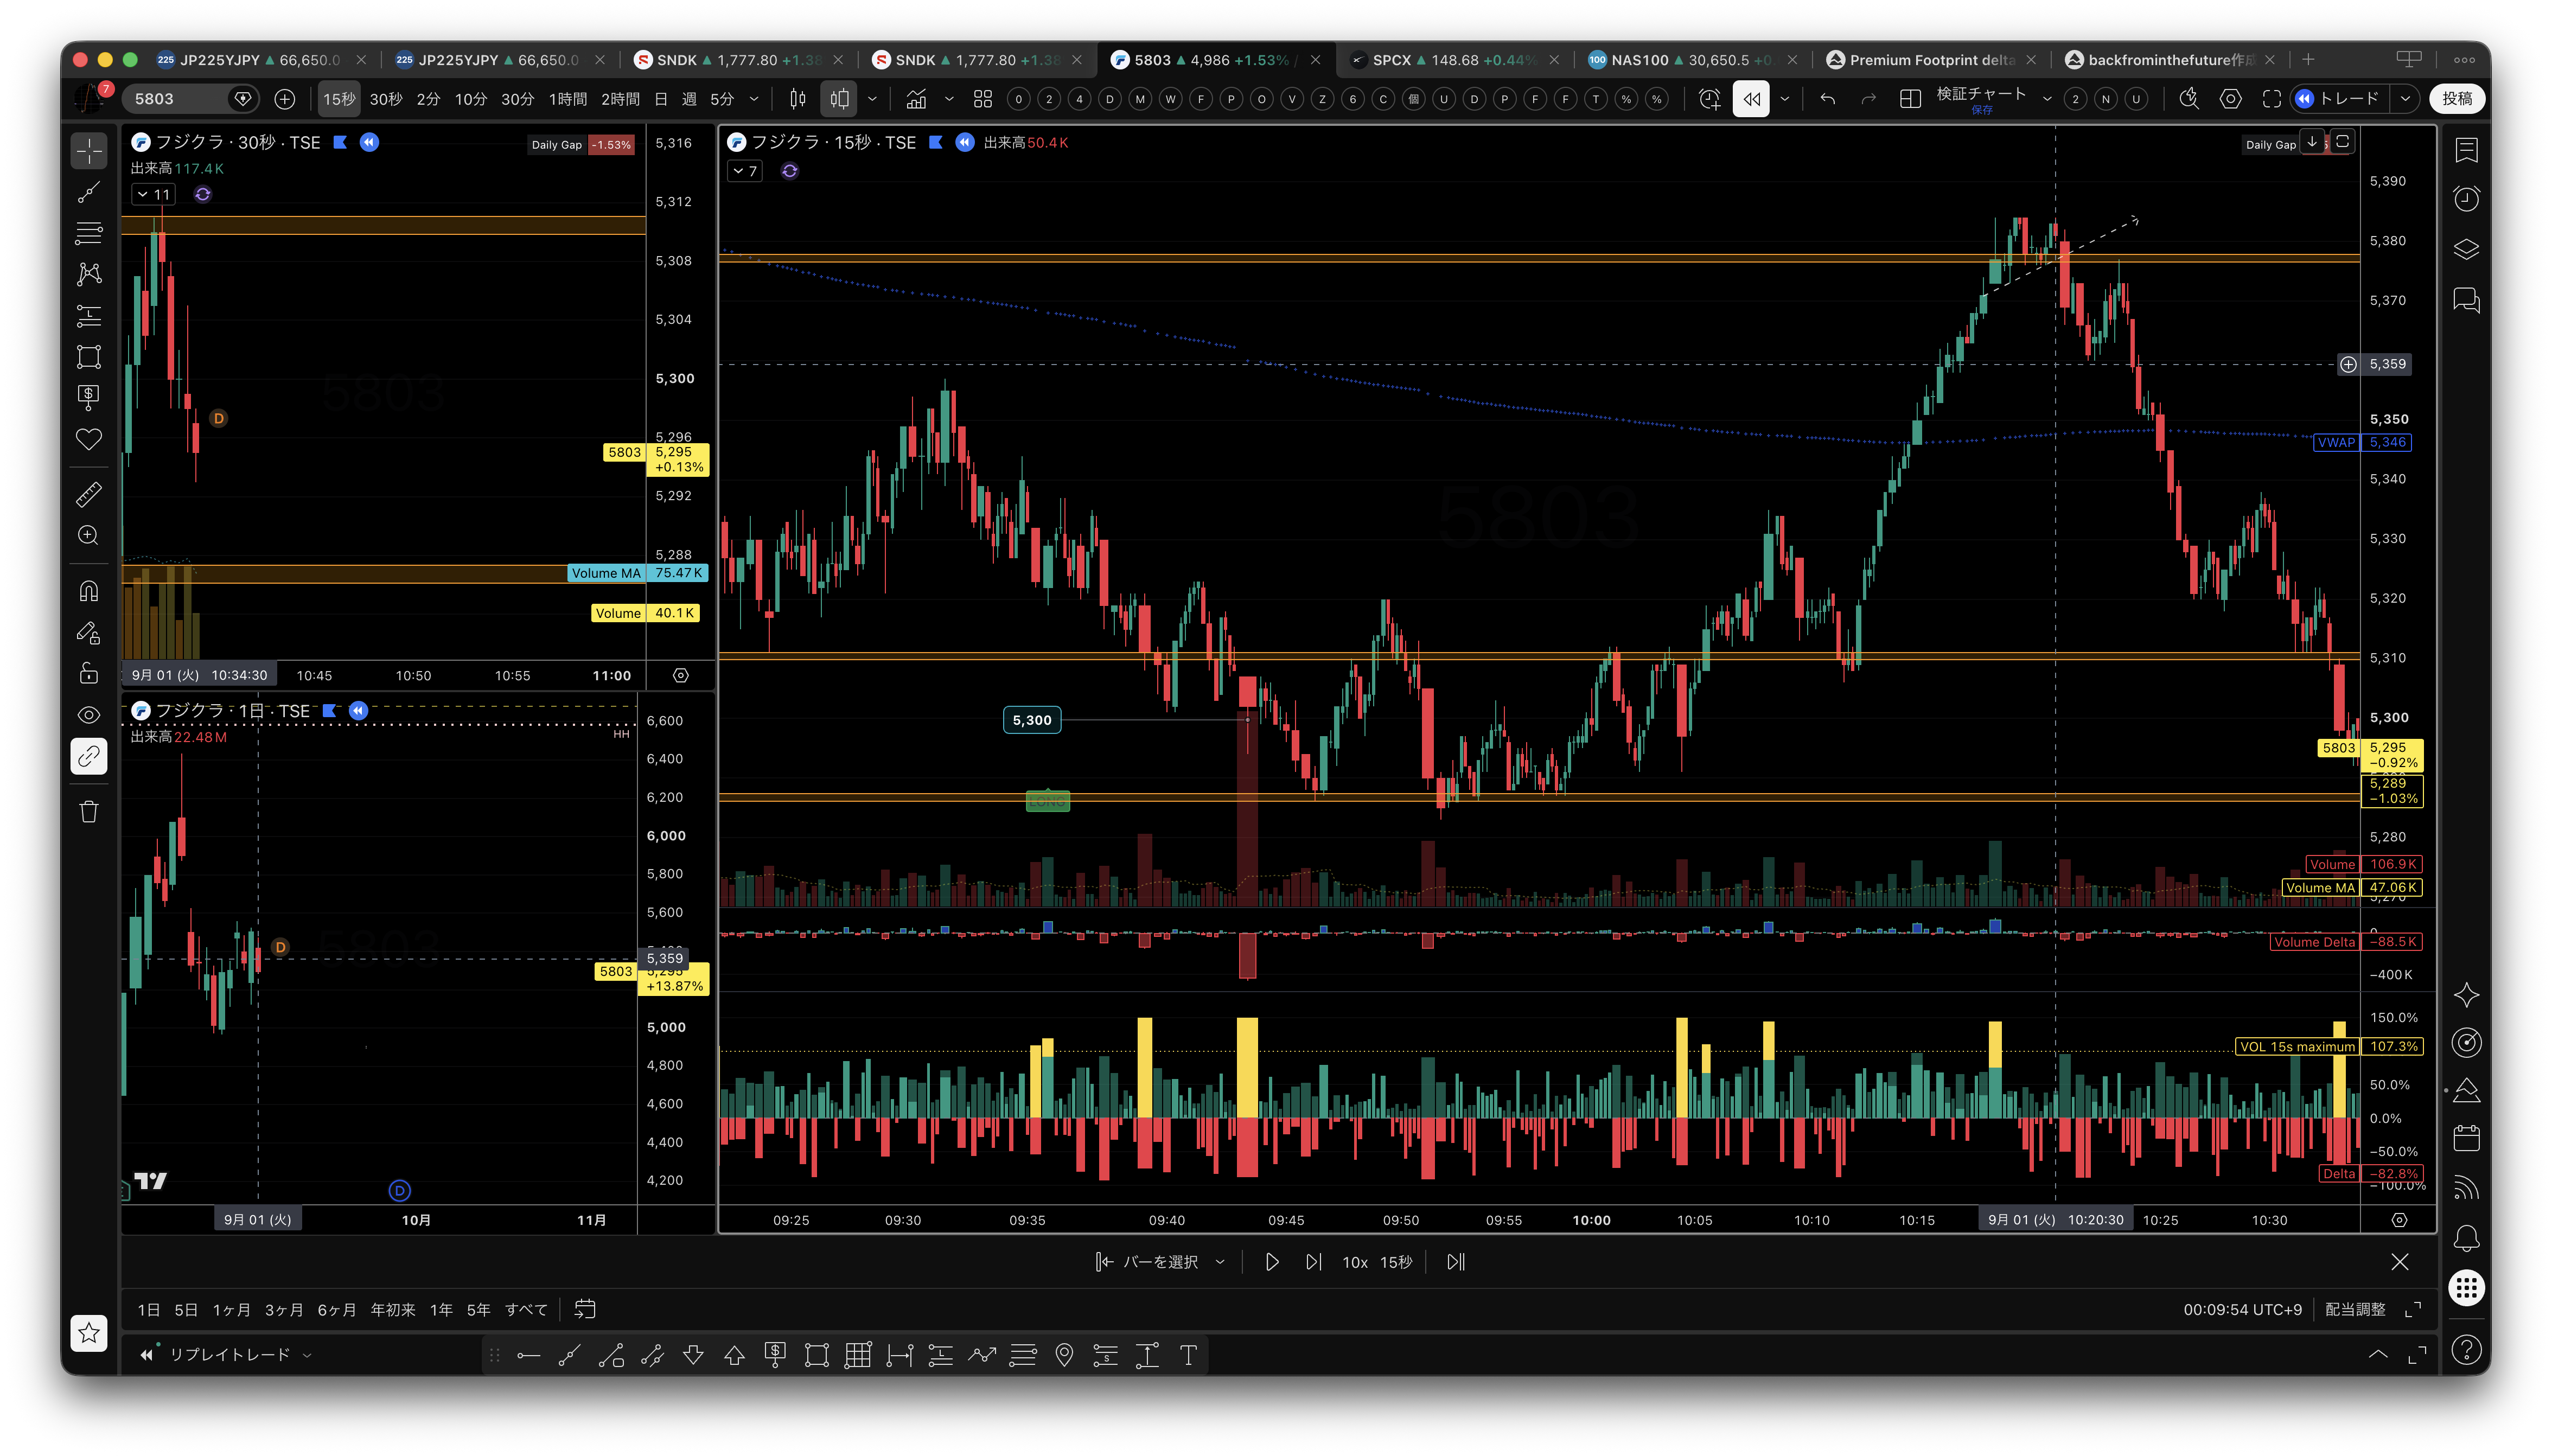
5300円キリ番の攻防、上位足ダウ合流、T1S ENTRY候補を検証する観察資料。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
3-2. 損切り後に即ショートしなかった判断
日経225を上方向と見ていたため、フジクラのロング損切り後にすぐセルインしない判断をした。フジクラが下がったという一つの事実だけで反対売買へ移らず、指数の環境認識と個別銘柄の値動きを分けた点は良かった。
ただし、「日経225が上方向だからショートしない」だけでは、個別株の強い下落を逃す可能性もある。次回は、指数が上方向でも個別が以下を満たす場合はショートを検討する、といった例外条件を用意する。
- 個別銘柄が直近安値を更新する。
- VWAPまたは主要水平値を下回って戻せない。
- 売り約定が増え、戻りで買いが価格を維持できない。
- 直前の戻り高値を無効化ラインとして置ける。
3-3. 5,280円付近の大きな板の観察
メモでは、安値更新時の5,280円付近に約8万株・413件の大きな板があり、アラートを設定したとされている。これは今回指定されたCSVだけでは検証できないため、約定事実ではなく本人メモ上の板観測として扱う。
大きな板を見つけたこと自体は有用だが、「大きいから必ず支える」「大きいから必ず割れる」と決めつけない。5,280円に接近したときは、板の数量だけでなく、次の3つを同時に確認する。
- その価格で実際に約定が吸収されているか。
- 板が消える、補充される、逃げるのどれか。
- 割れた後にすぐ戻すのか、戻りが売られるのか。
3-4. 追加ロング2回
CSVでは、10:01に5,303円で100株、10:02に5,293円で100株を買っている。メモにある「5,300円付近の注文数が多い価格帯」「2分足のダウ転換5,316円」「下降Nの3波が伸び切らず上昇1波が出た」という認識は、この2回の買いを考えるための実況・検証根拠として整理できる。
ただし、メモの「5,304円でロング」「5,314円付近から買い」といった表現は、CSVの実約定単価とは一致しない。実際の約定は5,303円と5,293円である。日誌では、次のように分ける。
- テクニカル上の観察・計画:5,300円付近のサポート、5,316円のダウ分岐点。
- 実際のENTRY:10:01に5,303円、10:02に5,293円。
- 保有中の検証:2分足のヒゲと実体のどちらを失敗とするか、オーバーシュートをどこまで許容するか。
3-4-1. 10:02 ENTRY POINT|下段サポート反発ロングの重要テンプレート
10:02の5,293円・100株の買いは、今回のフジクラで再利用価値の高いENTRY POINTとして独立して記録する。これは「上昇を確認してから追いかける買い」ではなく、下段の支持を読み、反発が成立する前段で入ったロングである。
その時点で見ていた材料
- 直前の下落後、5,300円付近の注文が多い価格帯をサポート候補として見ていた。
- メモ上では、5,280円付近に約8万株・413件の大きな板があり、そこを下方向の観察基準としていた。
- 2分足では下降Nの3波が伸び切らず、5,316円のダウ分岐点を上抜けば上昇1波へ移る、という構造を想定していた。
- そのため、10:02の5,293円は「下段サポートでの先行ENTRY」、5,316円回復は「ロング判断の追加確認」と分けて考える必要がある。
CSVで確定する結果
- 実ENTRY:10:02、5,293円、100株。
- 時刻順(FIFO)の対応:10:16、5,360円で返済売り。
- 概算損益:67円×100株で +6,700円。
- 5,284円・5,285円の逆指値取消は約定ではなく、損益には含めない。
テンプレートとしてのリアルタイム条件
- 下段サポート候補で安値更新が止まり、売りの約定が下へ連続しない。
- 5,300円付近の価格帯で買い約定が入り、板が消えるだけでなく価格が維持される。
- ENTRY直後の無効化ラインを、5,280円付近の支持の外側に事前設定する。
- 5,316円を回復したら、先行ロングが「反発期待」から「ダウ転換確認」へ変わったと判定する。
- 5,316円を回復できず、支持帯を実体で下抜けた場合は、ロング仮説を撤回する。
大きな買い板が見えたことだけではENTRY根拠にならない。板の存在、実際の買い約定、価格維持、安値更新停止を同時に確認して初めてテンプレートの条件がそろう。この型は、板が厚い銘柄ならどれでも使えるのではなく、価格と約定が同じ方向を示した場合に限って再利用する。
3-5. 2分足確定ルールとオーバーシュート
メモでは、5,317円付近のサポート・レジスタンスに到達した際、触れた瞬間に損切りするか、2分足の確定を待つかで迷い、今回は2分足確定ルールを優先したとある。また、ヒゲと実体の判断差が約8円、8ティック程度あり、すぐに完全なブレイクとは判断しなかった。
この判断は、フジクラのように短時間のオーバーシュートが起きる銘柄では検証価値がある。一方、ルールを守るには、次回から注文前に次を固定する必要がある。
- ヒゲだけの割れは警戒にとどめるのか。
- 2分足の実体終値で割れたら損切りするのか。
- 許容するオーバーシュートを何円・何ティックにするのか。
- その許容幅を超えた場合の最大損失はいくらか。
「今回は8ティックまでは誤差」と後から広げると、損切りルールが無制限になる。許容幅はENTRY前に固定する。
3-6. 利確と決済
メモでは、10:12頃に約2万株の買いが入り、しばらく様子を見た後、一部利確し、残りを逆指値で管理したとある。CSVでは、追加ロングの返済売りが10:14に5,344円で100株、10:16に5,360円で100株となっている。
時刻順の整理では、次の2往復になる。
- 10:01買い5,303円 → 10:14売り5,344円:+4,100円。
- 10:02買い5,293円 → 10:16売り5,360円:+6,700円。
メモにある「約56〜57ティック」「2/3を利確」という表現は、CSVだけではその正確なポジション管理比率まで確定できない。CSVで確定できるのは、100株の返済売りが10:14と10:16にそれぞれ約定したこと。日誌では「2/3利確」と断定せず、「2枚の追加ロングを時間差で返済した」と記録する。
フジクラは最初の−2,600円を含めても、3往復合計で +8,200円となった。損切り後の再エントリーが、結果として損失回収だけでなく銘柄別の利益につながった点は良かった。ただし、結果が良かったことと、追加ロングのリスク管理が十分だったことは別に評価する。
4. 7974 任天堂のロング撤退とFLAG SELLパターン
4-1. CSVで確定する取引
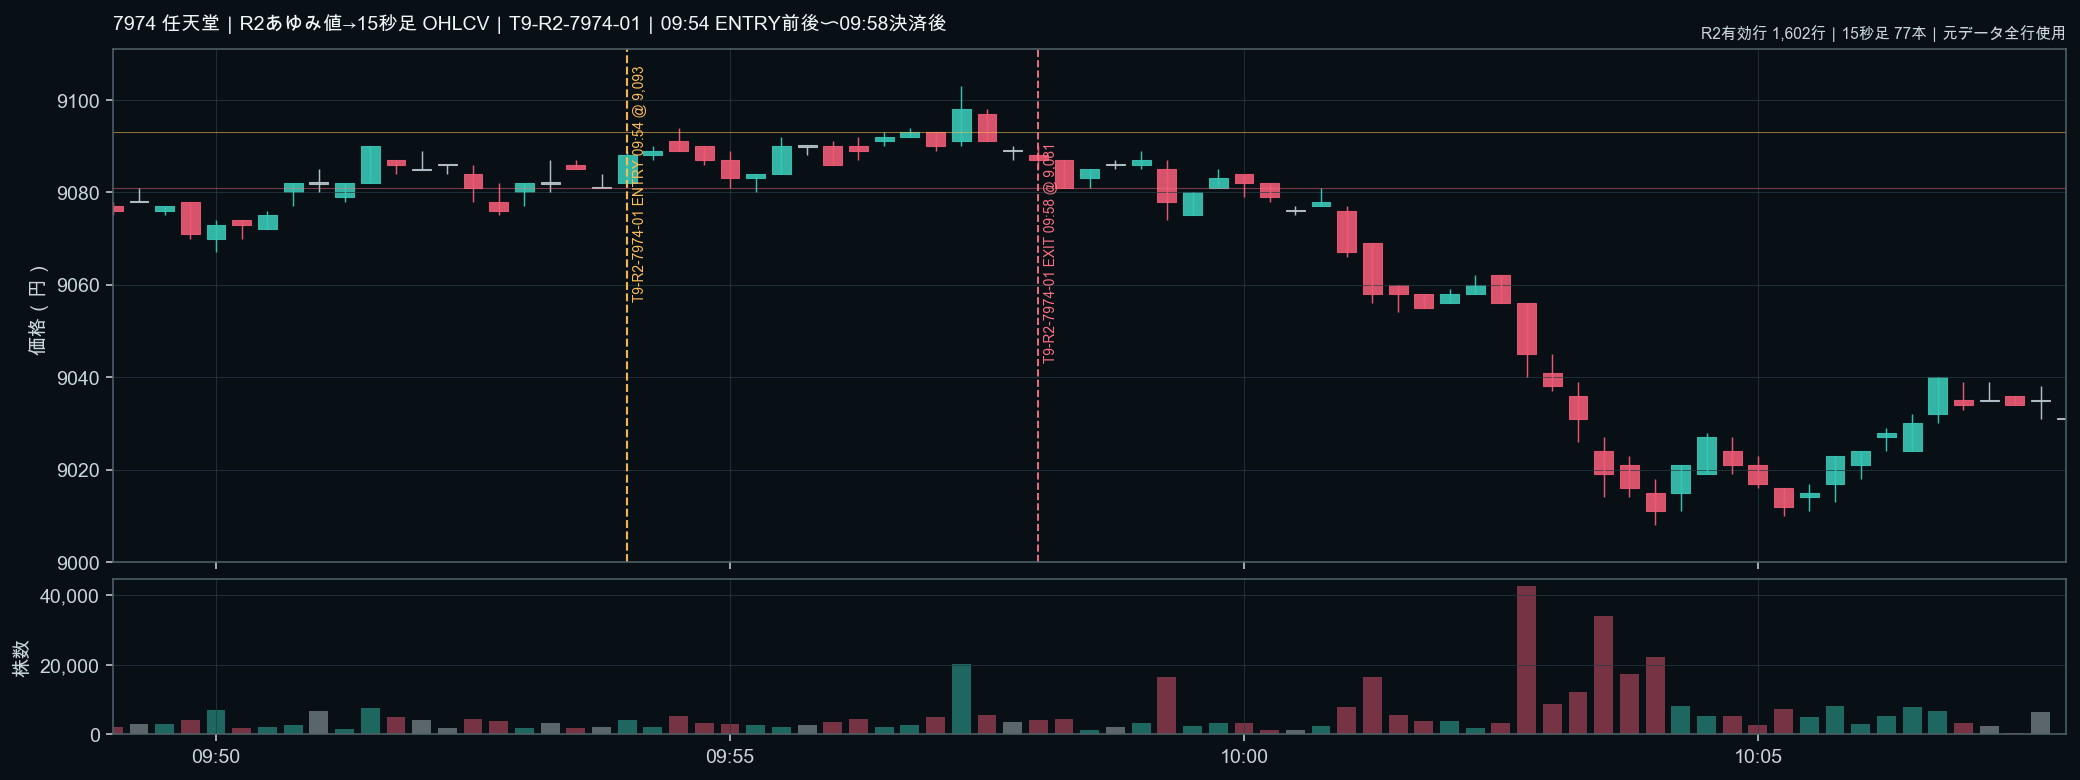
CSVでは、09:54に9,093円で100株を買い、09:58に9,081円で返済売り。概算損益は12円×100株で −1,200円。
注文価格は買い9,100円、売り9,071円だったが、実約定はそれぞれ9,093円、9,081円である。分析・損益計算には実約定単価を使う。
4-2. 撤退理由の整理
メモでは、意識されていた9,100円付近を上抜けたものの高値更新が続かず、2分足でピンバーのような形と下降フラッグを確認し、一旦下がる可能性を優先してロスカットしたとある。日経225が上方向でも、任天堂は個別チャートを優先したという判断である。
その後、任天堂が下降フラッグから実際に下落したため、撤退判断は値動きの方向としては妥当だったと検証できる。ただし、これは「損切りをした取引が利益になった」という意味ではない。実際の取引損益は −1,200円であり、正しかった点は、下落リスクを感じたところで保有を続けなかったことである。
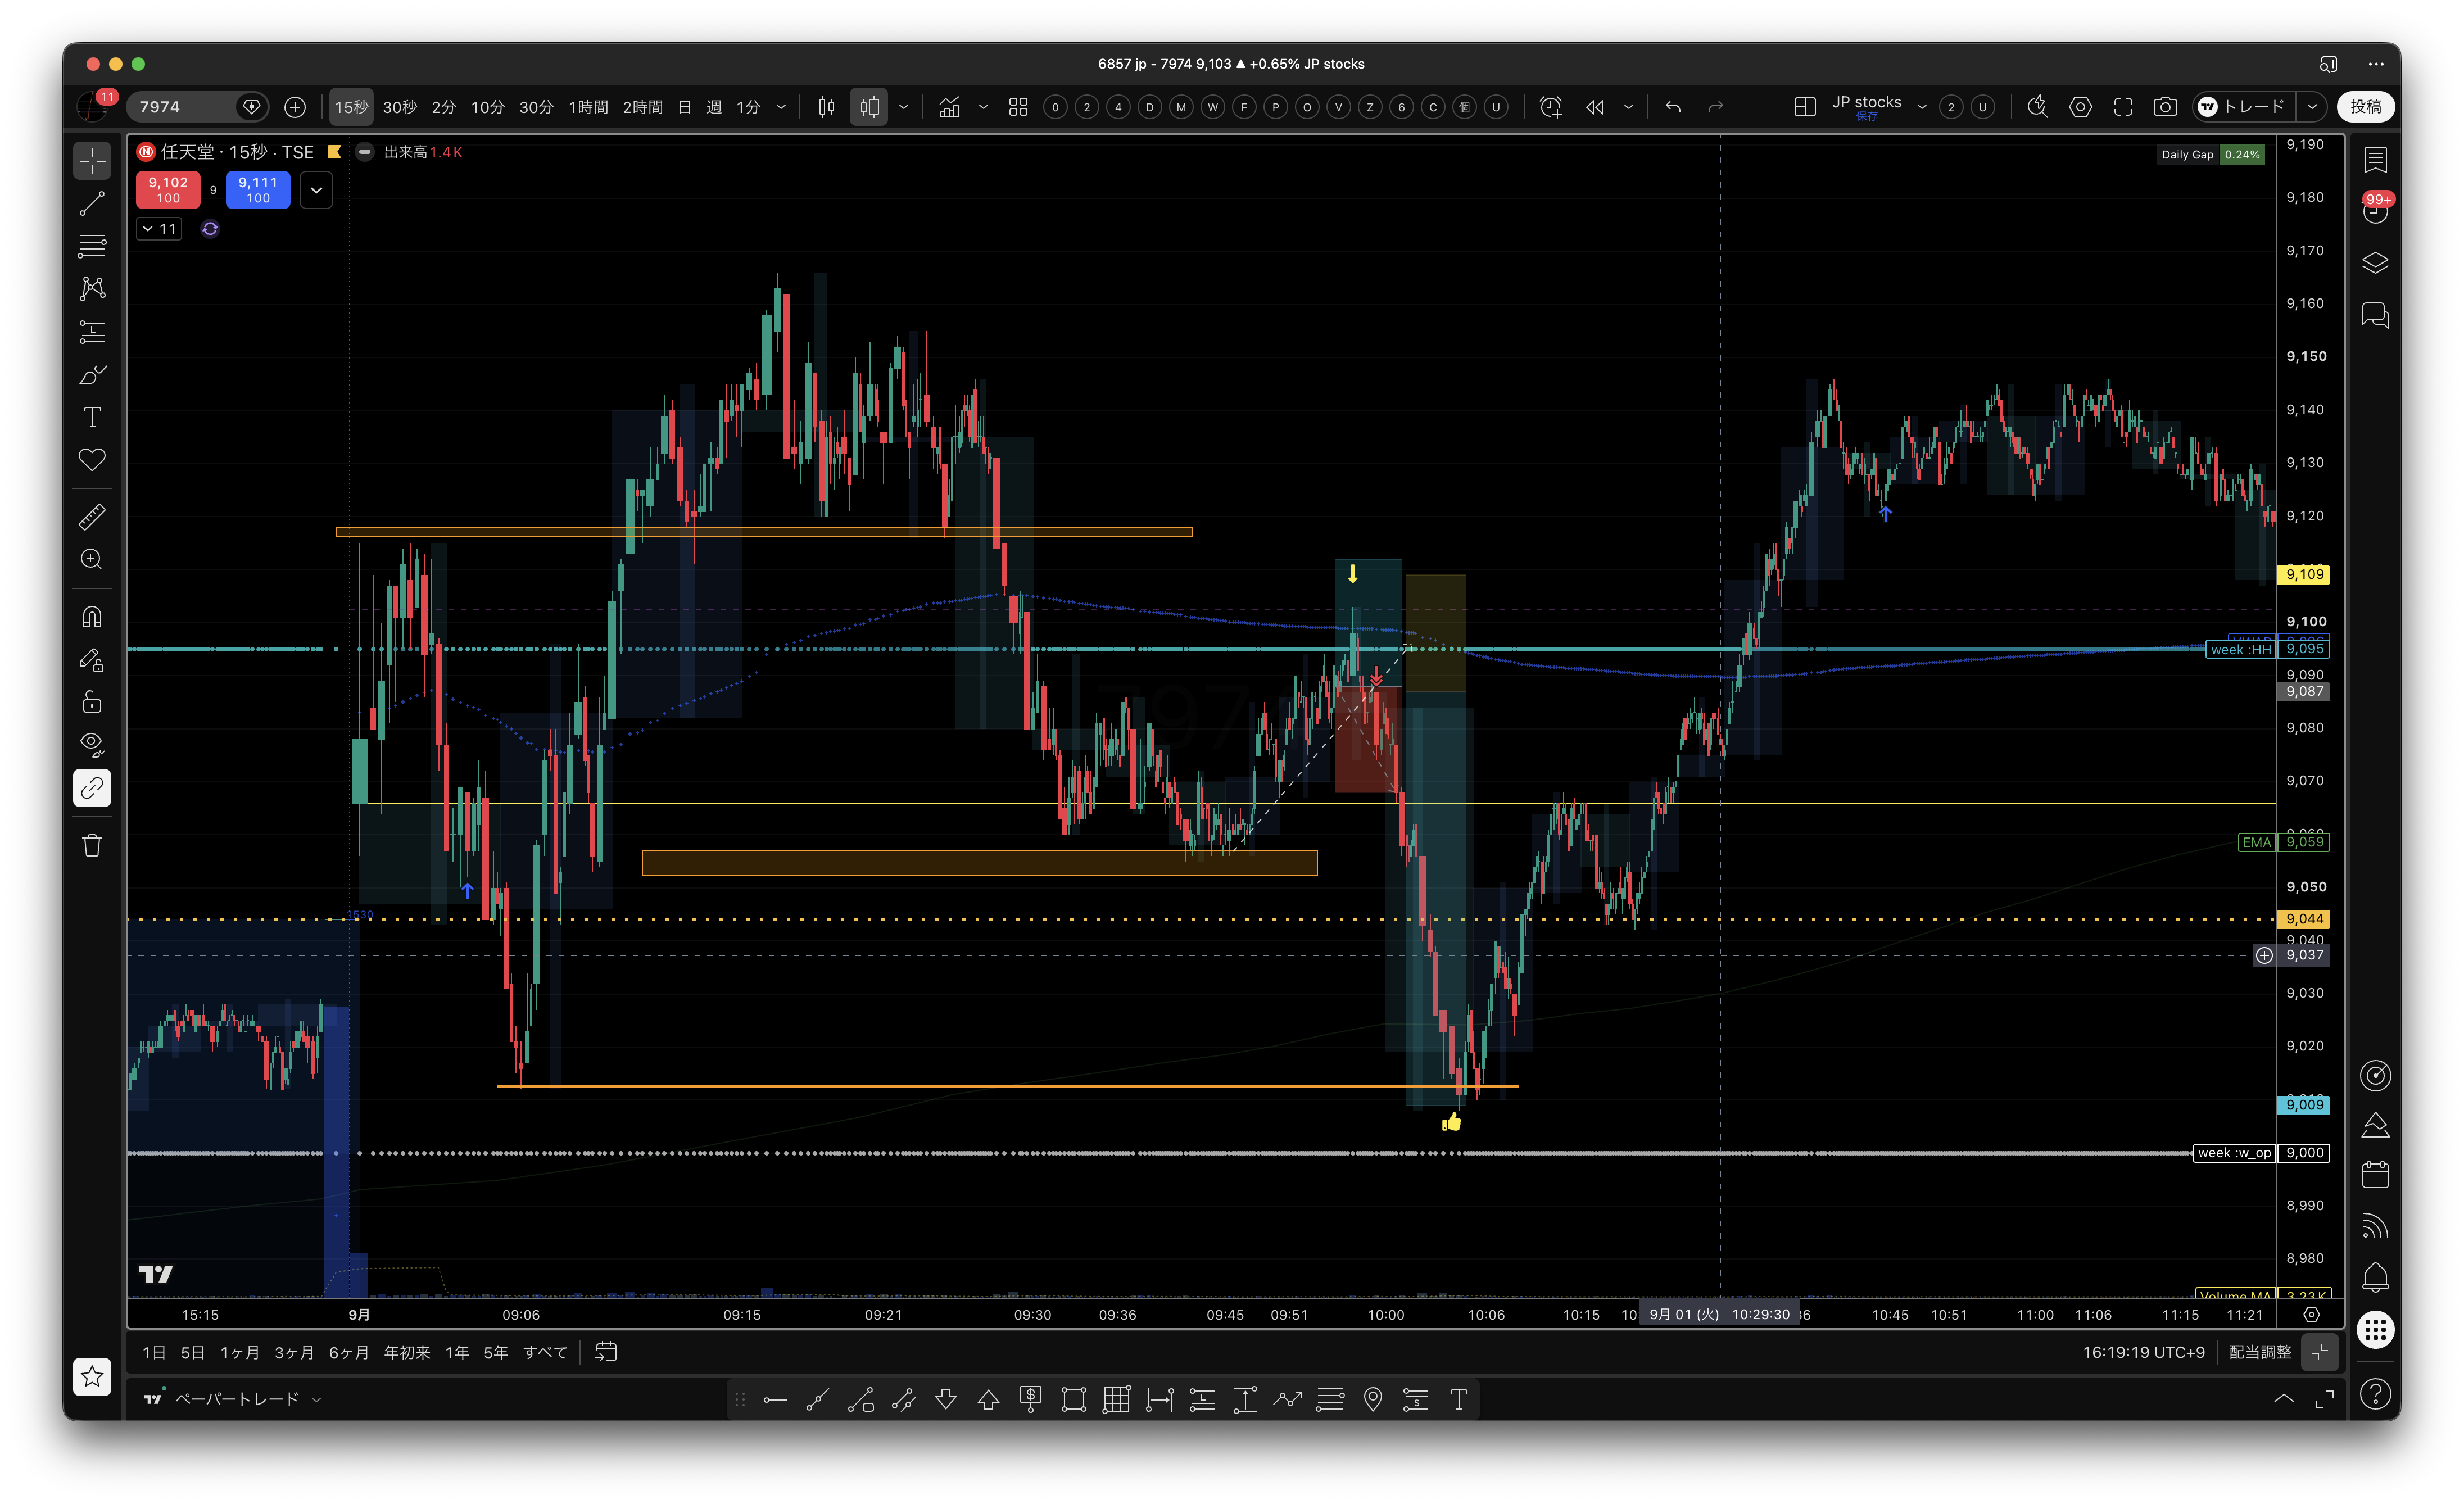
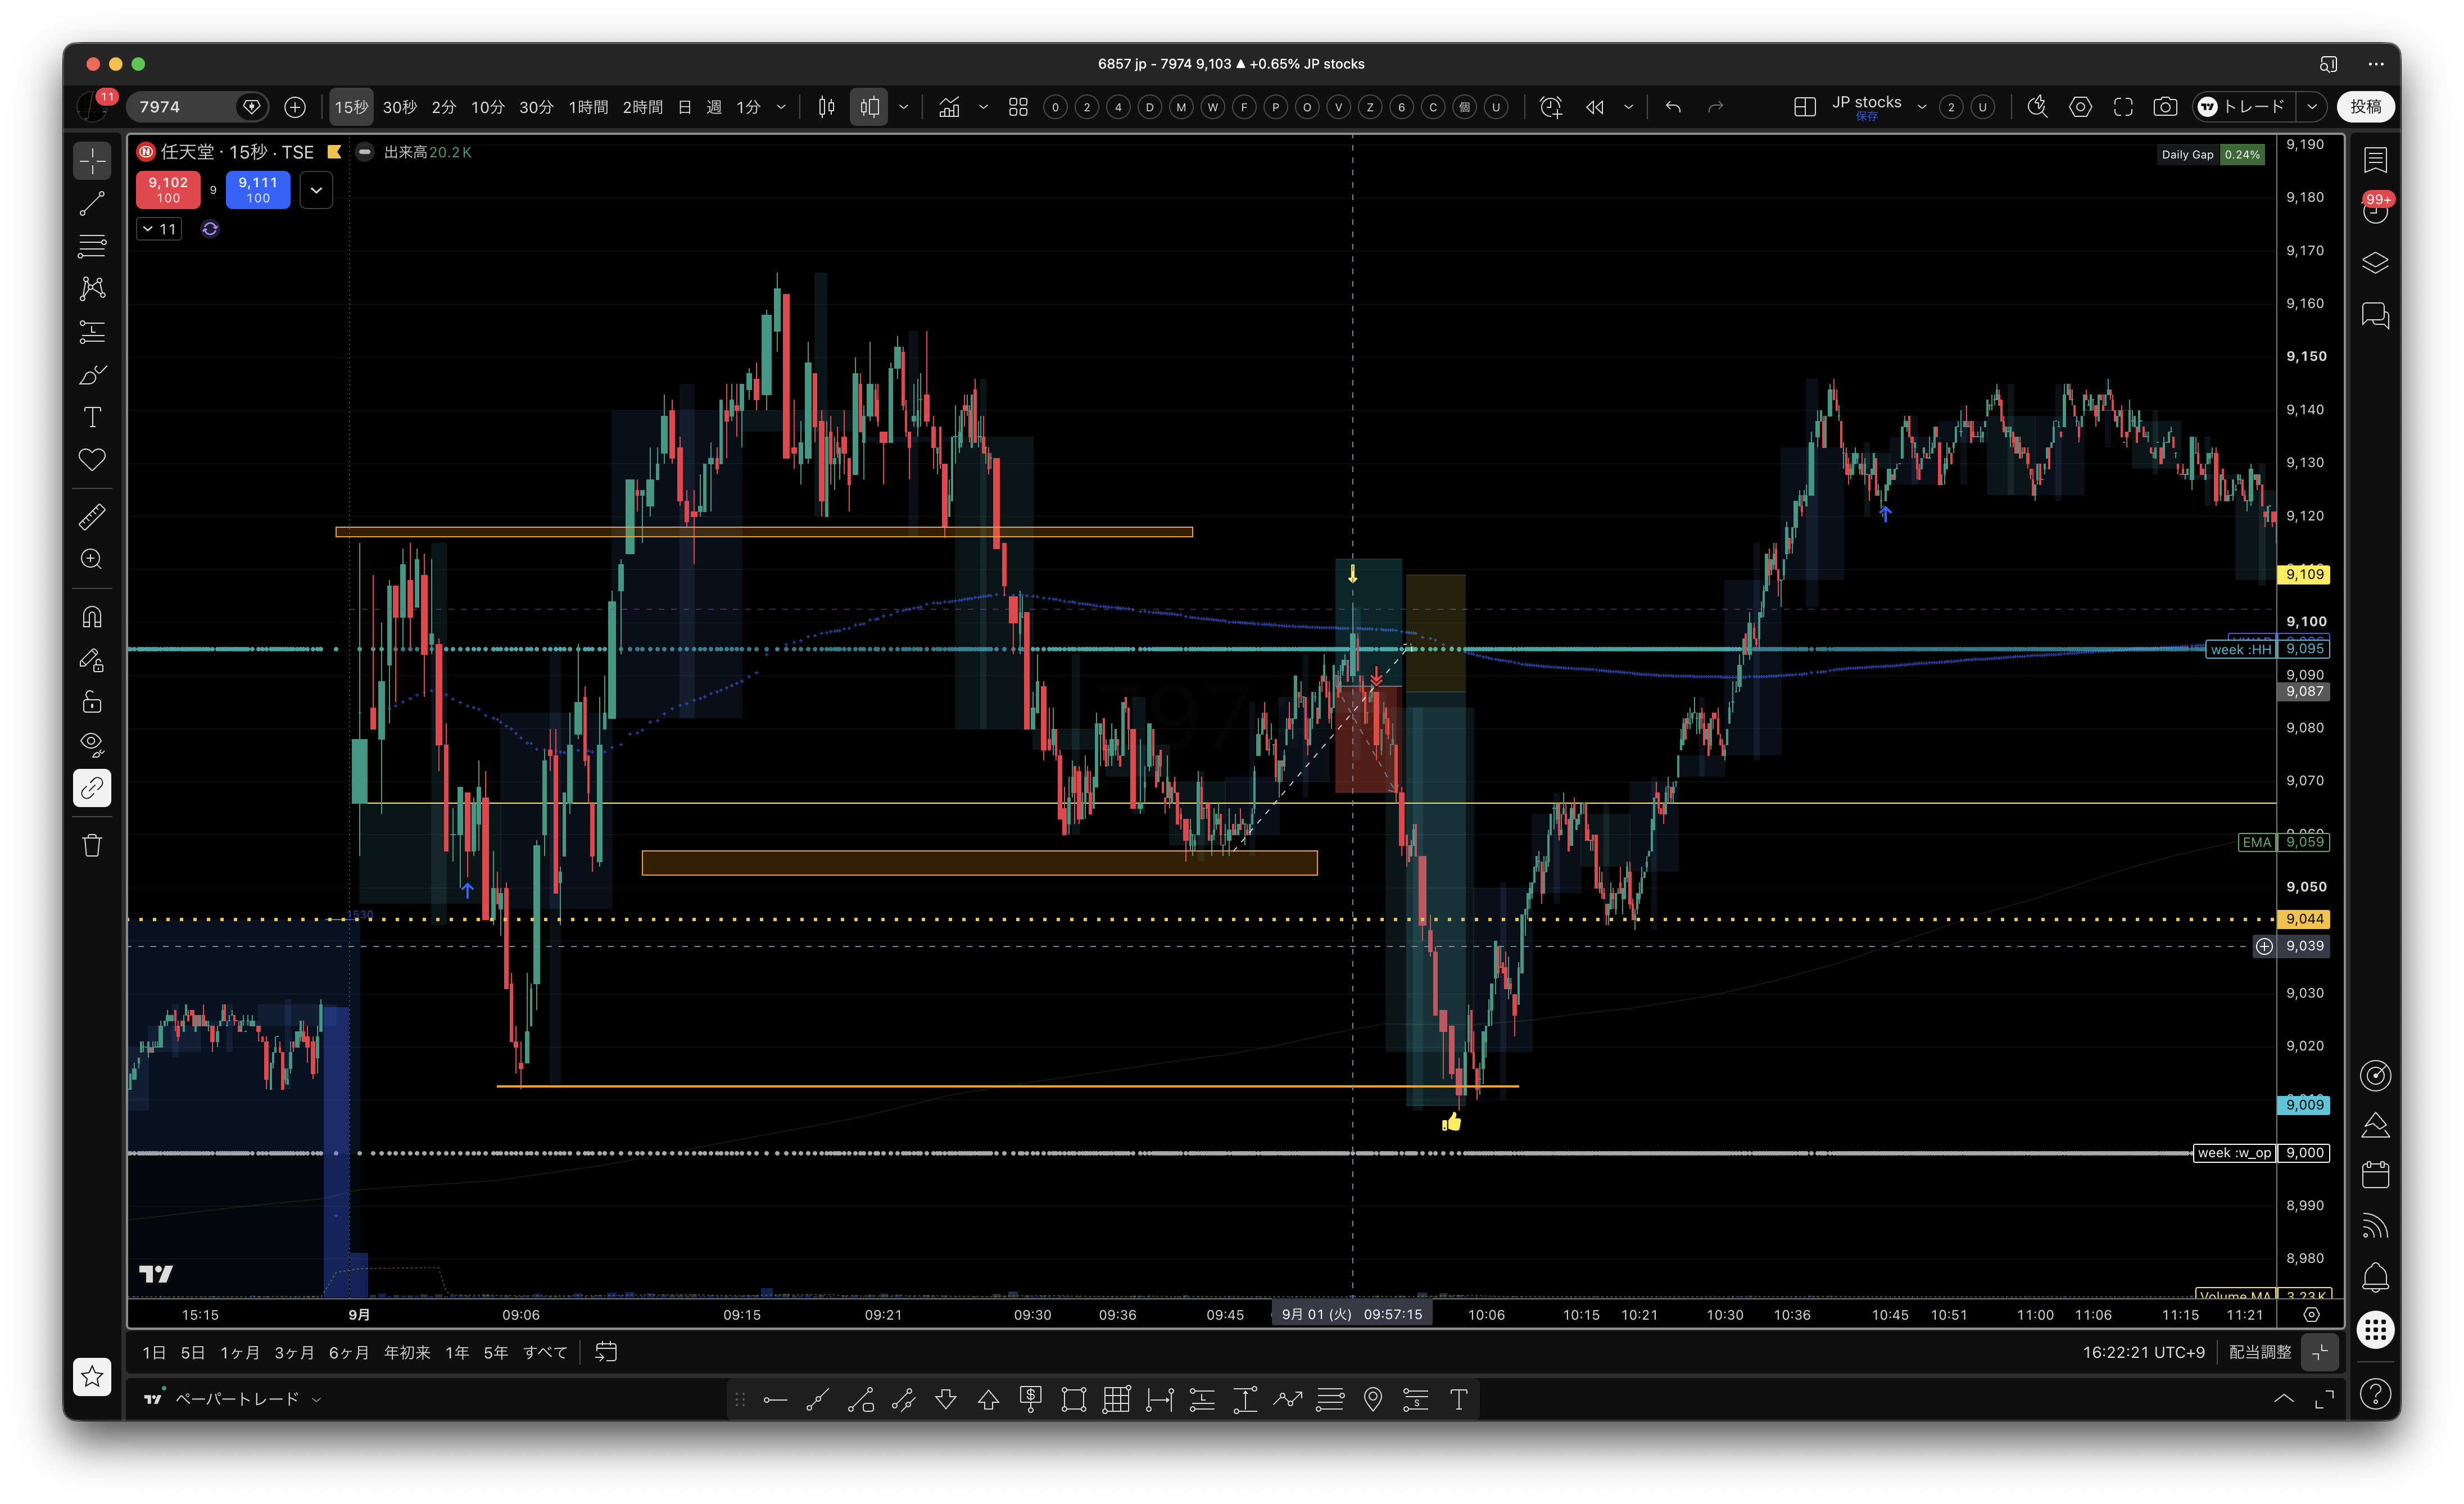
4-2-1. 09:54時点の再判定|60EMAレンジ・TETRA2検討、ENTRYは見送り
09:54時点では、セッションの60EMA付近が明確なトレンドではなくレンジになっていた。したがって、ここを新しいP8「キリ番順張りENTRY」として扱うのではなく、TETRA2を検討する観察ゾーンとして整理する。ENTRY POINTはすでに過ぎていたため、正しい行動は追加ENTRYをせずスルーすることだった。
上昇の大きい出来高を伴う陽線の下へ価格が移れば、FLEMING SELL/P11の候補になる。一方、9,100円は単純なキリ番というより、他の価格帯より注文が集まっている価格帯として扱う。今回のSUPPORTは、9:15の上昇陽線を下支えする位置であり、そこを実体で割るか、回復・維持するかを先に確認する。
実約定は09:54 LONG @9,093円→09:58 @9,081円、−1,200円である。したがって、実績の主分類は P0(型未確定/ENTRY POINT通過後のLONG)、観察上の候補は TETRA2検討+大出来高陽線下割れのFLEMING SELL と分けて記録する。新規SELLは実行していない。
観察ID:OBS-20260901-7974-RANGE-TETRA2-0954。
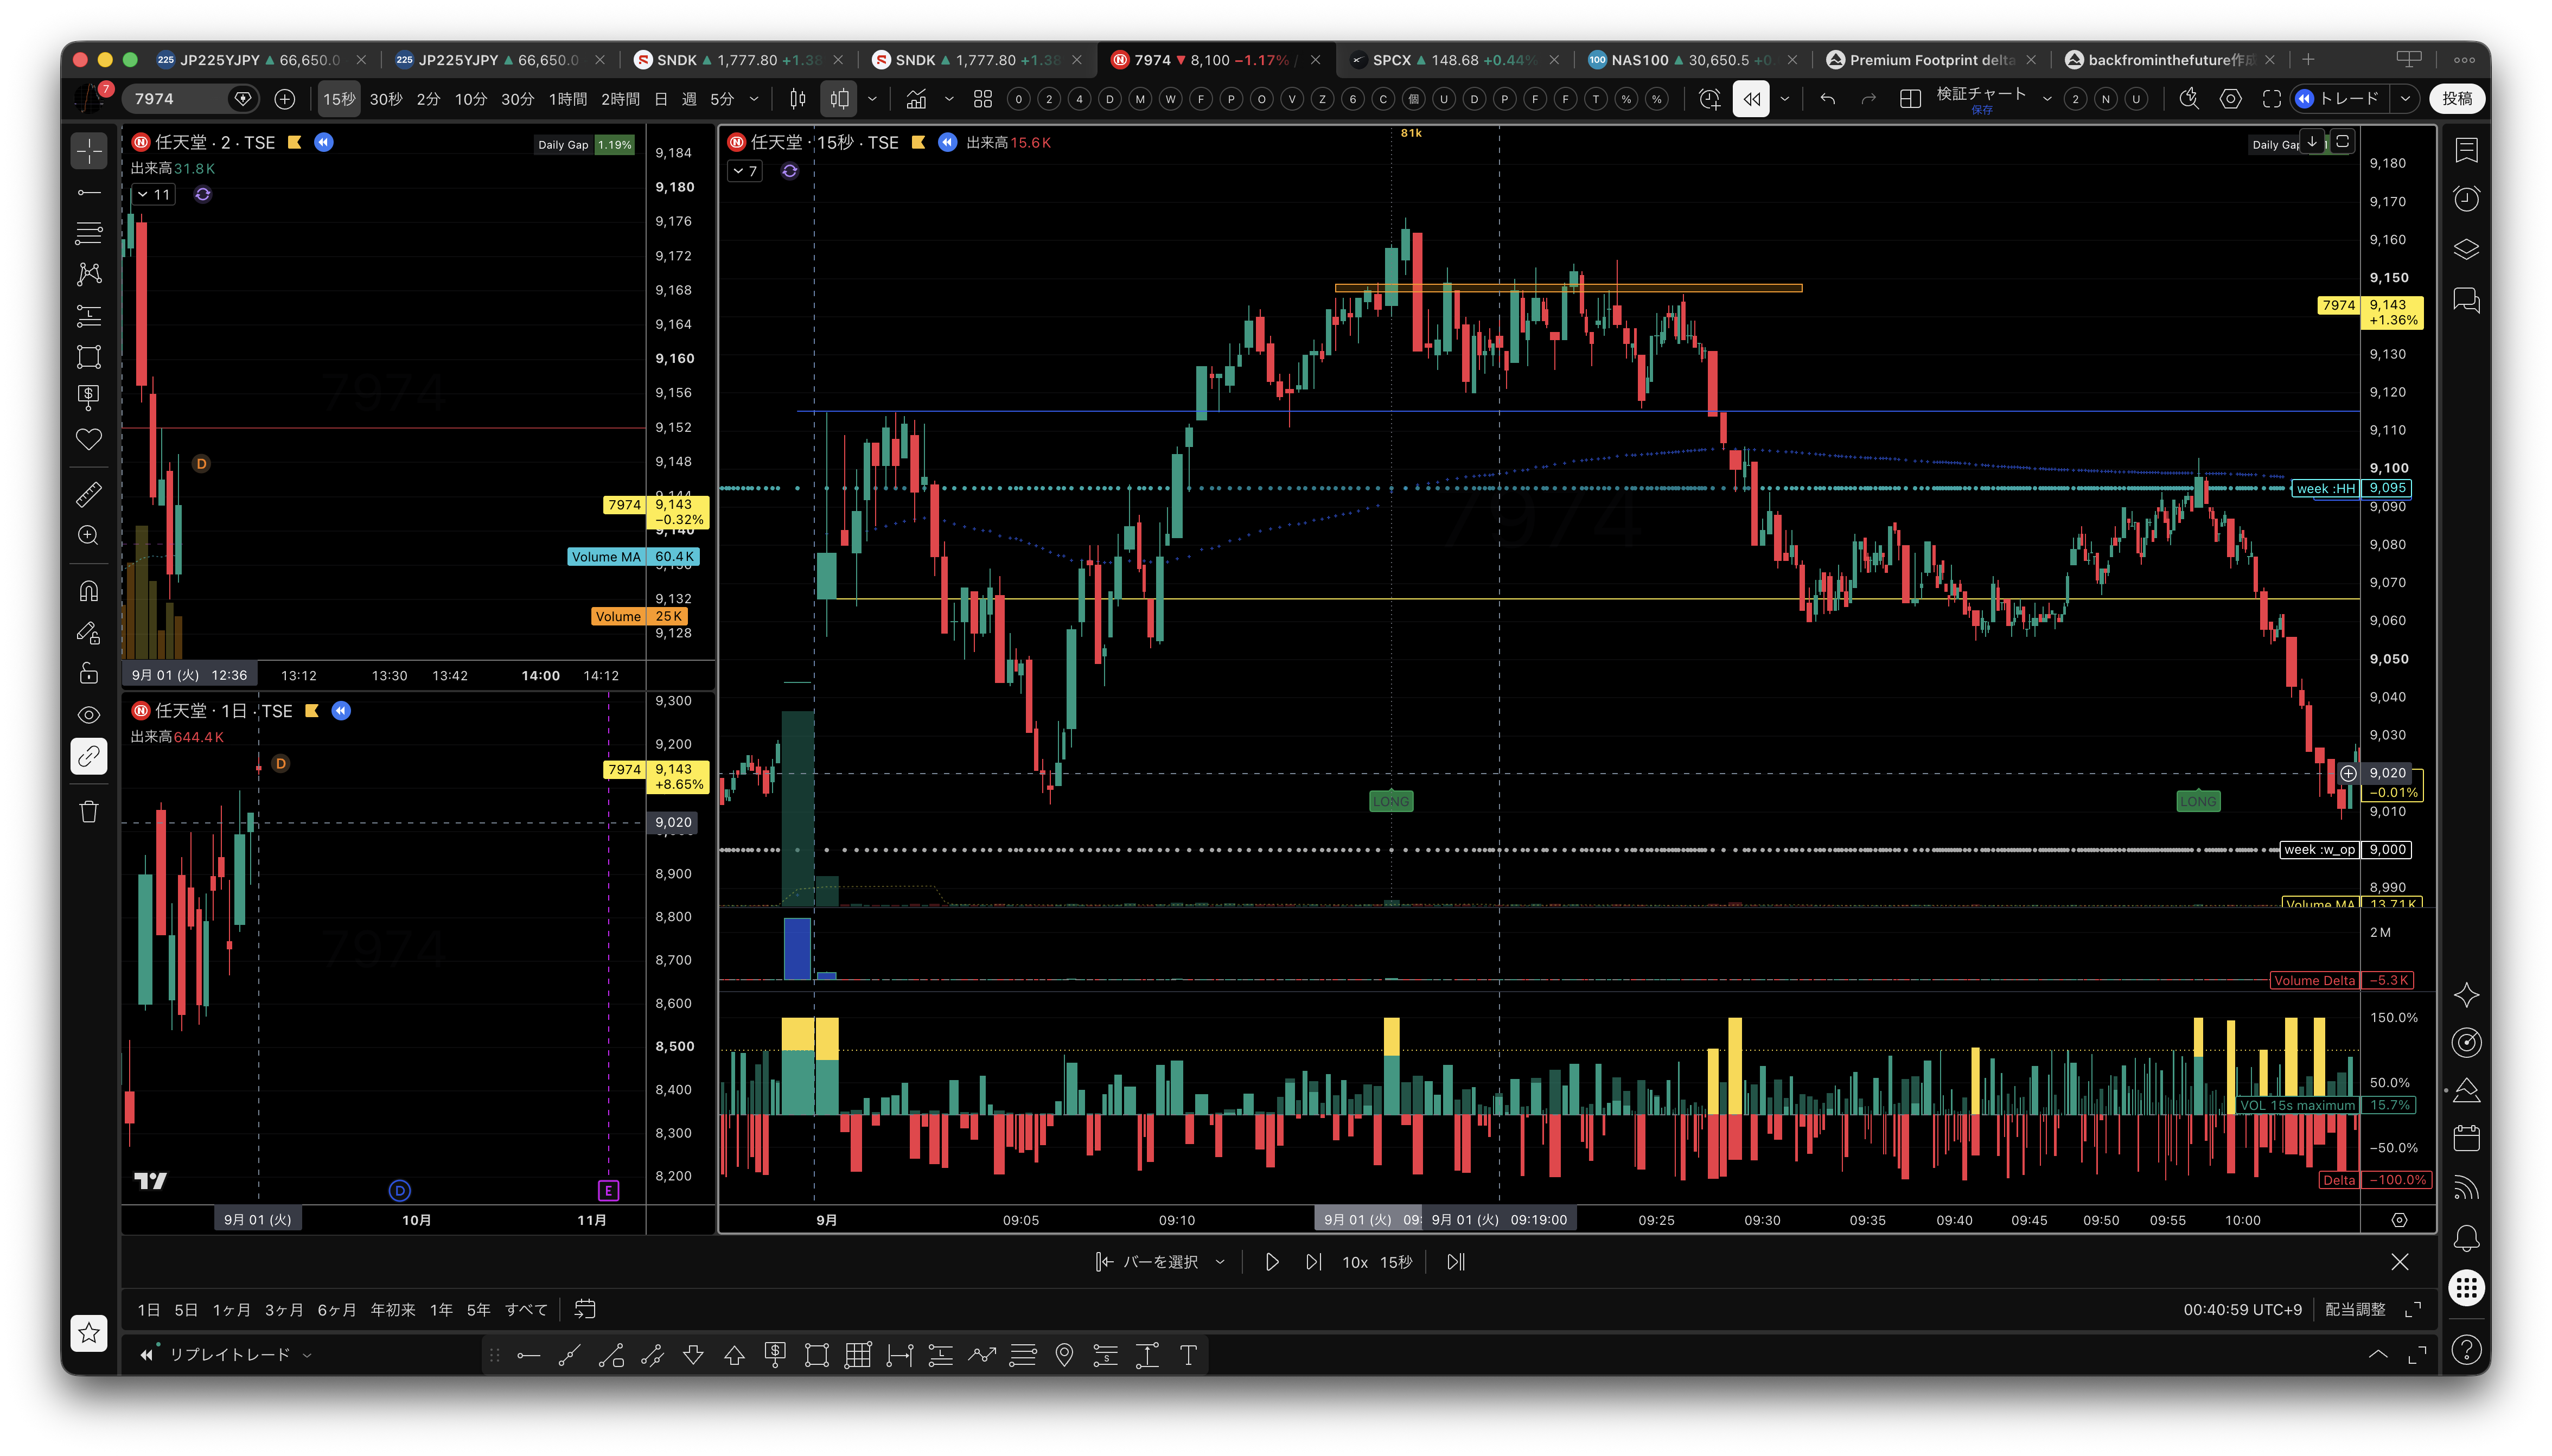
ENTRY POINT通過後はスルー。9,100円は単純なキリ番ではなく注文が集まる価格帯、大出来高陽線の下割れはFleming SELL候補、9:15上昇陽線の下をSUPPORTとして確認する。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
4-2-2. 09:29 買い板が食われる場面|それだけでは上昇根拠にならない
09:29付近では、買い板・支持注文が食われる反応が見える。ただし、板が食われたことだけでは「ここから上がる」理由にはならない。売りが板を消化したあとに、安値更新が止まる、価格が支持帯を回復して維持する、次の足で反転するなどの下げ止まりの合図が必要である。
したがって、この時点ではLONGを追加せず、板の消化=上昇確認ではないと記録する。確認待ちの扱いは P0 とし、TETRA2やP1の成功例には数えない。9:15上昇陽線の下をSUPPORTとして、実体割れ後に戻せないなら弱さ継続、割れを否定して価格を維持するなら下げ止まり候補へ進める。
観察ID:OBS-20260901-7974-0929-BOOK-ABSORB。
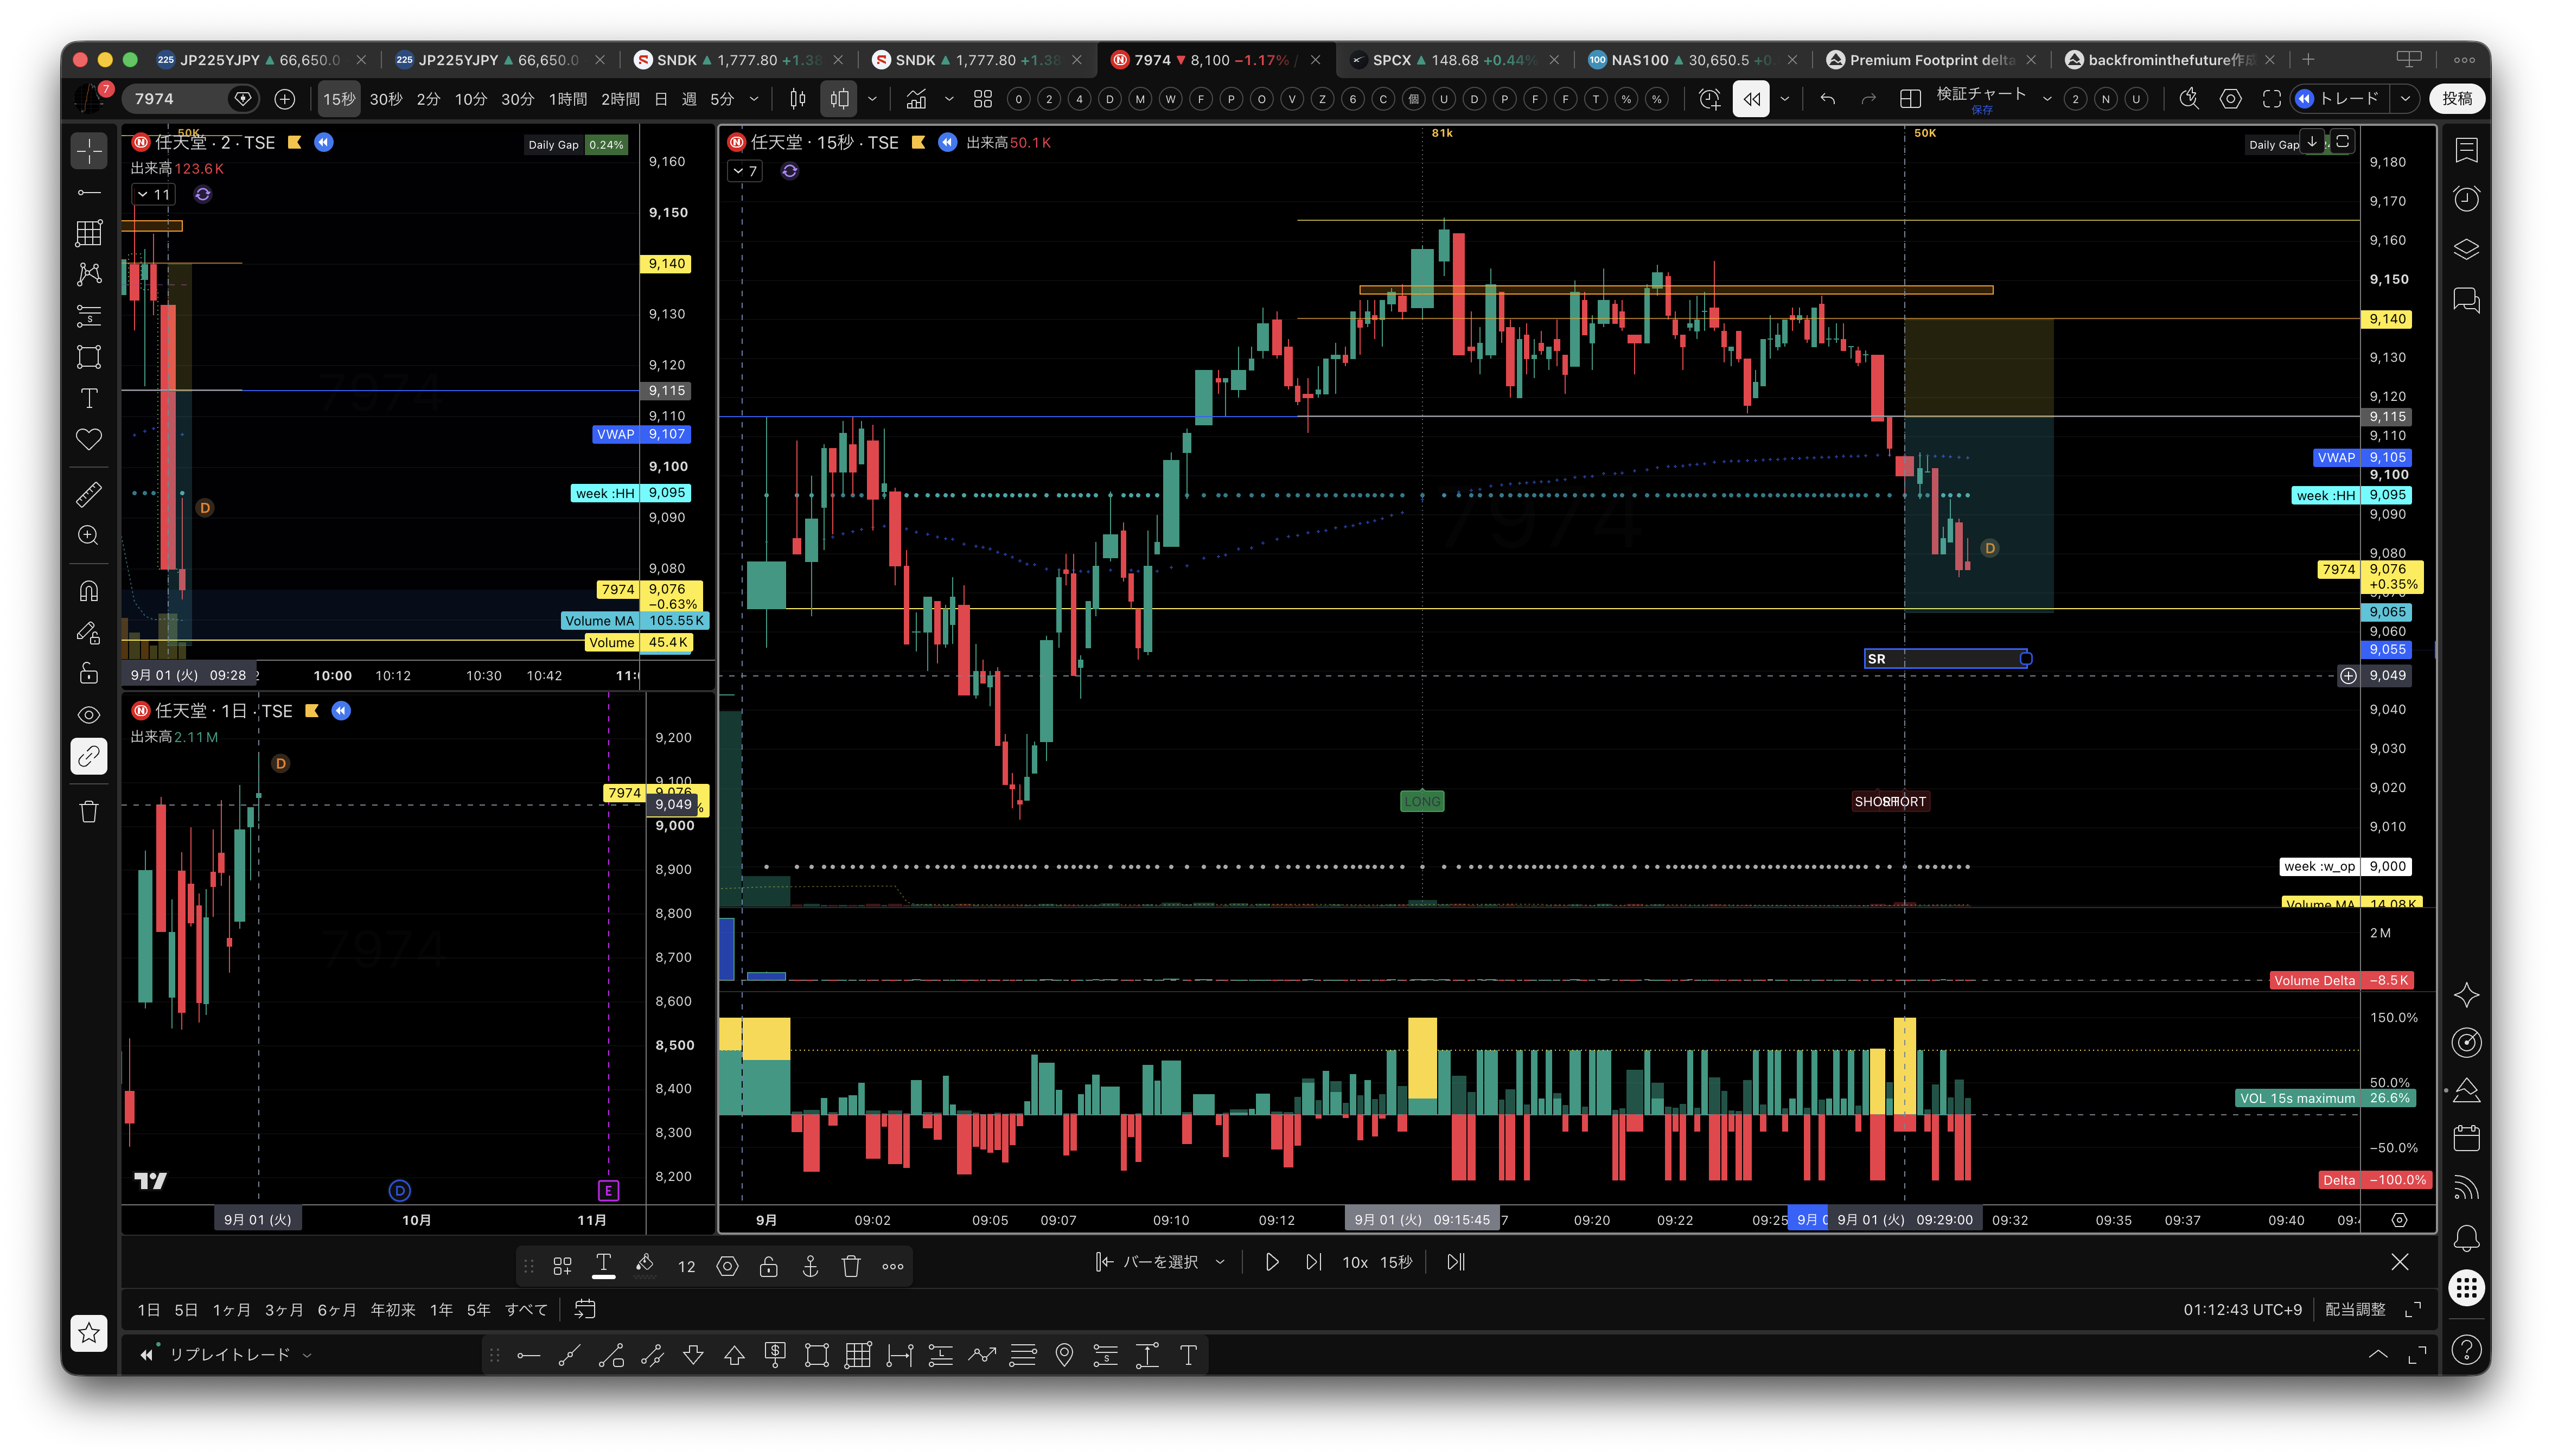
板が食われた事実だけではLONGしない。安値更新停止、支持回復・維持、次の足の反転を確認してから判断する。画像クリックで拡大、拡大後はスクロール・ドラッグで確認。
4-3. FLAG SELLパターン|重要テンプレート
本日の任天堂では、実際の新規ショート約定はないが、ロング保有中にFLAG SELLへ移行する構造を観察した。メモ上の中心となる時間帯は09:54〜09:58で、CSVでは09:54に9,093円で買い、09:58に9,081円で返済売りしている。したがって、FLAG SELLは「売りで利益を取った実績」ではなく、ロング撤退を判断するきっかけと、次回に再利用する売りテンプレートとして記録する。
形の流れ
- 9,100円付近の水平値を上抜ける。
- その後に高値更新が続かず、上抜けが失敗する。
- 2分足でピンバーのような反応が出る。
- 戻り高値を切り下げ、下降FLAGの形になる。
- FLAG下限または直前安値を割ったら売り継続の確認。最安値・前回安値へのタッチは第一TP候補としてチェックする。
リアルタイムでの実行条件
- 上抜け失敗を確認した時刻を記録する。
- FLAGの上限・下限を先に引き、下限の実体割れをSELLトリガーにする。
- 下限割れ後の戻りがFLAG内へ戻せないことを確認する。
- 最安値タッチまたは下段サポート到達で第一TP。残りは直近戻り高値を無効化ラインにして管理する。
- 9,100円またはFLAG上限を回復し、高値更新するならFLAG SELLは無効化する。
- 板は売り板の厚さだけでなく、下限割れ時の売り約定増加、買い板の後退、戻りで価格を維持できないことを同時に確認する。
本日の実績との区別
- 実約定:09:58の返済売り、100株、9,081円、−1,200円。
- 未実行:FLAG SELLの新規売り・返済買い。
- 後から見た「売れたはず」の利益は、実績損益に加えない。
4-4. ドテン・ショートは未実行
メモには、ロスカット地点でドテン・ショートしていれば利益を取れた可能性があるという検証がある。しかし、今回のCSVには任天堂の新規売り・返済買いはない。したがって、ドテンの想定利益は実現損益に含めない。
次回は、ロング撤退とドテンを同じ判断にしない。ドテン・ショートまで行う条件は、少なくとも次のように事前に固定する。
- 9,100円などの水平値を回復できず、再び下回る。
- 下降フラッグの下限を実体で割る。
- VWAPまたは短期基準線の下で戻りが止まる。
- 売り約定の増加と買い板の価格維持失敗が同時に出る。
4-5. 本日登録する2つのテンプレート
| テンプレート | ENTRY/SELLトリガー | 無効化 | 第一TP・管理 |
|---|---|---|---|
| 5803 10:02 下段サポート反発ロング | 下段支持で安値更新が止まり、買い約定と価格維持が確認できる | 支持帯を実体で下抜ける | 直近抵抗・5,316円などの分岐を確認し、返済を分けて管理 |
| 7974 FLAG SELL | 9,100円上抜け失敗→ピンバー→下降FLAG下限の実体割れ | 9,100円またはFLAG上限を回復し高値更新 | 最安値・前回安値タッチを第一TP候補、戻り高値で無効化管理 |
3-7. 9/1歩み値検証|節目大出来高→二段階下値試し→安値圏レンジ→反転LONG
9/1の5803フジクラは、寄り付き直後の出来高ではなく、場中の節目で出来高が急増し、その後の値動きが鈍ってレンジ化したあとに、戻り高値を更新するという下げ止まりパターンとして記録する。出来高の大きさだけをENTRY理由にせず、出来高発生後の価格維持・安値更新停止・反発確認を順番に見る。
観察された時系列
| 時刻 | 足・価格 | 出来高と形状 | 判断上の意味 |
|---|---|---|---|
| 09:43:30 | 15秒足 O 5,307/H 5,307/L 5,294/C 5,302 | 497,400株。直前5分中央値に対して約14倍の場中大出来高 | 下方向の値動きが節目で一度受け止められた監視ポイント。ここではまだLONG確定ではない |
| 09:51:00〜09:51:29 | 30秒集計 O 5,309/H 5,313/L 5,288/C 5,290、201,800株 | 15秒足では09:51:15が167,300株、09:51:30が97,900株。09:51:00単独ではなく、30秒ブロック全体で大きい | 一回目の戻しが売られ、下段を再確認する二段目の下値試し |
| 09:52〜09:59 | おおむね5,286〜5,303円 | 下値を大きく更新できず、安値圏で往復 | 売りの伸びが鈍り、レンジ下限候補が見え始める。ただし、まだレンジ確定ではない |
| 10:01〜10:02 | 実約定5,303円/5,293円でLONG | 下段サポート候補での安値更新停止を前提に追加LONG | 10:02の5,293円を、反転成立前の重要ENTRY POINTとして登録 |
| 10:07〜10:08 | 5,322円付近で終値、10:08に高値5,335円 | 5,316円のダウ分岐を回復し、最初の上方向の波が伸びる | 先行LONGが「反発期待」から「短期ダウ転換確認」へ変わる |
| 10:17:30〜10:17:45 | 30秒足 O 5,368/H 5,384/L 5,367/C 5,377、246,400株。15秒足では10:17:45に166,900株 | 高値5,384円へ伸びる上昇陽線。場中の直前5分中央値比で約2.56倍(30秒)、約3.64倍(15秒) | 戻り高値圏で上昇の勢いが一巡した候補。利益確定売り・戻り売りが重なった可能性を監視する |
| 10:18〜10:20 | 高値5,384円付近を維持したあと、10:20:45に5,366円まで下押し | 高値圏の維持に失敗し、供給が入り始める | 「みんなが利確した」と断定せず、高値圏の分配・利確候補として記録 |
| 10:25 | 5,351/5,353/5,327/5,328、291,600株 | 上昇後の戻り売り・調整が再発 | 一日全体のトレンド転換確定ではなく、下げ止まりからの短期反転・調整波として評価 |
この形の言語化
場中の節目で大出来高が発生し、最初の反発が売られたあと、二度目の下値試しでも安値更新が進まず、安値圏の小レンジを形成する。レンジ上限または短期ダウ分岐を回復したところで、下げ止まり後の調整上昇へ移行する型。
この型では、09:43:30と09:51:00〜09:51:30は「反転を予測するための監視点」、10:01〜10:02は「レンジ下限での先行ENTRY」、5,316円回復は「反転確認」と役割を分ける。大出来高の足が出た瞬間に買う型ではなく、出来高発生後に売りが価格を下へ運べなくなったことを確認してから入る型である。
前日の歩み値・終値を含む背景では、8/31の前日終値は5,504円、9/1の始値は5,420円で、寄り付きから下方向へ大きく乖離していた。したがって、9:43以降の出来高は「高値圏の押し目」ではなく、寄り付きから下落した後の下段で発生した節目反応として読む。前日終値5,504円と当日始値5,420円は上位の基準線として残し、今回のENTRYはその下で形成された場中レンジの反応である。
ENTRYとしての採点と無効化
- 監視開始:09:43:30の場中大出来高。ここでは売買せず、価格が節目を維持するかを見る。
- 二段目の確認:09:51:00〜09:51:30の30秒出来高と下値5,283〜5,288円付近。最初の反発失敗を含むため、まだ「底値確定」とは呼ばない。
- 重要ENTRY:10:02、5,293円。5,300円付近の支持候補、安値更新停止、価格維持を前提にした先行LONG。実約定は100株、10:16に5,360円で返済し、概算+6,700円。
- 確認ライン:5,316円。ここを回復して短期ダウの分岐を上抜けたことで、反発期待から上昇確認へ移る。
- 無効化:支持帯を実体で下抜ける、または5,316円を回復できず下落が再開する場合。板の厚さだけで無効化を遅らせない。
この事例は、「大出来高=即ENTRY」ではなく、「大出来高→下値試し→レンジ化→分岐回復」の順に分解して検証するための基準ケースである。今後の225シンクロ銘柄検索では、同じ時刻帯に①場中大出来高、②一度目の反発失敗、③二段目の下値試し、④安値更新の鈍化、⑤レンジ上限またはダウ分岐の回復がそろう銘柄を候補として抽出する。
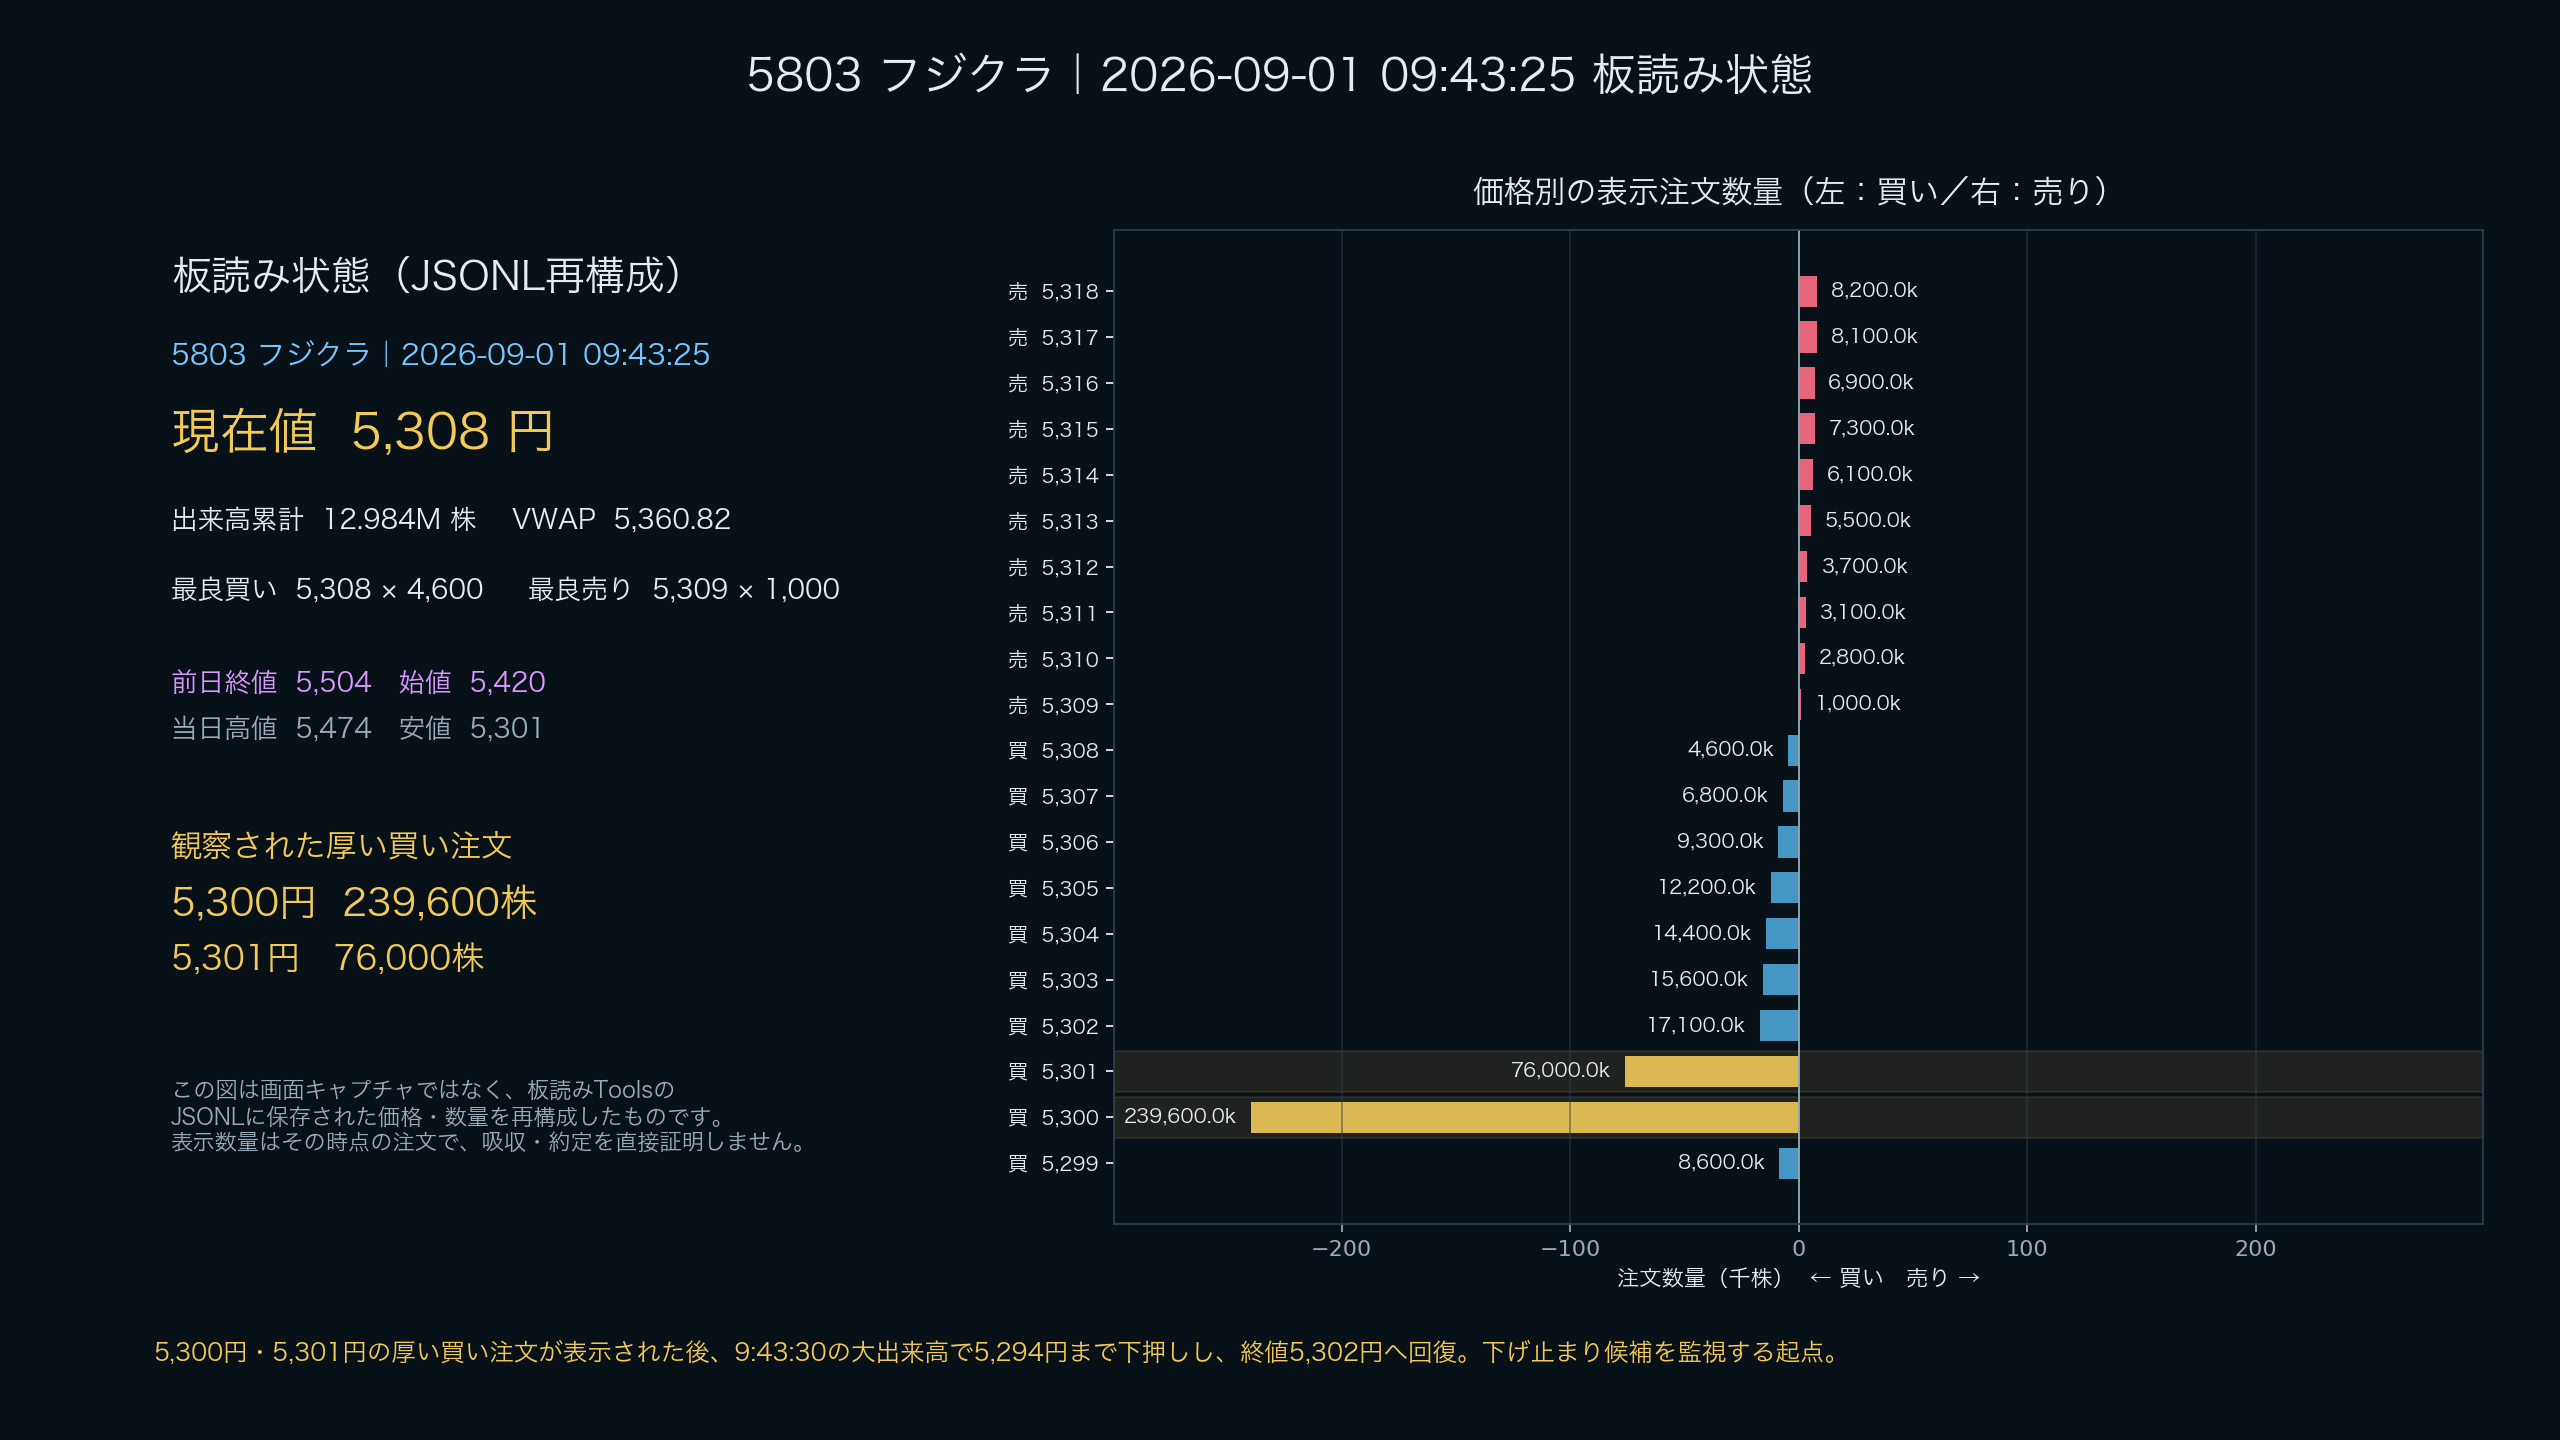
板読み状態の再構成|9:43:25
画面キャプチャではなく、板読みToolsのJSONLに保存された9:43:25時点の板を再構成した図である。現在値5,308円、累計出来高12.9844M株、VWAP5,360.82円、最良買い5,308円×4,600株、最良売り5,309円×1,000株。5,300円に239,600株、5,301円に76,000株の買い注文が表示されていた。ここを節目候補として監視し、9:43:30の大出来高で5,294円まで下押ししたあと5,302円へ戻した流れと照合する。
表示注文はその時点の注文数量であり、取消・移動・約定が含まれ得る。したがって厚い買い板だけで「吸収」や反発を断定せず、出来高発生後に価格が節目を維持したか、二度目の下値試しで更新が鈍ったかを合わせて判定する。
10:17〜10:20|高値圏の出来高を伴う上昇陽線
10:17:30〜10:17:45に5,384円まで伸びる上昇陽線と大きな出来高が発生した。30秒足は246,400株、15秒足の10:17:45は166,900株で、戻り高値5,384円付近に注文・約定が集中した局面と見られる。その後10:20:45に5,366円まで下押しし、10:25には終値5,328円の大陰線になったため、ここは「みんなが利確した」と確定する箇所ではなく、高値圏で利益確定売り・戻り売りが重なった可能性が高い候補として言語化する。
チャート上では10:17:45を「高値圏の大出来高陽線/利確候補」、10:20:45以降を「高値維持失敗・供給再開」として矢印を付けた。S1=下落、S2=戻し、S3=再下落で整理する場合、9:43以降の下落がS1、10:17:45までの上昇がS2、10:20:45以降がS3に相当する。
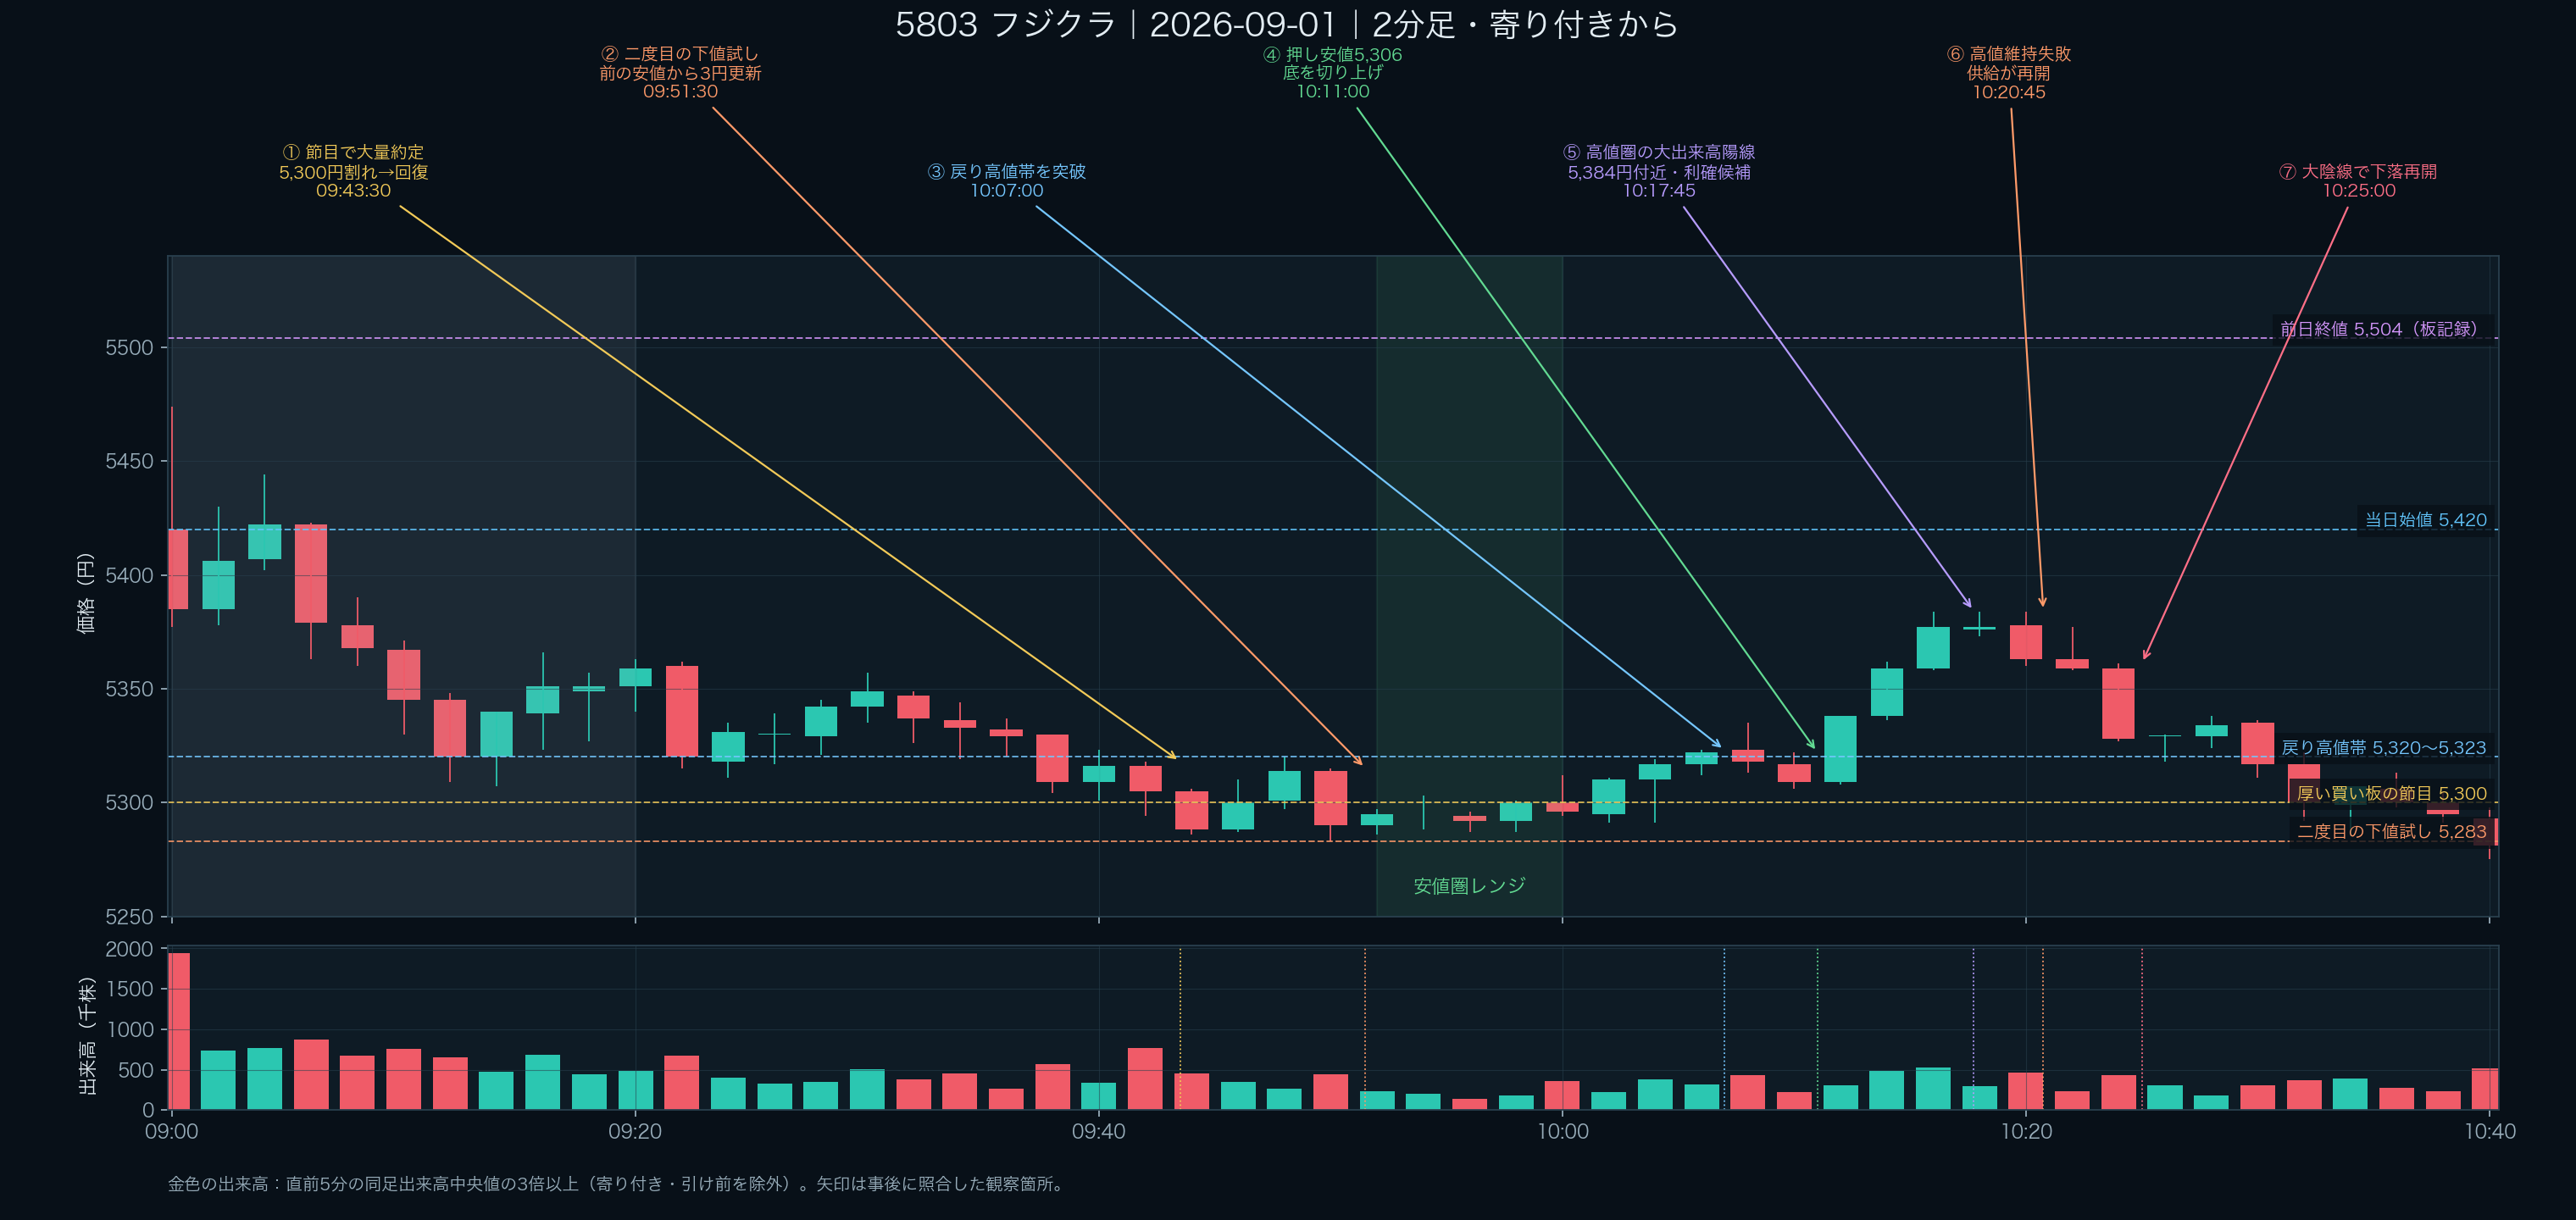
09:43:30/09:51:00〜09:51:30の出来高帯、10:02の重要ENTRY、5,316円回復を全体構造で確認。画像クリックで詳細HTMLへ。
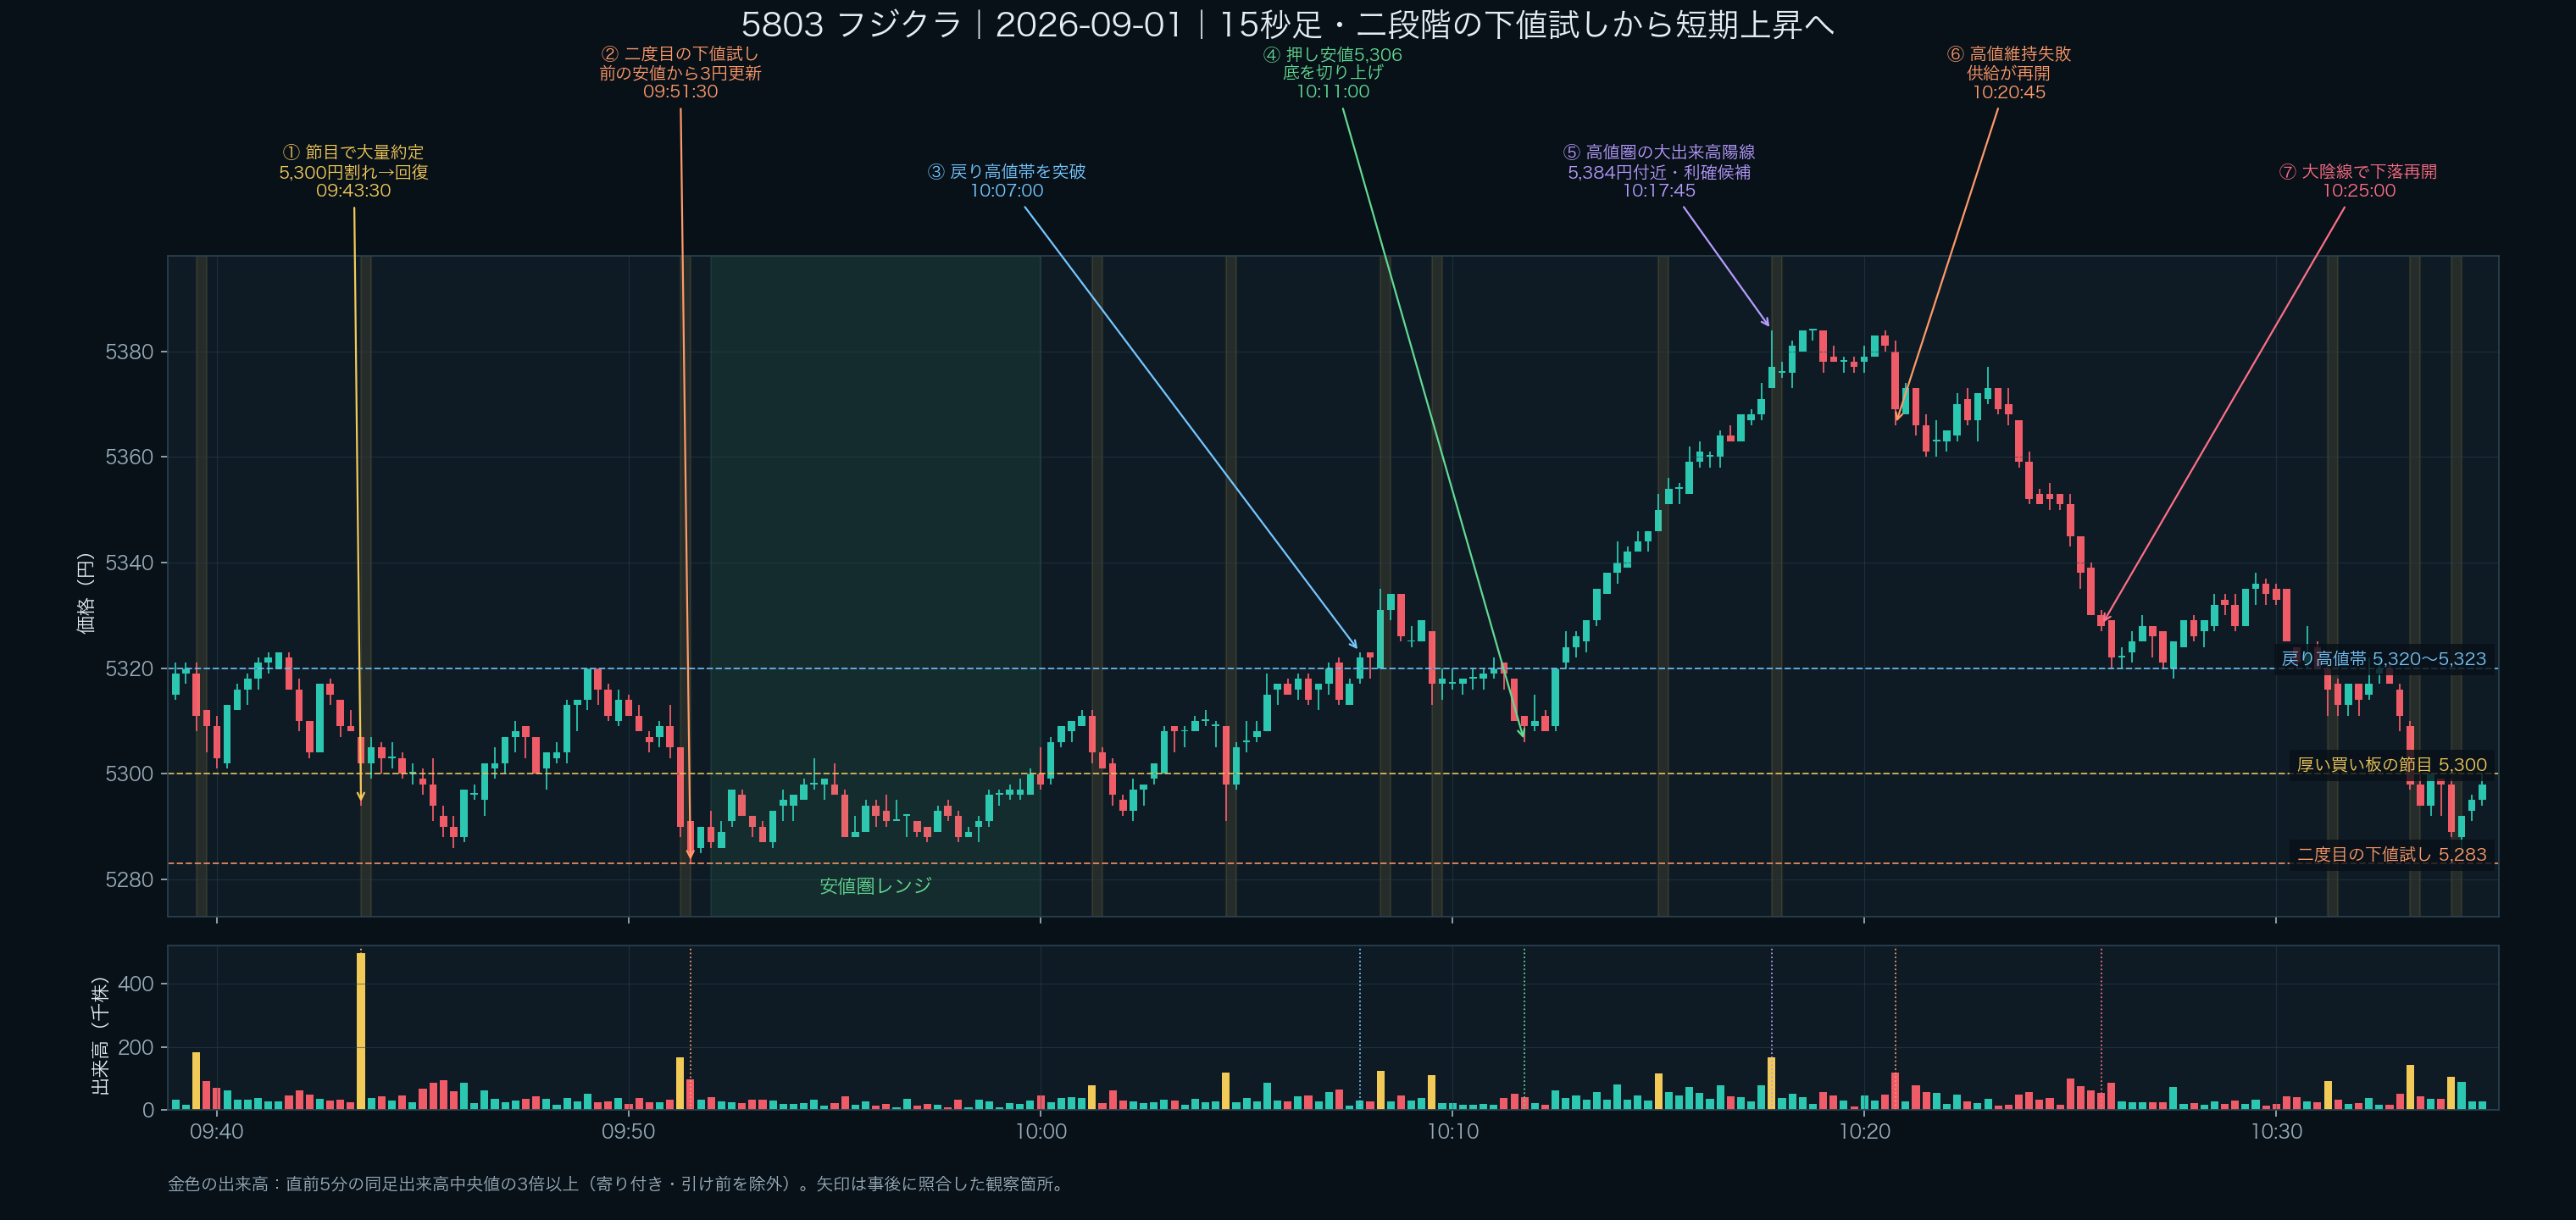
寄り付き・引けの出来高を根拠から除外し、場中の09:43:30と09:51ブロック、その後の安値圏レンジを拡大して確認。
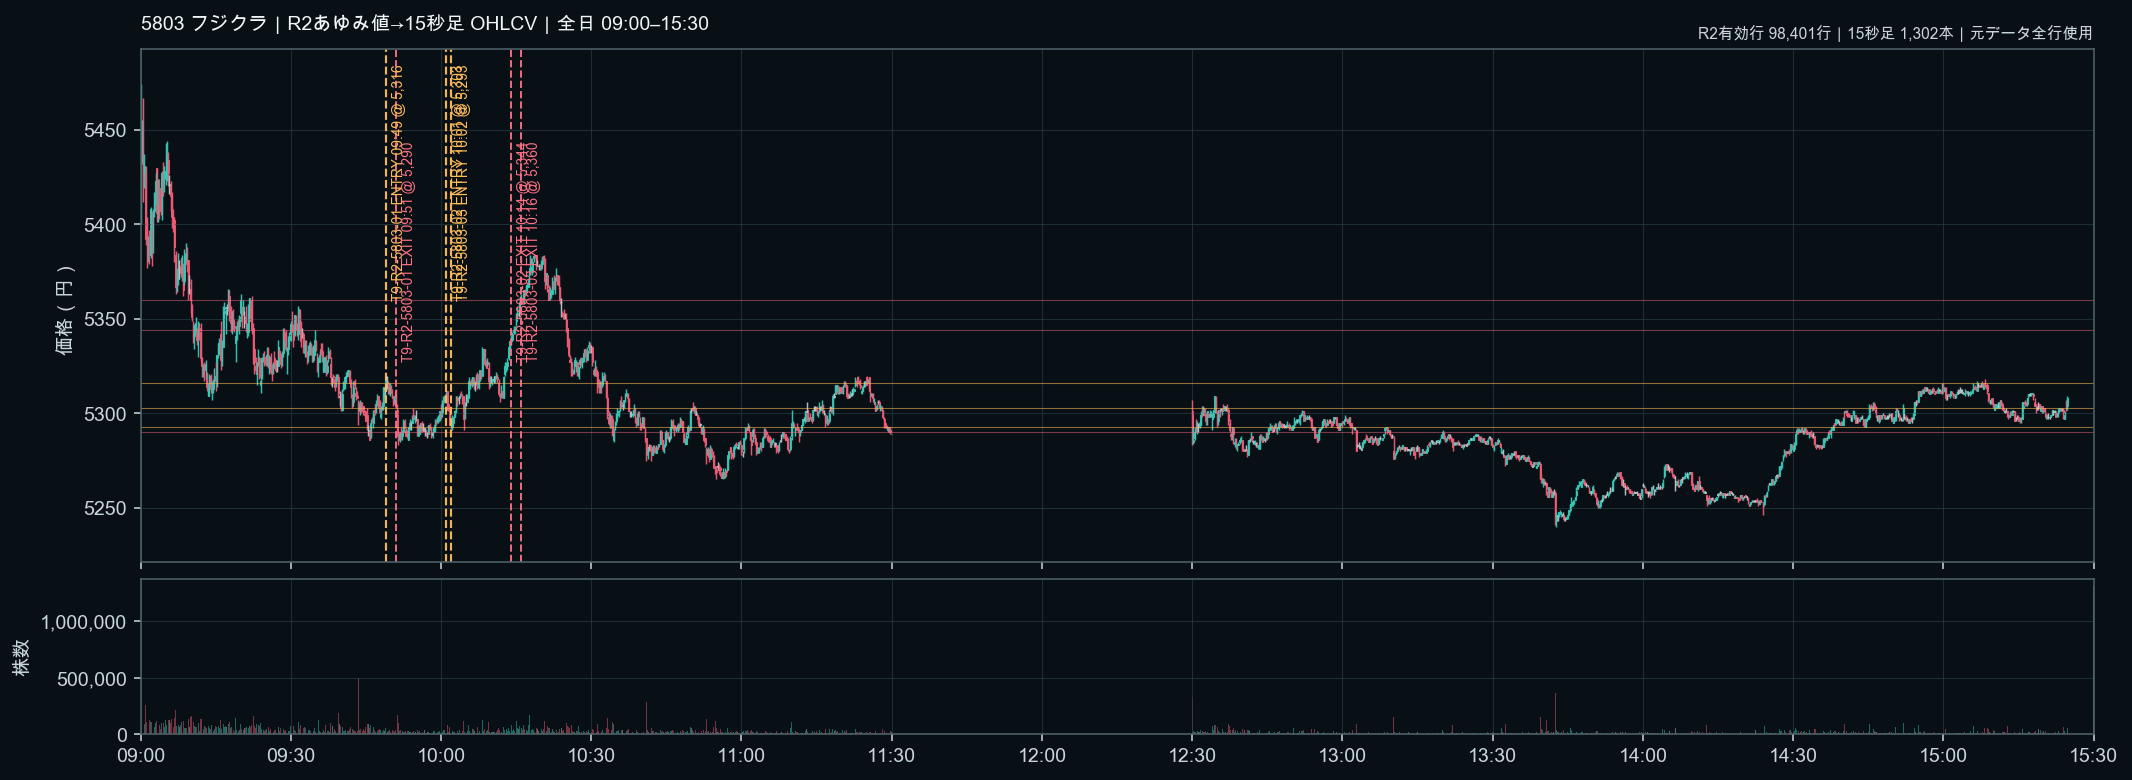
寄り付き直後の初動から、下落、9:43・9:51の場中出来高、安値圏レンジ、10:17:45の高値圏までを全体で確認。画像クリックで拡大・スクロール。
5. 6976・6981・1321の扱い
6976 太陽誘電
9/1のCSVに6976の約定はない。メモでは、日経225と太陽誘電がシンクロして上昇する場面を把握できた一方、すでに上昇しているところを追いかけるロングのルールがなく、エントリーできなかったと振り返っている。
9:51頃のサポート・レジスタンスを軸に、9,143円から9,291円付近まで取れた可能性があるという記述は、実取引ではなく事後の検証シナリオである。今後は「指数とシンクロ」「上方向の環境」「サポレジ形成」「押し目」「再上昇」の5条件を、どの時刻・価格で確認したらエントリー可能とするかを事前に記録する。
6981 村田製作所
9/1のCSVに6981の約定はない。したがって、村田製作所の売買損益やポジション保有を本日の日誌の実績欄には書かない。観察した場合は、観察時刻・価格・根拠・見送った理由を別欄へ記録する。
1321 NF日経225
08:51の買い注文は取消で、約定数はない。日経225のカップ・アンド・ハンドルや5分足60EMA上向きという見立ては、環境認識・観察として残すが、実約定の利益とは合算しない。
6. 良かったところ
- 約定CSVで確認できる範囲では、フジクラの損切り後に無計画なドテン・ショートをせず、再びロングできる場面を待った。
- 任天堂では、日経225の上目線だけに引っ張られず、個別のピンバー・下降フラッグを優先して撤退できた。
- フジクラでは、下段のサポート、出来高、2分足のダウ転換、VWAP、水平値を組み合わせて考えようとしていた。
- フジクラの追加ロングは、10:14と10:16に分けて返済し、含み益を実現益へ変えた。
- 板の大きさだけで即断せず、5,280円付近で約定の吸収・板の補充・割れ後の戻りまで確認しようとしていた。
- 「日経225の方向」と「個別銘柄のエントリー方向」を分けて考える必要性を、任天堂とフジクラの両方で確認できた。
- 松井証券の仕様に合わせ、逆指値を取り消してから成行決済へ切り替える注文フローを実行できた。取消注文と実約定を混同しない形に整理できる。
7. 悪かったところ・改善できるところ
7-1. 約定時刻と観察時刻が混ざっていた
フジクラについて、メモの09:43は15秒足を見ていた時刻であり、CSVの実ENTRYは09:49。観察・計画・注文・約定を一つの時刻として書くと、エントリーの再現性を誤って評価する。
次回は、最低限次の4つを別々に書く。
観察開始:09:43
エントリー判断:サポレジ・出来高・無効化ラインを確認した時刻
注文受付:注文を出した時刻
実約定:実際に約定した時刻・単価・数量
7-2. 逆指値の取消の意味を松井証券の仕様として記録する
フジクラでは、10:02にトリガー5,284円・5,285円、10:14にトリガー5,305円の逆指値取消が記録されている。本人の補足によれば、これは成行で決済するために既存の逆指値を取り消す必要がある松井証券の運用上の処理であり、取消そのものを失敗・管理不備とは評価しない。
改善点は、取消を問題視することではなく、注文状態の遷移を日誌へ残すこと。
- 逆指値を取消した時刻と理由(成行決済へ切替)。
- 取消後に成行返済を出した時刻・約定単価・数量。
- まだ保有を続ける場合は、手動監視へ切り替えたことと新しい無効化ライン。
- 同じ建玉に重複注文が残っていないこと。
今回の10:14・10:16の返済はCSVで約定が確認できるため、取消注文と実約定を分ければ、松井証券の仕様に沿った正常な決済フローとして記録できる。
7-3. ヒゲ・実体・足確定の定義が後から広がりやすい
「8ティック程度はフジクラの誤差」と判断したこと自体は検証材料だが、ENTRY後に許容幅を広げると、損切りを先送りする理由にもなる。次回は、銘柄ごとに「ヒゲ」「実体」「2分足終値」のどれを採用するか、許容ティック数を注文前に固定する。
7-4. 複数ポジションの管理を明確にする
10:01と10:02にフジクラを100株ずつ買い、10:14と10:16に100株ずつ売っている。CSVには建玉IDがないため、日誌には「2枚の追加ロング」と数量を明記し、各ポジションの第一利確・残りの逆指値・最終返済を分けて書く。
7-5. 実績と仮想検証の損益を混ぜない
メモの「デモで+63,000円」や、任天堂をドテンした場合の想定利益は、今回のCSVの実約定損益とは別物である。今回の実績は+7,000円。仮想検証は「もし〜なら」と明記して、実績表の合計には足さない。
8. 次回に使うエントリー記録の型
銘柄:
観察開始時刻:
環境認識(指数・セクター):
方向:LONG / SHORT / 見送り
ENTRY条件:水平値、VWAP、出来高、歩み値、板の変化
確認時刻:条件が初めてそろった時刻
注文時刻・注文価格:
実約定時刻・約定単価・数量:
無効化ライン:
第一利確:
保有継続条件:
撤退・返済時刻・約定単価:
結果:手数料控除前損益
フジクラのように「観察開始から実約定まで時間がある」ケースでは、確認時刻を残すことで、09:43の根拠で09:49に入ったのか、09:49時点で新しい根拠が出たのかを後から区別できる。
9. 本日のまとめ
本日は、日経225を上方向と見る環境認識を持ちながら、任天堂では個別の弱さで撤退し、フジクラでは最初のロング損切り後に再度ロングへ切り替えた。実績としては、フジクラの追加ロングの利益が最初の損失と任天堂の損失を上回り、一日合計は約+7,000円となった。
本日の重要テンプレートは、5803フジクラ10:02の下段サポート反発ロングと、7974任天堂のFLAG SELLである。前者は板・約定・価格維持から買いを組み立てる型、後者は上抜け失敗からピンバー・下降FLAGを経て売りへ切り替える型として、別々の条件で覚える。任天堂のFLAG SELLは実際の新規ショート約定ではなく、09:58のロング撤退判断と、次回の売り候補を分けて記録する。
一番の改善テーマは、「方向性を当てたか」よりも、観察・判断確定・注文・実約定・無効化・返済を別の時刻として記録すること。特に、板の厚さや大きな注文を見たときは、板情報だけで判断せず、同じ時刻の約定・歩み値・価格維持と照合する。日経225の上目線は環境認識として使い、個別銘柄のエントリーは個別チャートと無効化ラインで最終判断する。
NY時間については、BB Compの収縮からのブレイクダウンと複数指数のシンクロを下方向継続の型として認識し、出来高アラート後の追っかけSellを避け、チャネル状レンジと深い戻しで利確したというメモが残っている。これは実行の考え方としては一貫しているが、価格・数量・約定照合がないため、国内の+7,000円とは別管理にする。
10. ニューヨーク時間(9/1)追記
10-1. 証拠区分
NY分の時刻・銘柄・方向は、指定された 9/1 NYメモ(ローカル原文は公開対象外) の記載を採用した。時刻はメモ表記をそのまま転記しており、JSTとNY現地時刻の変換は行っていない。今回確認できた 約定CSV は国内銘柄の注文履歴で、TSLA/NVDA/SNDKの約定行を含まない。また、9/1のR2保存先にも米国株のTSLA/NVDA/SNDK歩み値は確認できなかった。
したがって、次の表は「本人メモ上のトレード記録」であり、国内約定CSVで確定したT9-01〜T9-04とは別の証拠レベルである。
| 時刻(メモ表記) | 事象 | 対象 | 記録の扱い |
|---|---|---|---|
| 16:30頃 | 日経平均・ミニS100・US30・S&P500がそろって下方向へ | 複数指数 | 環境認識・観察 |
| 17:40頃〜18:00頃 | 10分足の出来高アラート | 市場全体 | すでに下落後のため追っかけSellを見送る判断 |
| 22:30頃 | 成行Sell | Tesla(TSLA)・NVIDIA(NVDA) | メモ上のENTRY。価格・数量・約定CSV未照合 |
| 22:34頃 | LONG | SNDK(SanDisk) | メモ上のENTRY。価格・数量・約定CSV未照合 |
| 22:43頃 | 利確 | TSLA・NVDA等 | メモ上のEXIT。価格・数量・損益未確定 |
| 23:50頃 | TP | SNDK | メモ上の利確。価格・数量・損益未確定 |
| 0:26頃 | ボラティリティ低下・終了 | SNDK等 | メモ上の終了記録。$19TICK の意味は未確定 |
10-2. NYの環境認識とENTRY根拠
メモでは、バンドが狭く収縮したBB Compから下方向へ解放され、値幅が拡大する下落を事前に想定していた。16:30頃から日経平均、ミニS100、US30、S&P500が同時に下向きとなったため、単一銘柄の弱さではなく、複数指数のシンクロを下方向の環境認識としている。
17:40頃または18:00頃の10分足出来高アラートは、下落が進んだ後に発生したものとして扱い、そこから売りを追いかけなかった。この点は、出来高アラートをENTRYトリガーにせず、「すでに動いた後か」を確認している点で重要である。
22:30頃のTSLA/NVDA Sellは、15分足の下方向構造、BB Comp解放、複数指数の同時下落を重ねたメモ上の判断である。型としては、既存の P3 売り継続/戻り売り に、BB Compブレイクダウン と 複数指数シンクロ のコンテキストを付ける。
10-3. 利確と判断が崩れたタイミング
22:43頃、下落後にチャネル状のレンジが発生し、戻り売りのポイントまで深い戻しが入ったため利確した。SanDisk、NVIDIA、MU(Micron)もレンジ帯に入ったという観察があり、複数銘柄で下落の継続性が弱くなったことを利確理由としている。
NYメモの追記では、22:34頃にSNDK(SanDisk)をLONG、23:50頃にTP、0:26頃にボラティリティ低下を確認して終了したと記録されている。これはTSLA/NVDAの22:30頃Sellとは別のトレード記録として分ける。SNDKについては、ENTRY価格・数量・TP価格・無効化価格がないため、方向と時刻だけを確定し、損益や期待値は計算しない。
このメモから復元できる判断の時系列は、次のとおり。
- 下方向の環境確定:16:30頃。 BB Comp収縮後の下放れと複数指数の同時下落を確認した時点。
- 追っかけSellを避ける判断:17:40〜18:00頃。 出来高アラート時点ではすでに下落が進み、新規Sellの期待値が低下したと判断。
- Sell判断確定:22:30頃。 TSLA/NVDAを15分足と全体環境でSellしたとメモに記録。
- Sell仮説が崩れ、利確へ移行:22:43頃。 チャネル状レンジ、深い戻し、複数銘柄のレンジ化を確認した時点。
ただし、22:30の価格、22:43の価格、損切りライン・戻り高値・VWAPなどの数値はNYメモに記録されていない。よって「判断が崩れた価格」は今回確定できない。次回はENTRY前に、ブレイクダウン起点の上限/15分足の戻り高値/VWAP のいずれを無効化値とするかを数値で固定し、22:43のようなレンジ化を「時間による撤退」なのか「価格による無効化」なのか分けて記録する。
10-4. NY分の良かったところ・改善点
良かったところは、BB Comp解放による値幅拡大を先に想定できたこと、複数指数のシンクロを根拠にしたこと、出来高アラート後の下落を追いかけなかったこと、レンジ化と深い戻しを確認して利確したことである。特に、利確を「その後さらに下がったか」ではなく、短期の下落継続性が弱まった時点で行った点は、スキャルピング/デイトレードの時間軸に合う。
改善点は、TSLAとNVDAを一つの判断として扱わず、各銘柄の15分足の戻り高値・VWAP・下段サポートを個別に記録すること。さらに、成行の注文時刻、実約定時刻、価格、数量、利確価格、手数料控除前損益を残す必要がある。これがないままでは、良い方向を読めたかは評価できても、ENTRYの再現性と損益の期待値は計算できない。
添付写真(2026年9月1日 作成日時順)
今回の添付画像は、macOSのファイル作成日時をJSTとして確認し、2026年9月1日に作成された85枚を時刻順に掲載した。画像内のチャート表示日・銘柄・時間軸が本文と一致しないものもあるため、ここでは写真の存在と作成時刻を保存し、実約定・損益・売買方向の確定には約定CSVを優先する。
- 9月1日作成分:00:02:51〜23:59:36の85枚。
- 9月2日00:00以降に作成された画像は、日付判定上9月2日側へ分離し、この9月1日分には混在させていない。
- Udemy画面、データ未表示の板読みTools画面、対象日が8/31と表示される板画面などは、添付記録として残すが、9/1の売買根拠・損益計算には使わない。
- 写真はクリックまたは拡大表示で確認できる。画像の作成日時はファイルメタデータ、約定時刻・価格・数量・損益はCSVに基づく。
作成日時順ギャラリー
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
スクリーンショット 2026-09-01 0.01.57.png
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01.png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (1).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (2).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (3).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (4).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (5).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (6).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (7).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (8).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (9).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (10).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (11).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (12).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (13).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (14).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (15).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (16).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (17).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (18).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (19).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (20).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (21).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (22).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (23).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (24).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (25).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (26).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (27).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (28).png
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
スクリーン ショット 2026-09-01 に 11.22.26 午前.png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (29).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (30).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (31).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (32).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (33).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (34).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (35).png
.png)
国内市場中のチャート/監視画面。作成日時順の添付証跡。本文の約定事実はCSVを基準にする。
2026-09-01 (36).png
.png)
過去日付のチャートを含むため、9/1当日の値動きの確定根拠とは分けて参考扱い。
2026-09-01 (37).png
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 16.19.20 午後.png
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 16.22.21 午後.png
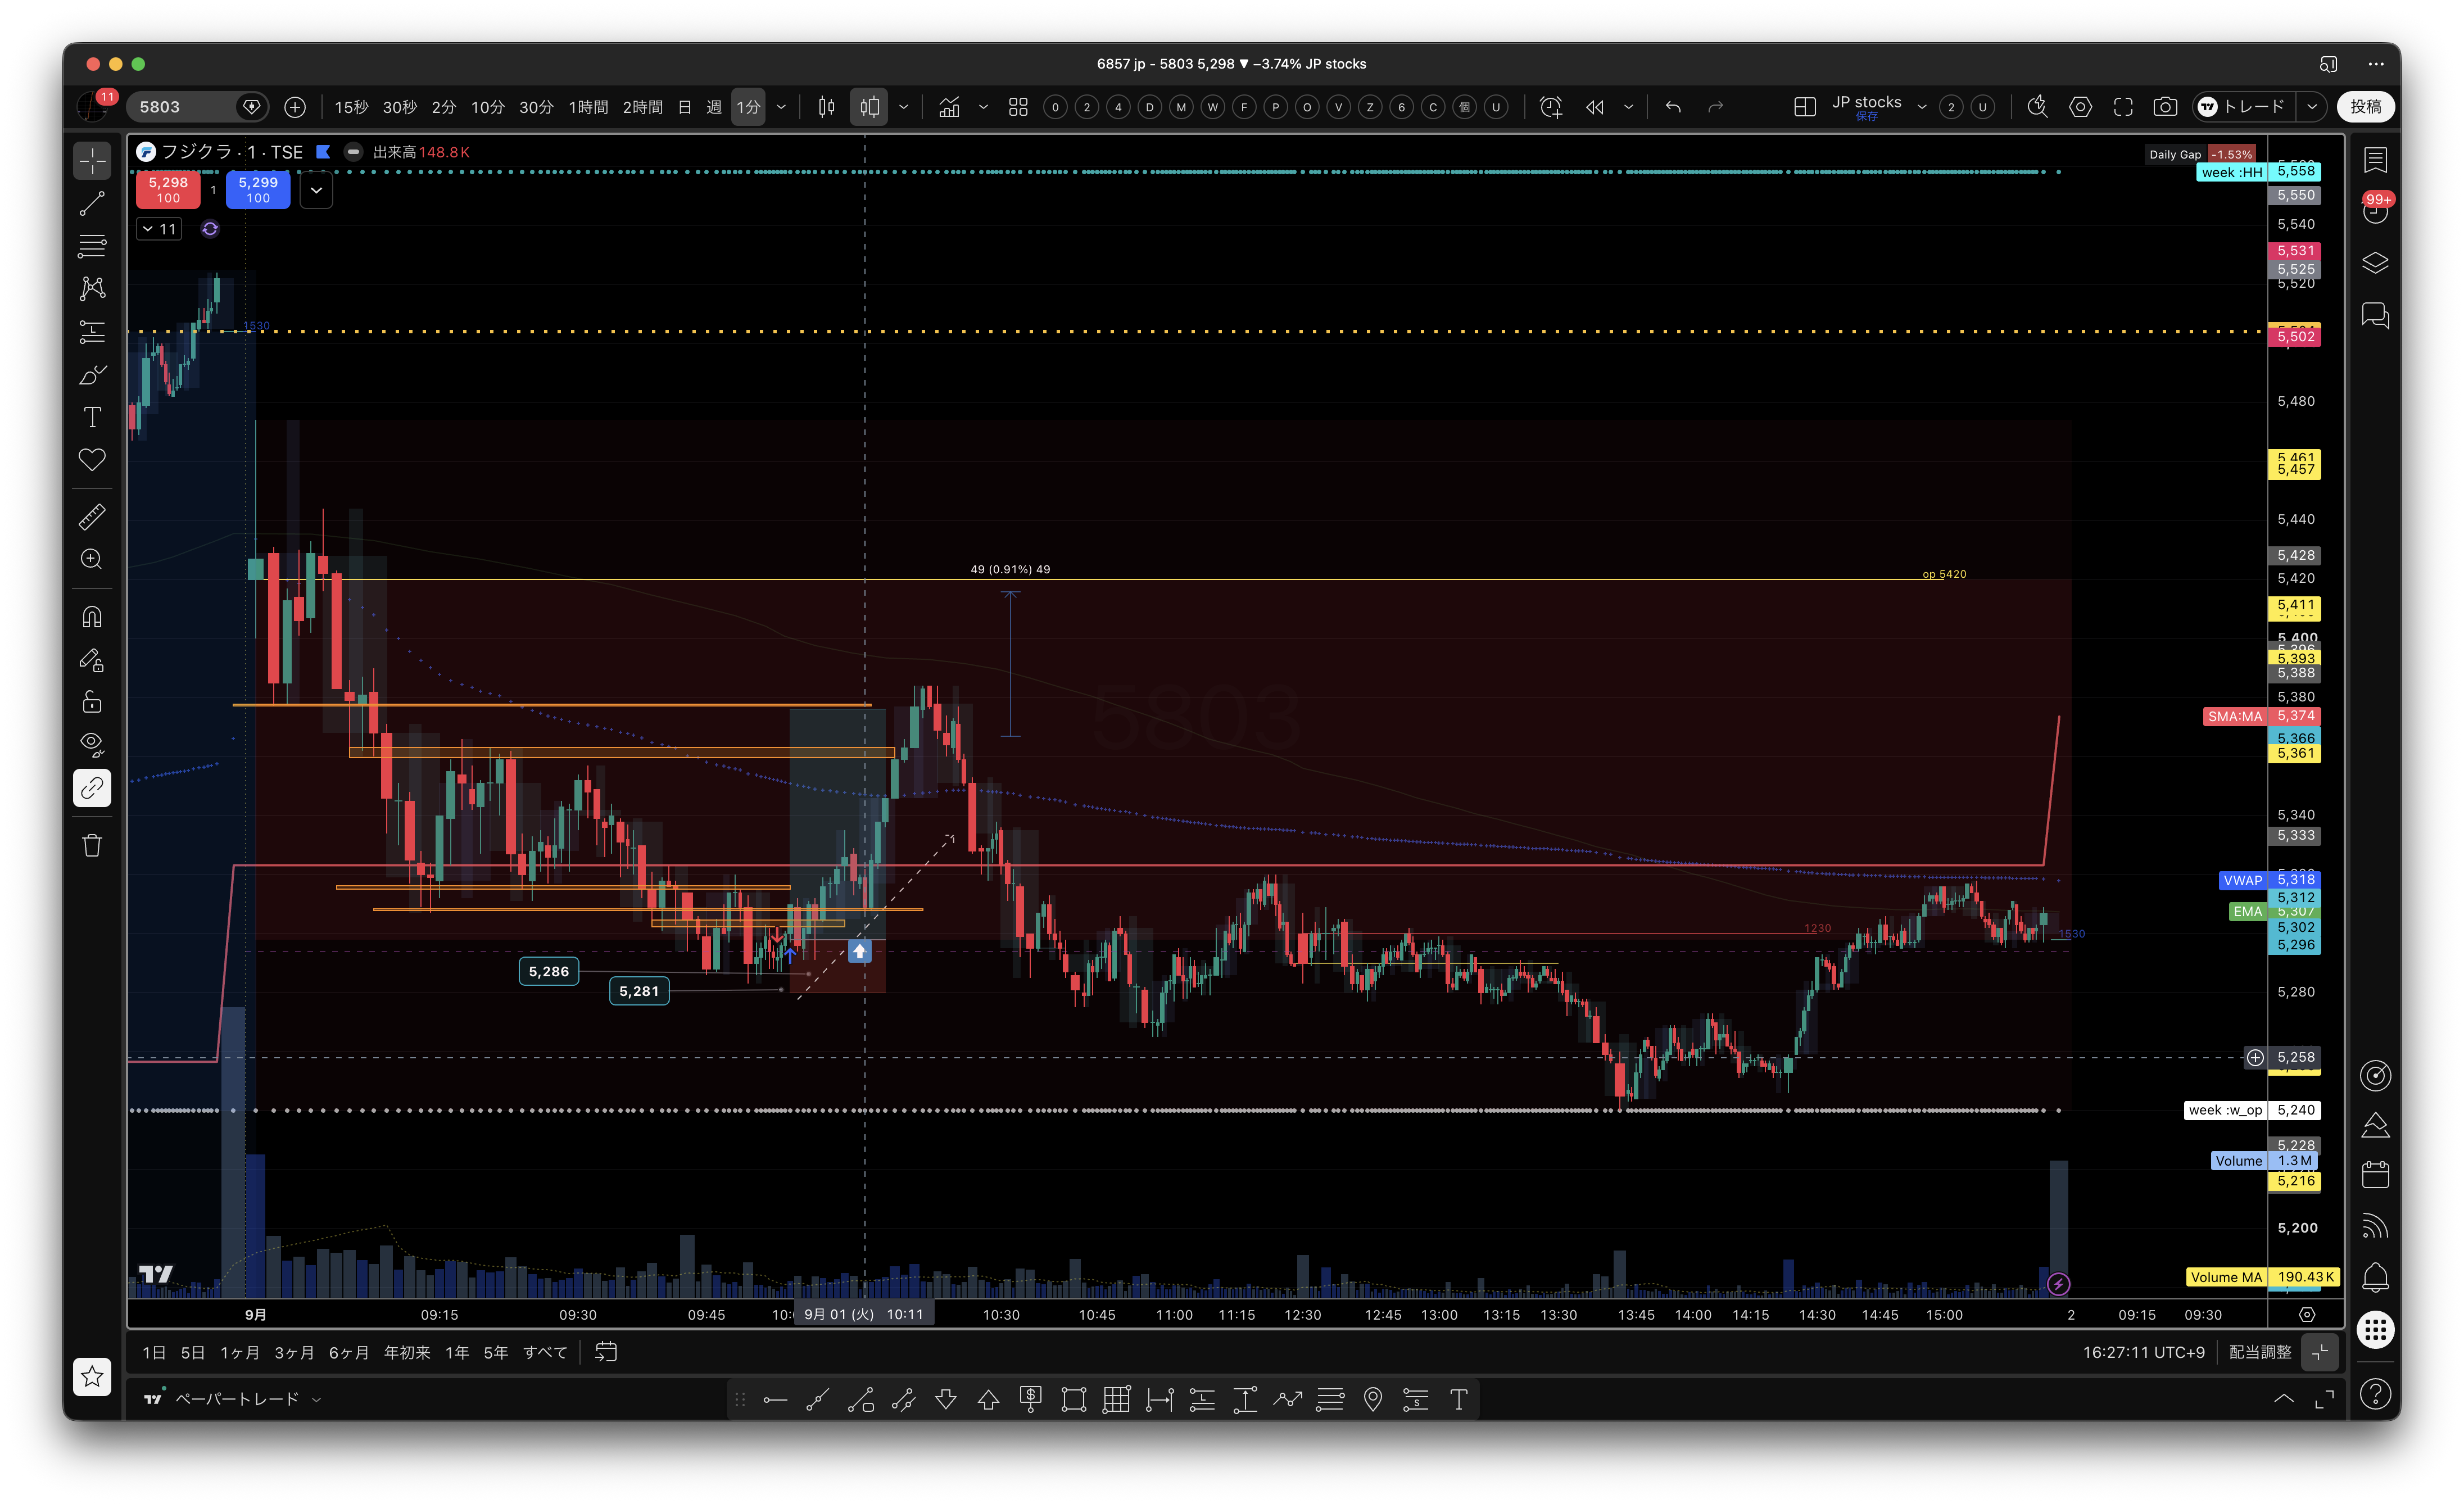
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 16.27.11 午後.png
.png)
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
2026-09-01 (38).png
.png)
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
2026-09-01 (39).png
.png)
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
2026-09-01 (40).png
.png)
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
2026-09-01 (41).png
Udemy画面。学習記録として掲載するが、売買判断・約定・損益の根拠には使用しない。
スクリーンショット 2026-09-01 17.06.57.png
Udemy画面。学習記録として掲載するが、売買判断・約定・損益の根拠には使用しない。
スクリーンショット 2026-09-01 18.44.35.png
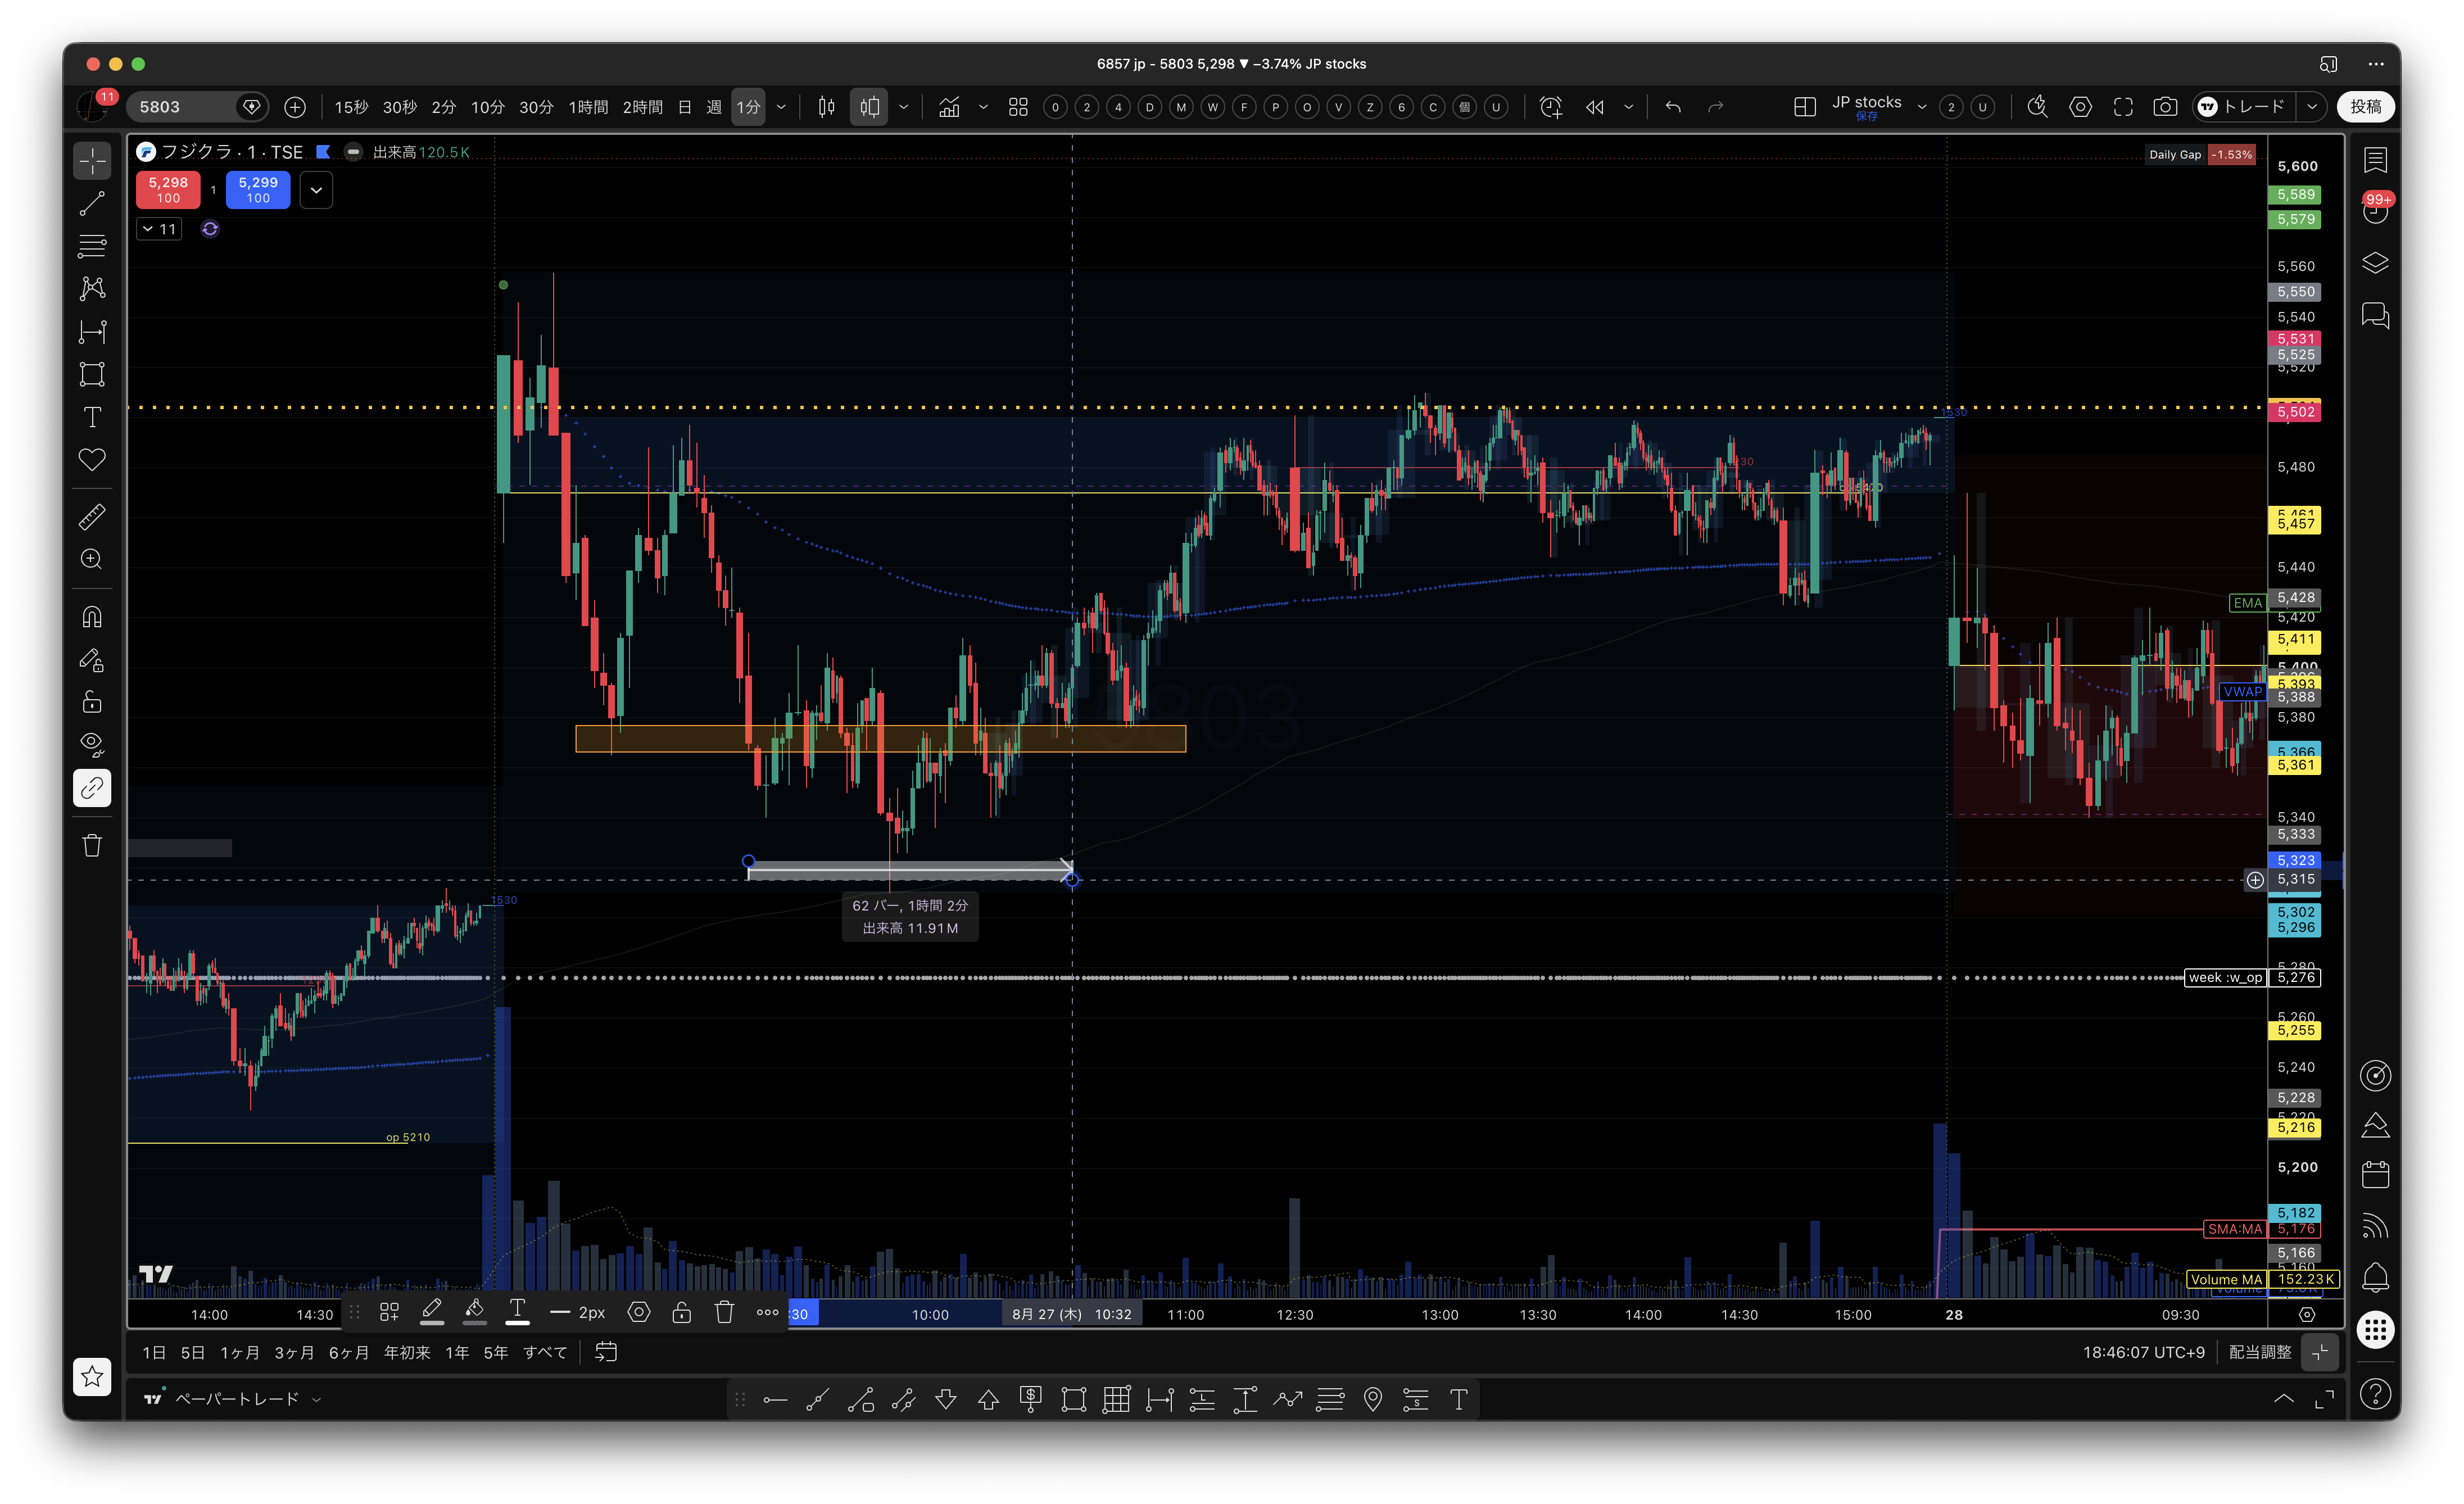
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 18.46.07 午後.png
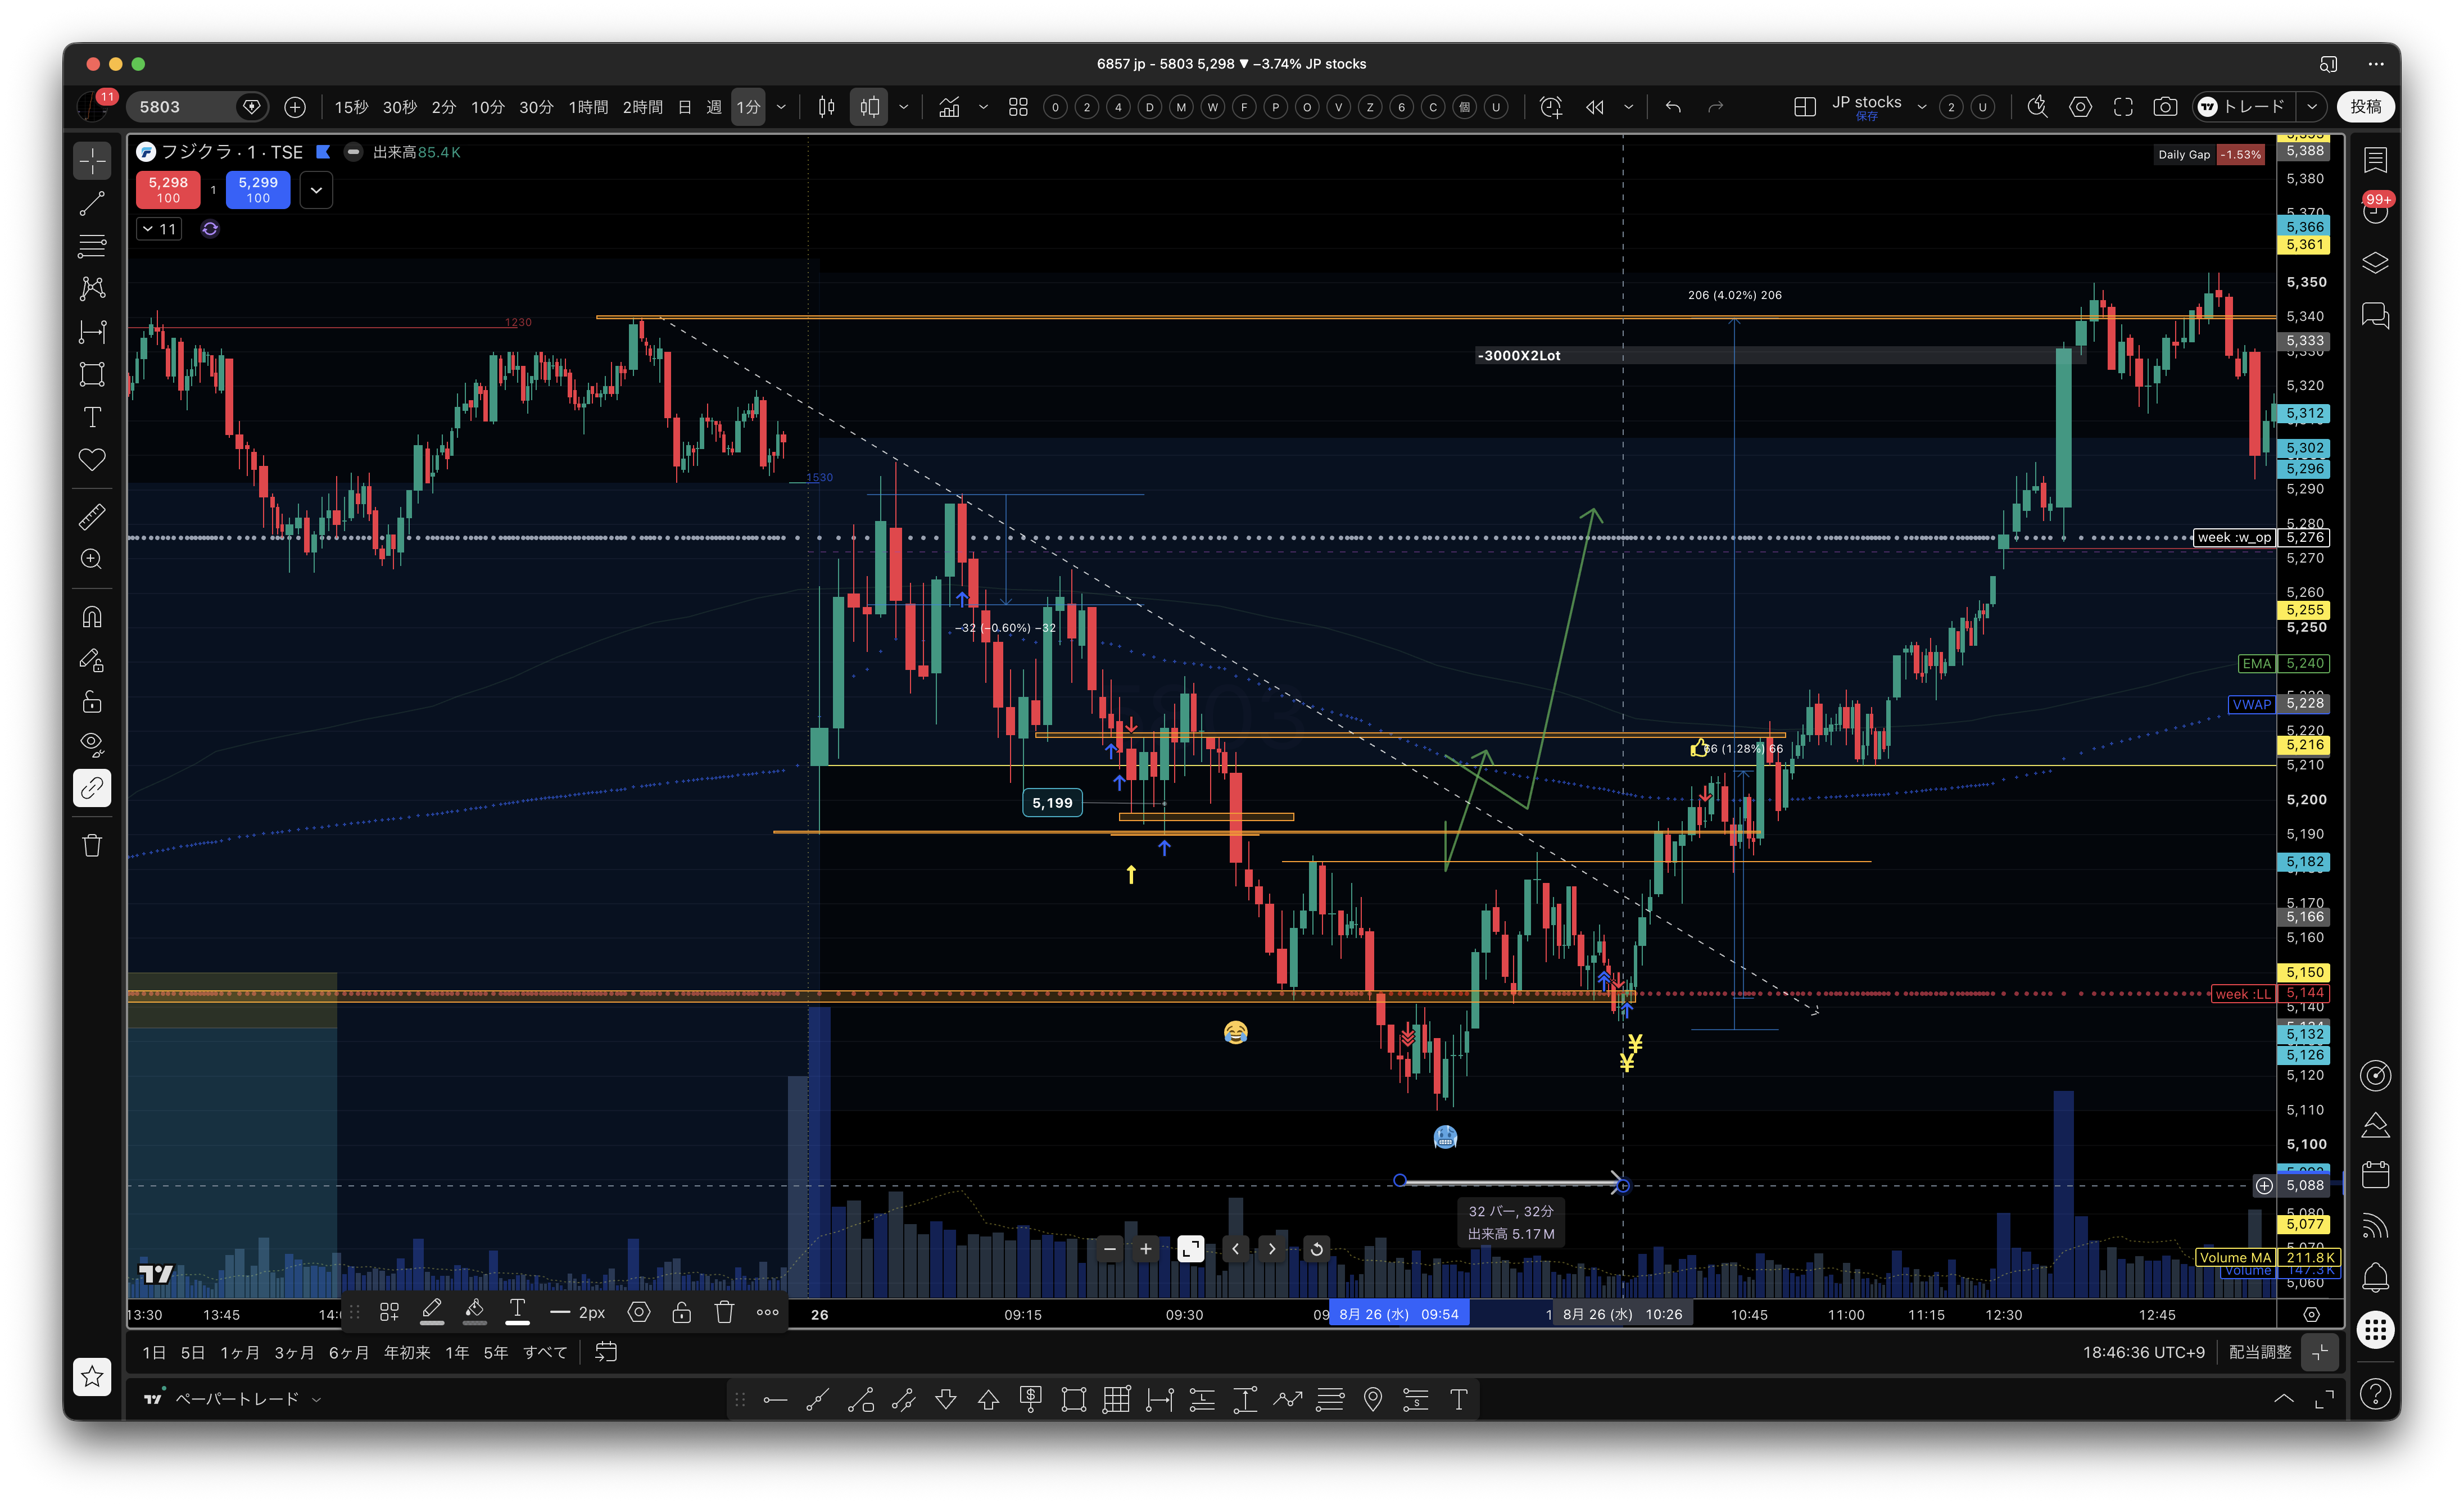
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 18.46.36 午後.png
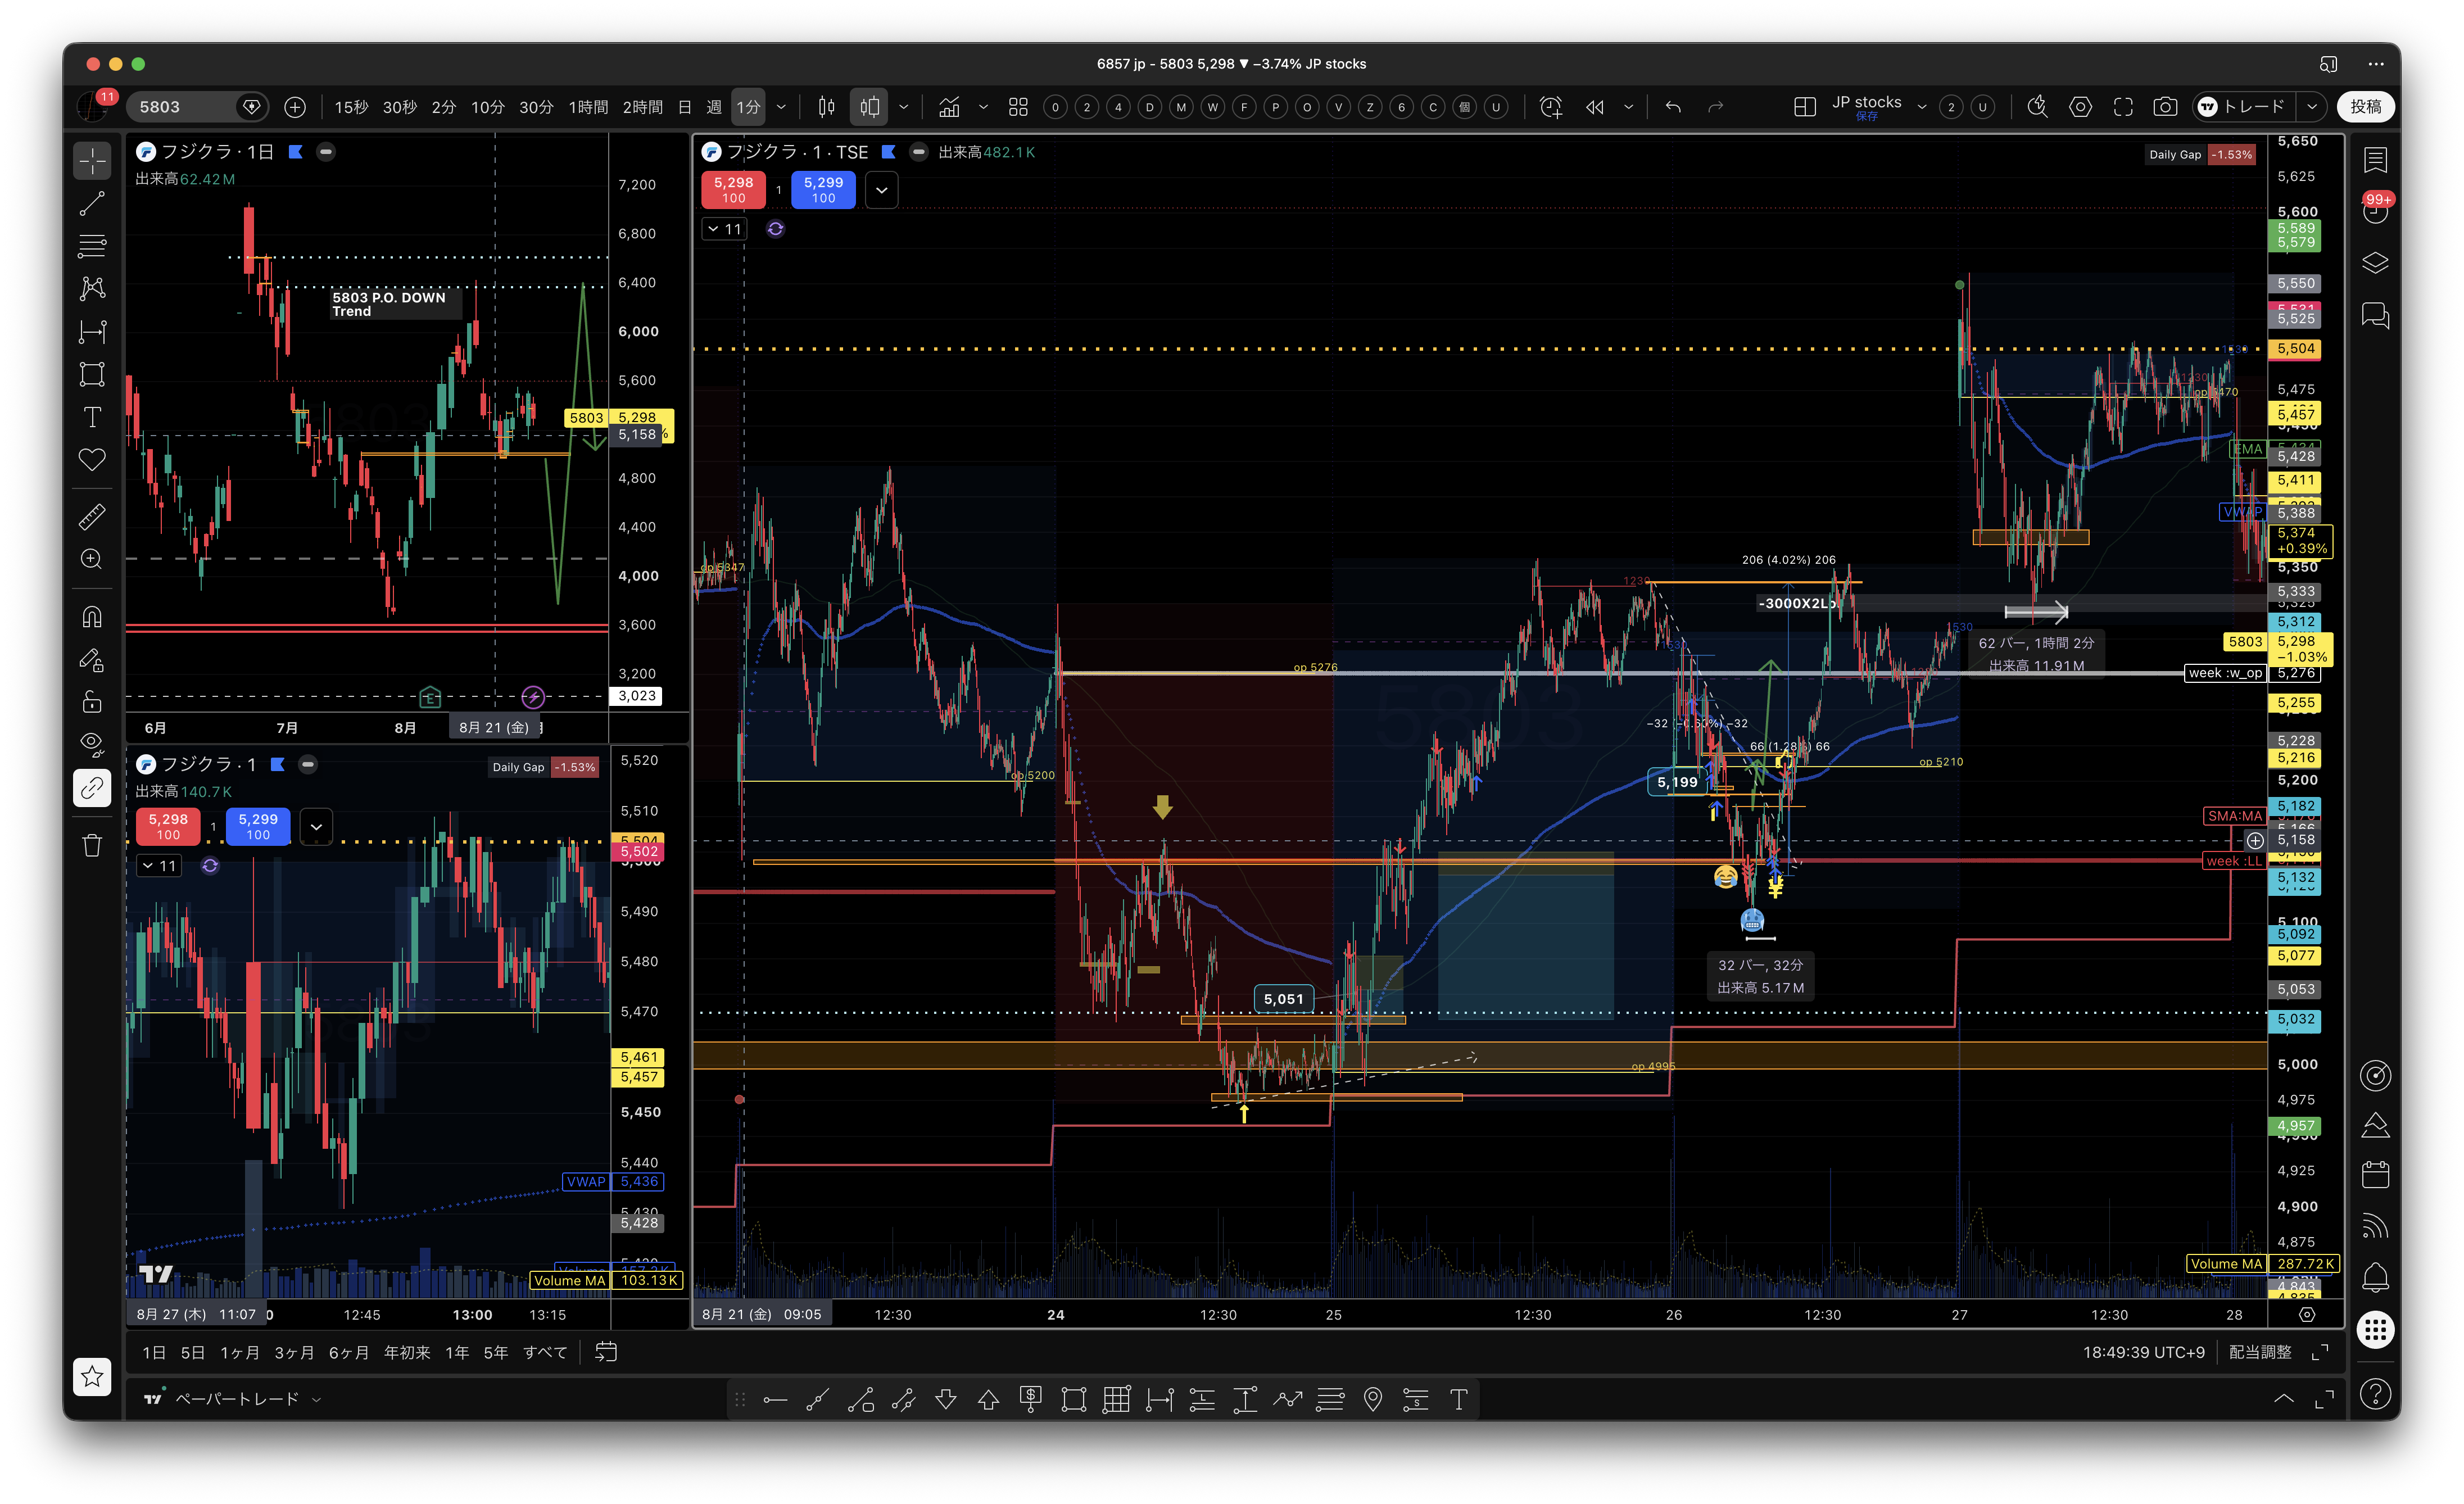
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 18.49.40 午後.png
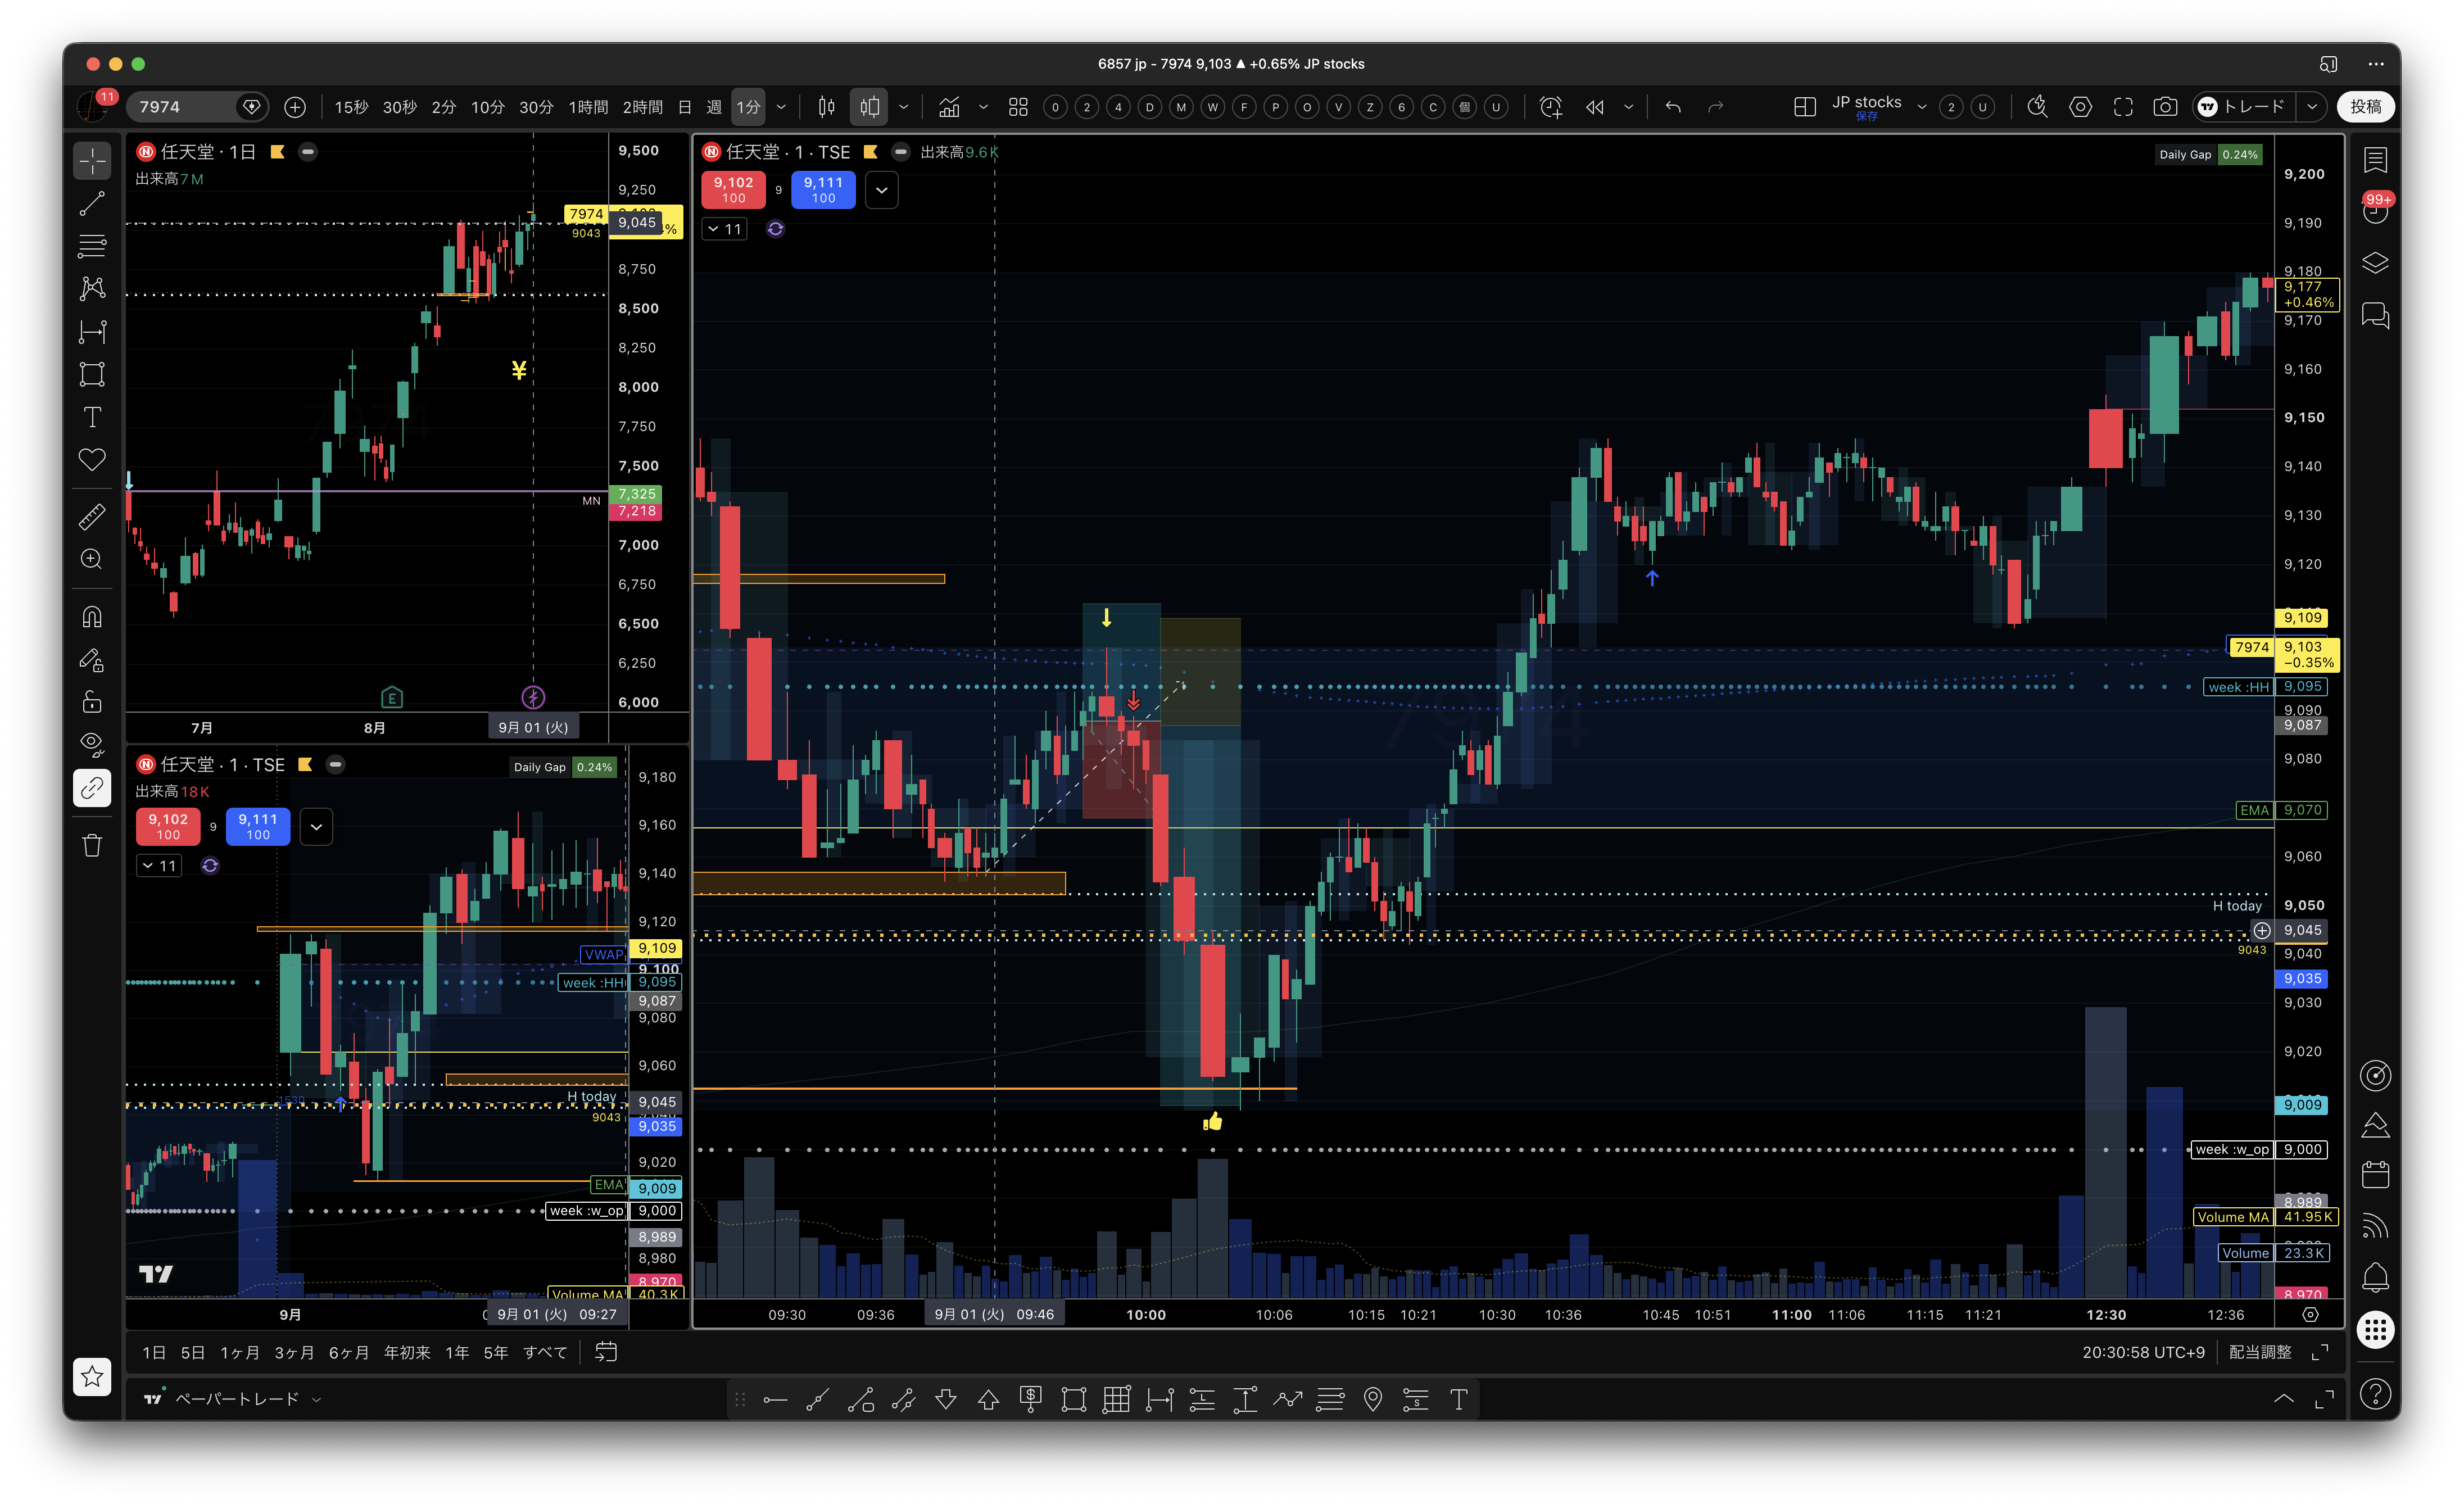
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.30.59 午後.png
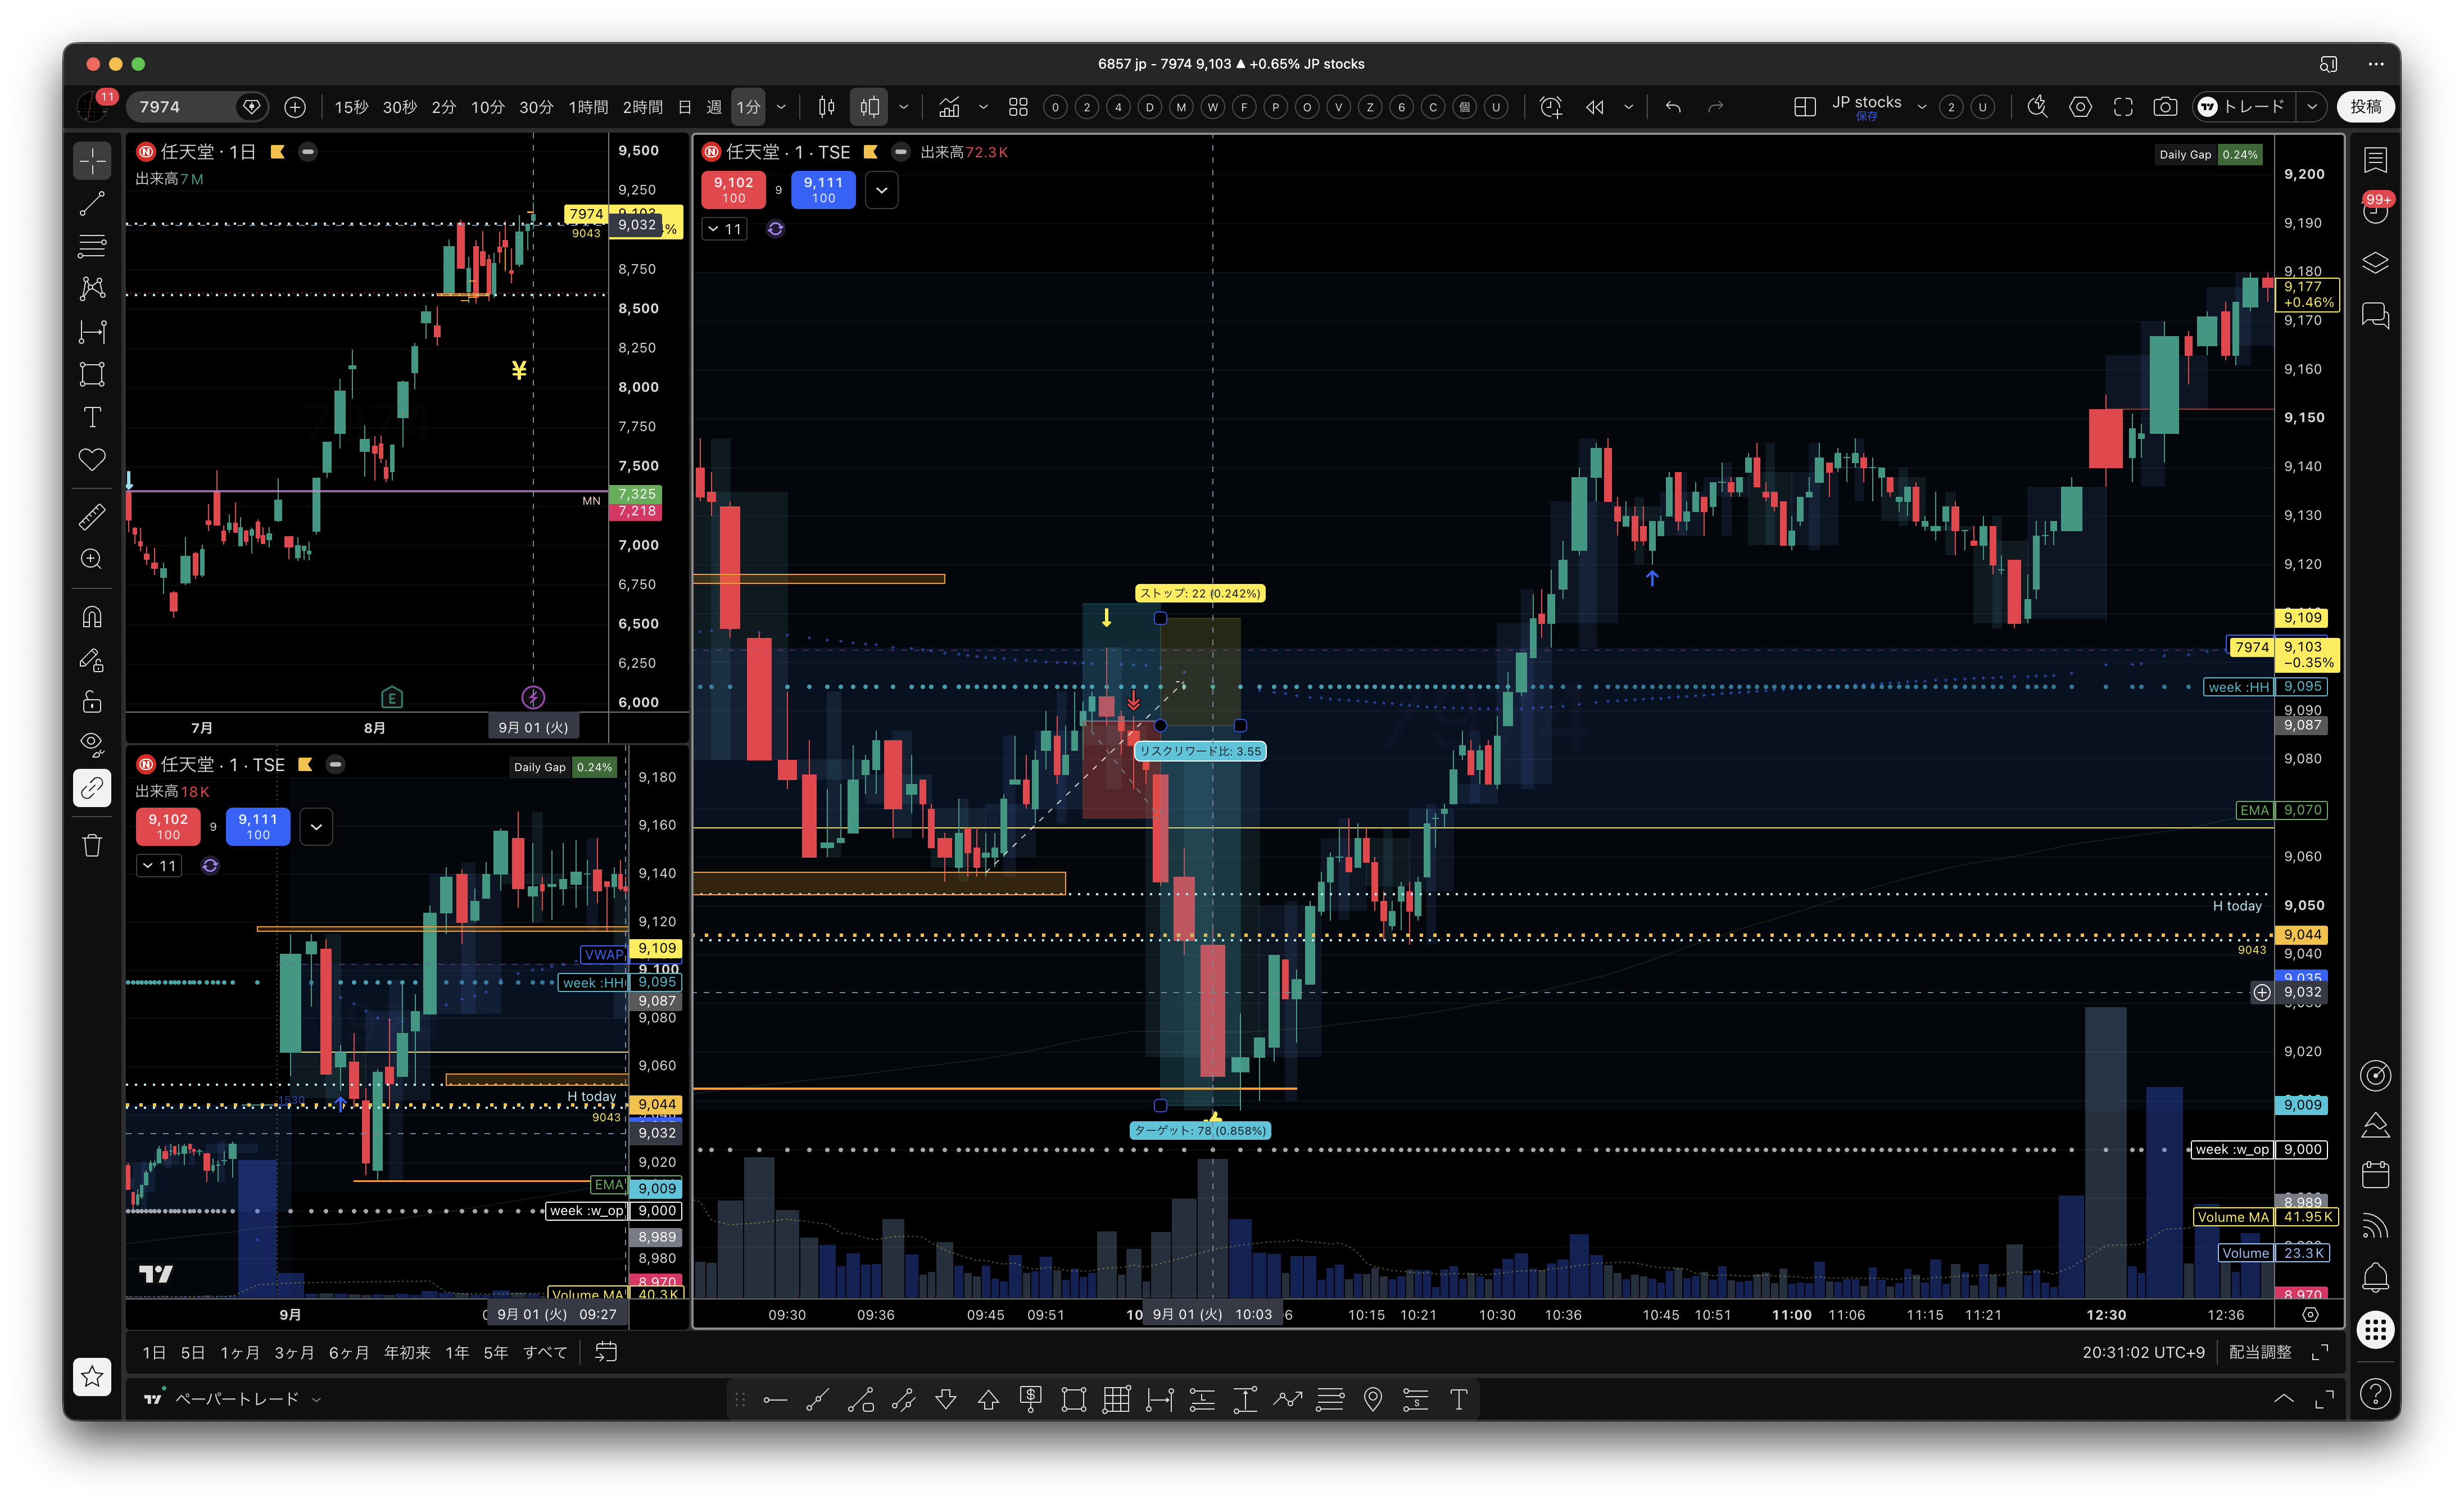
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.31.02 午後.png
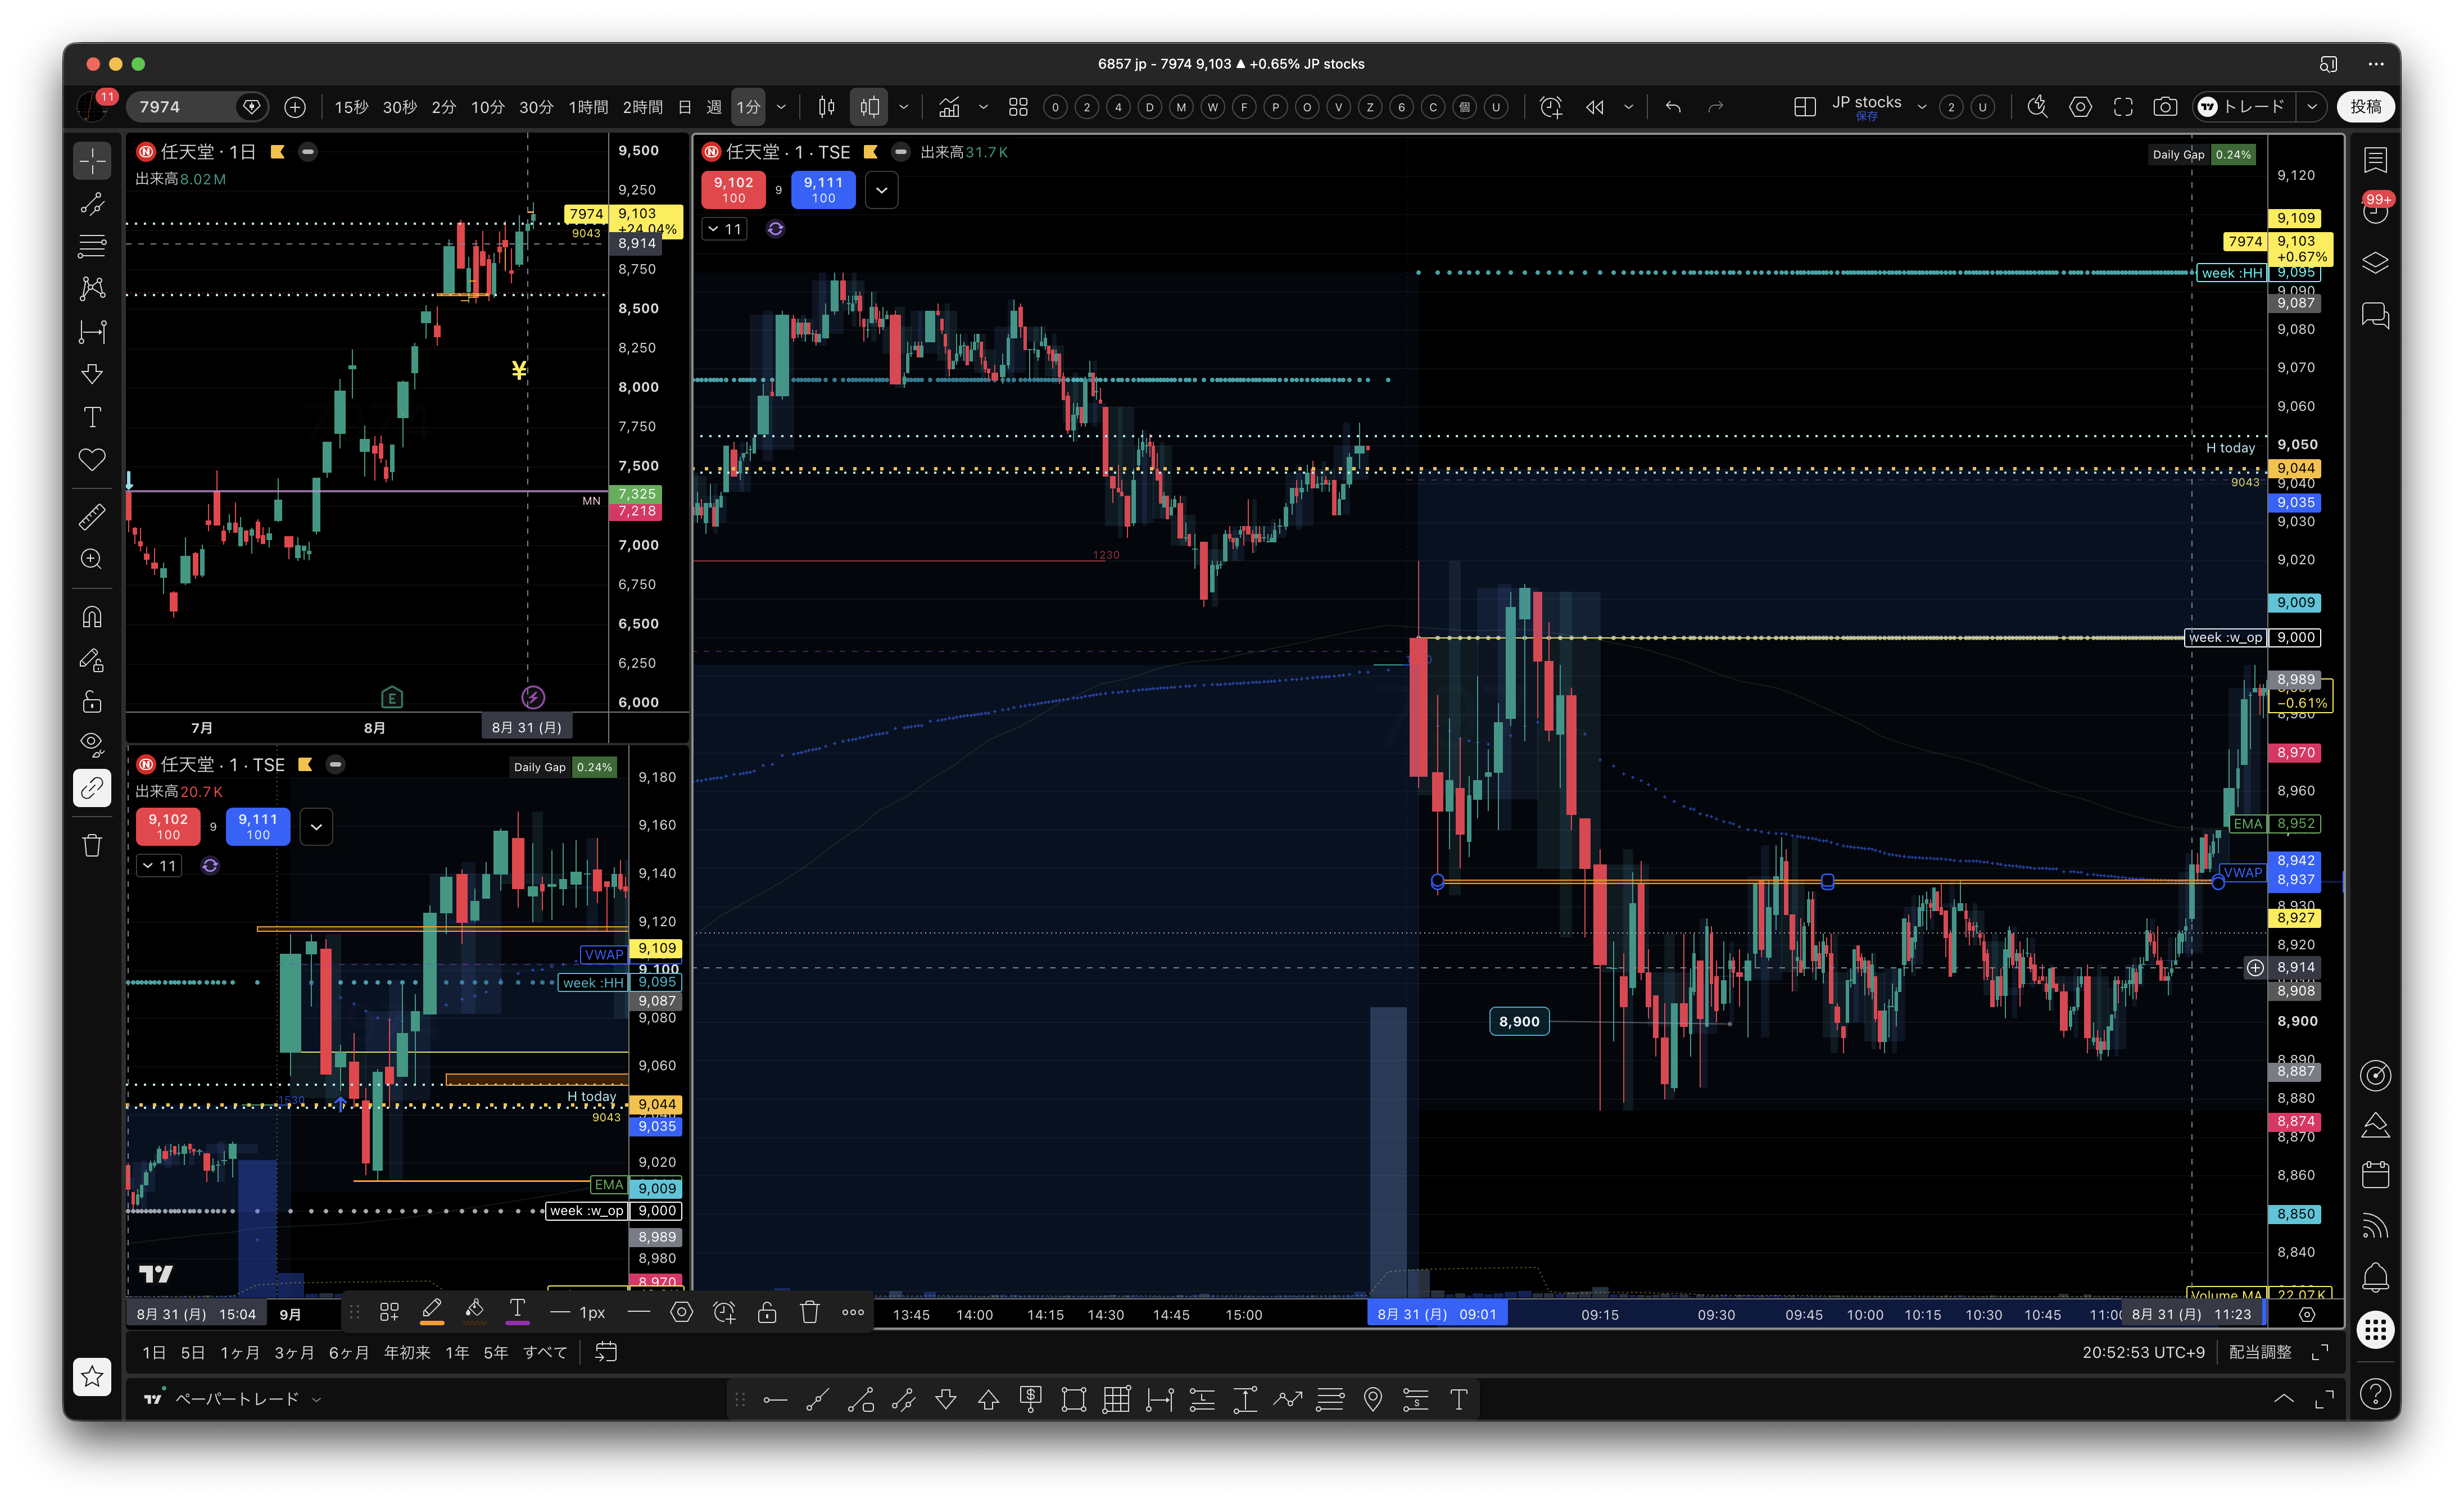
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.52.52 午後.png
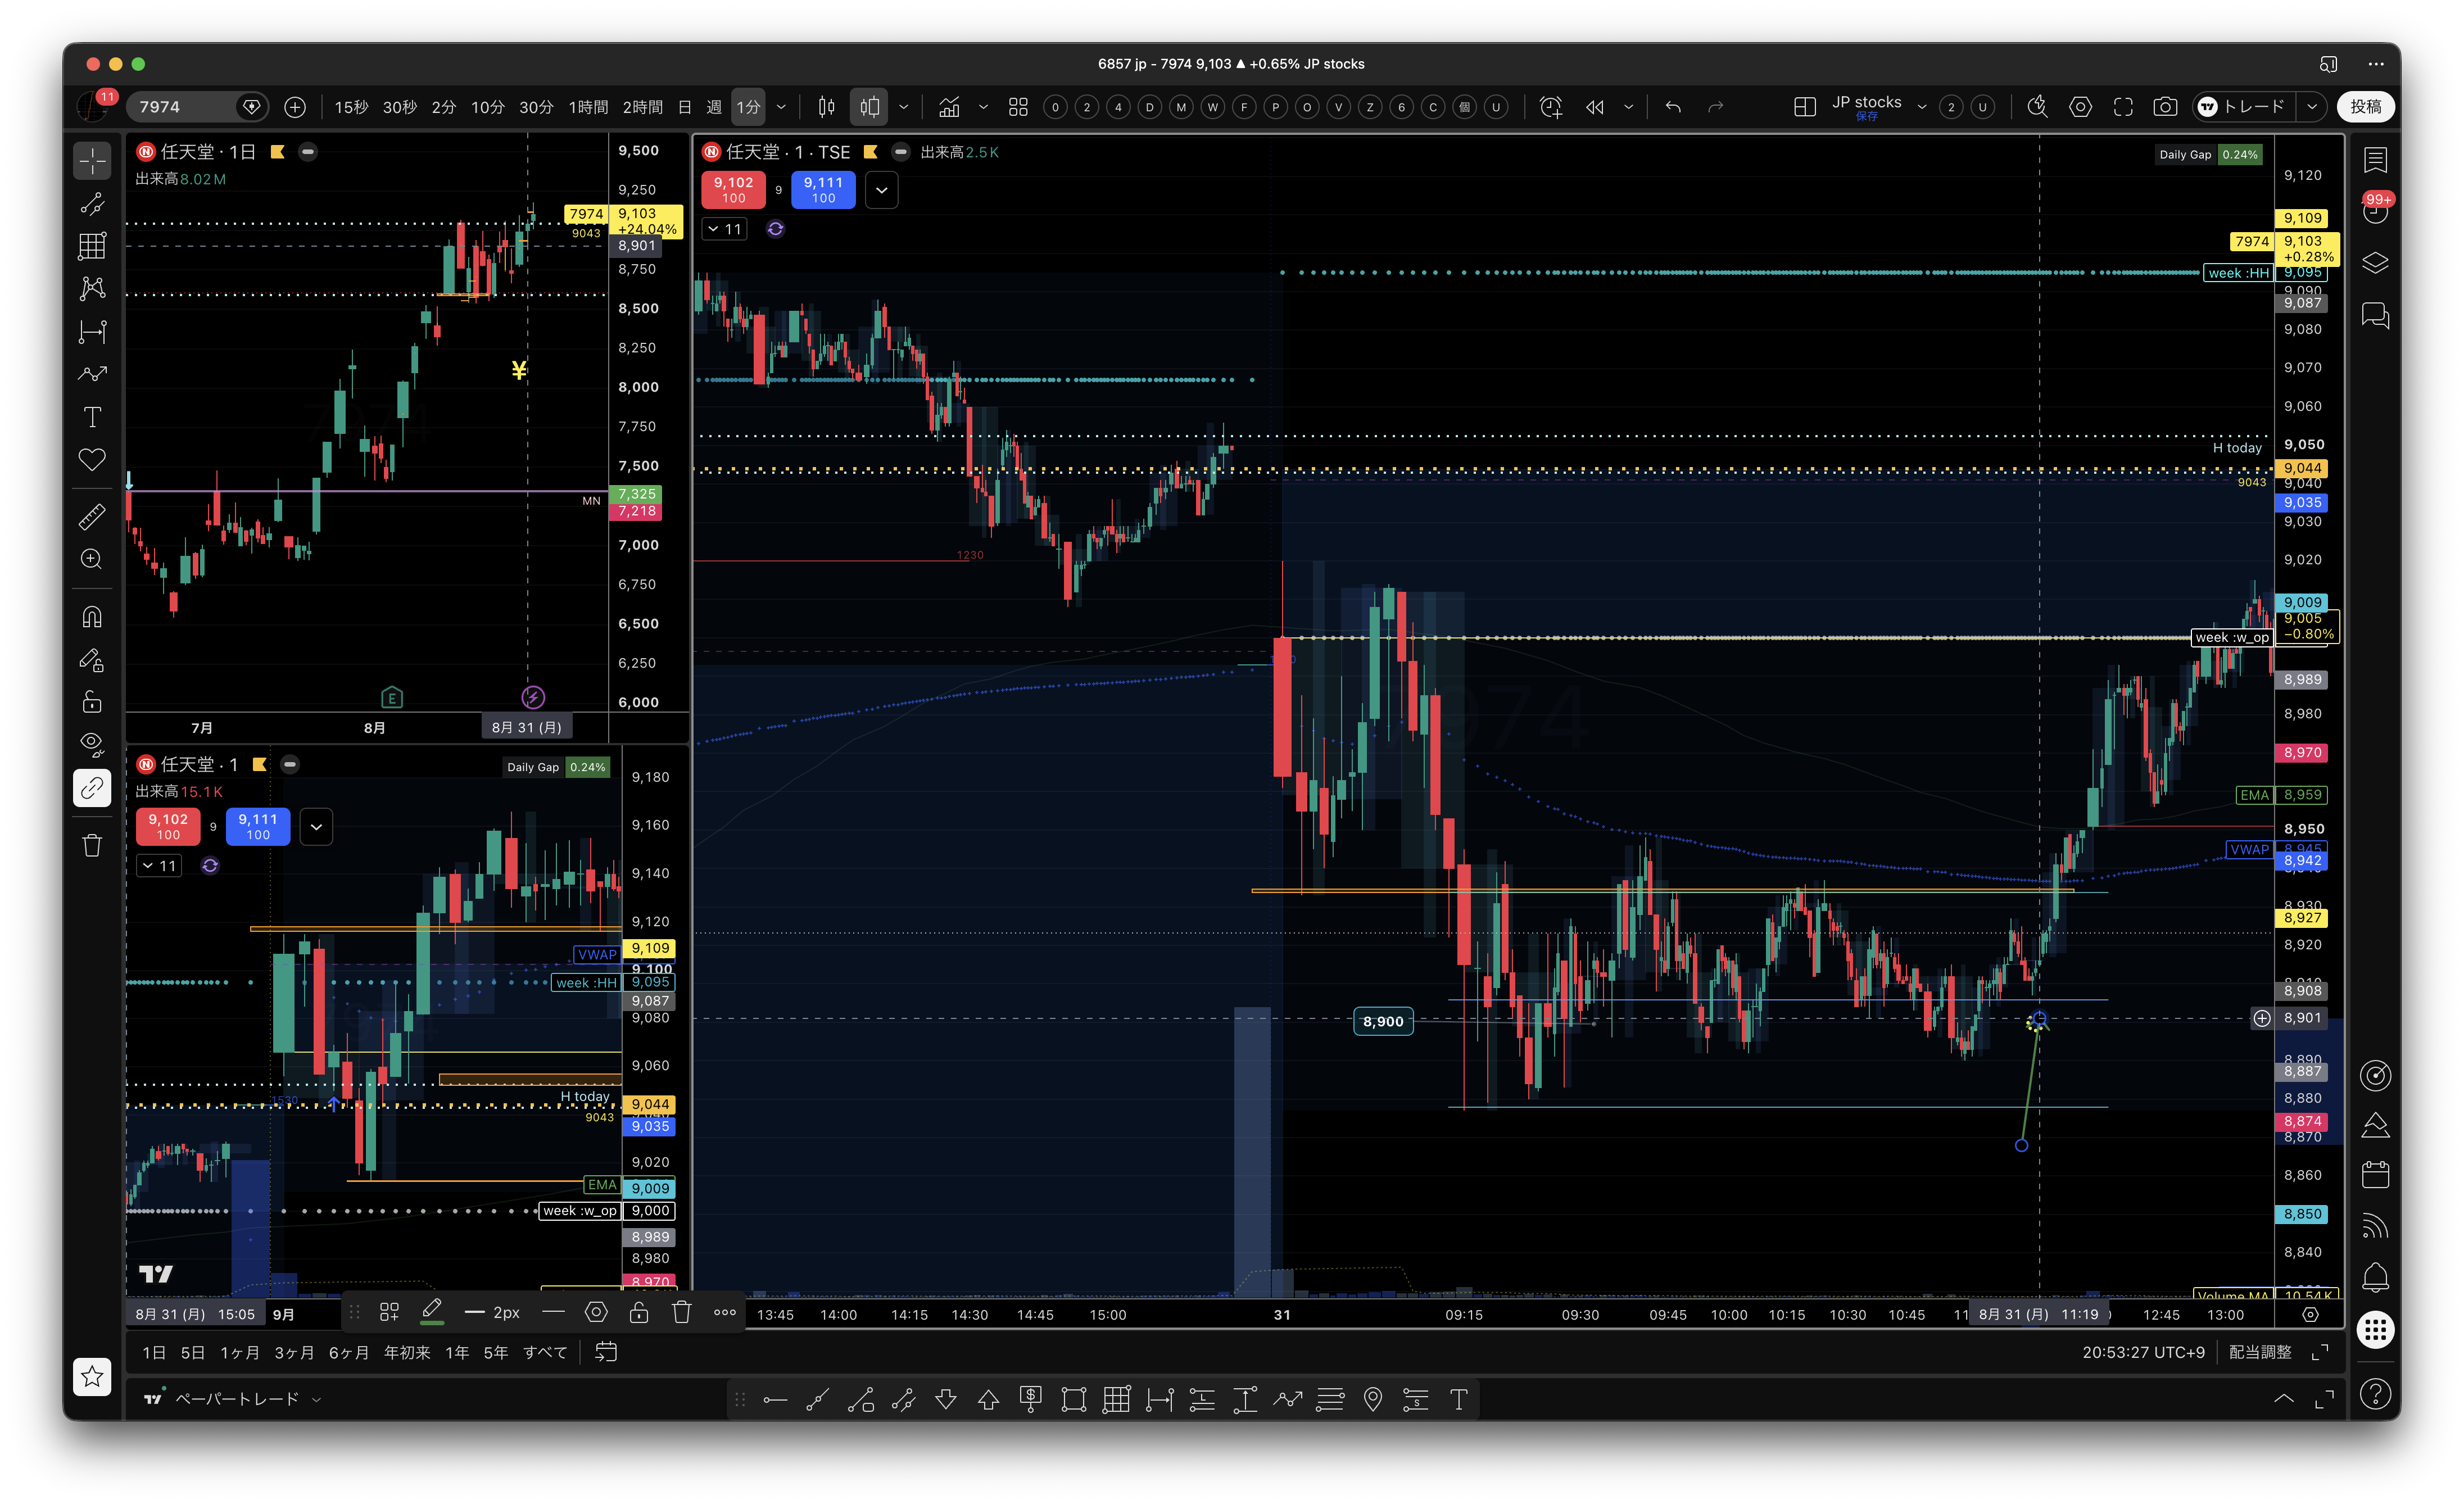
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.53.27 午後.png
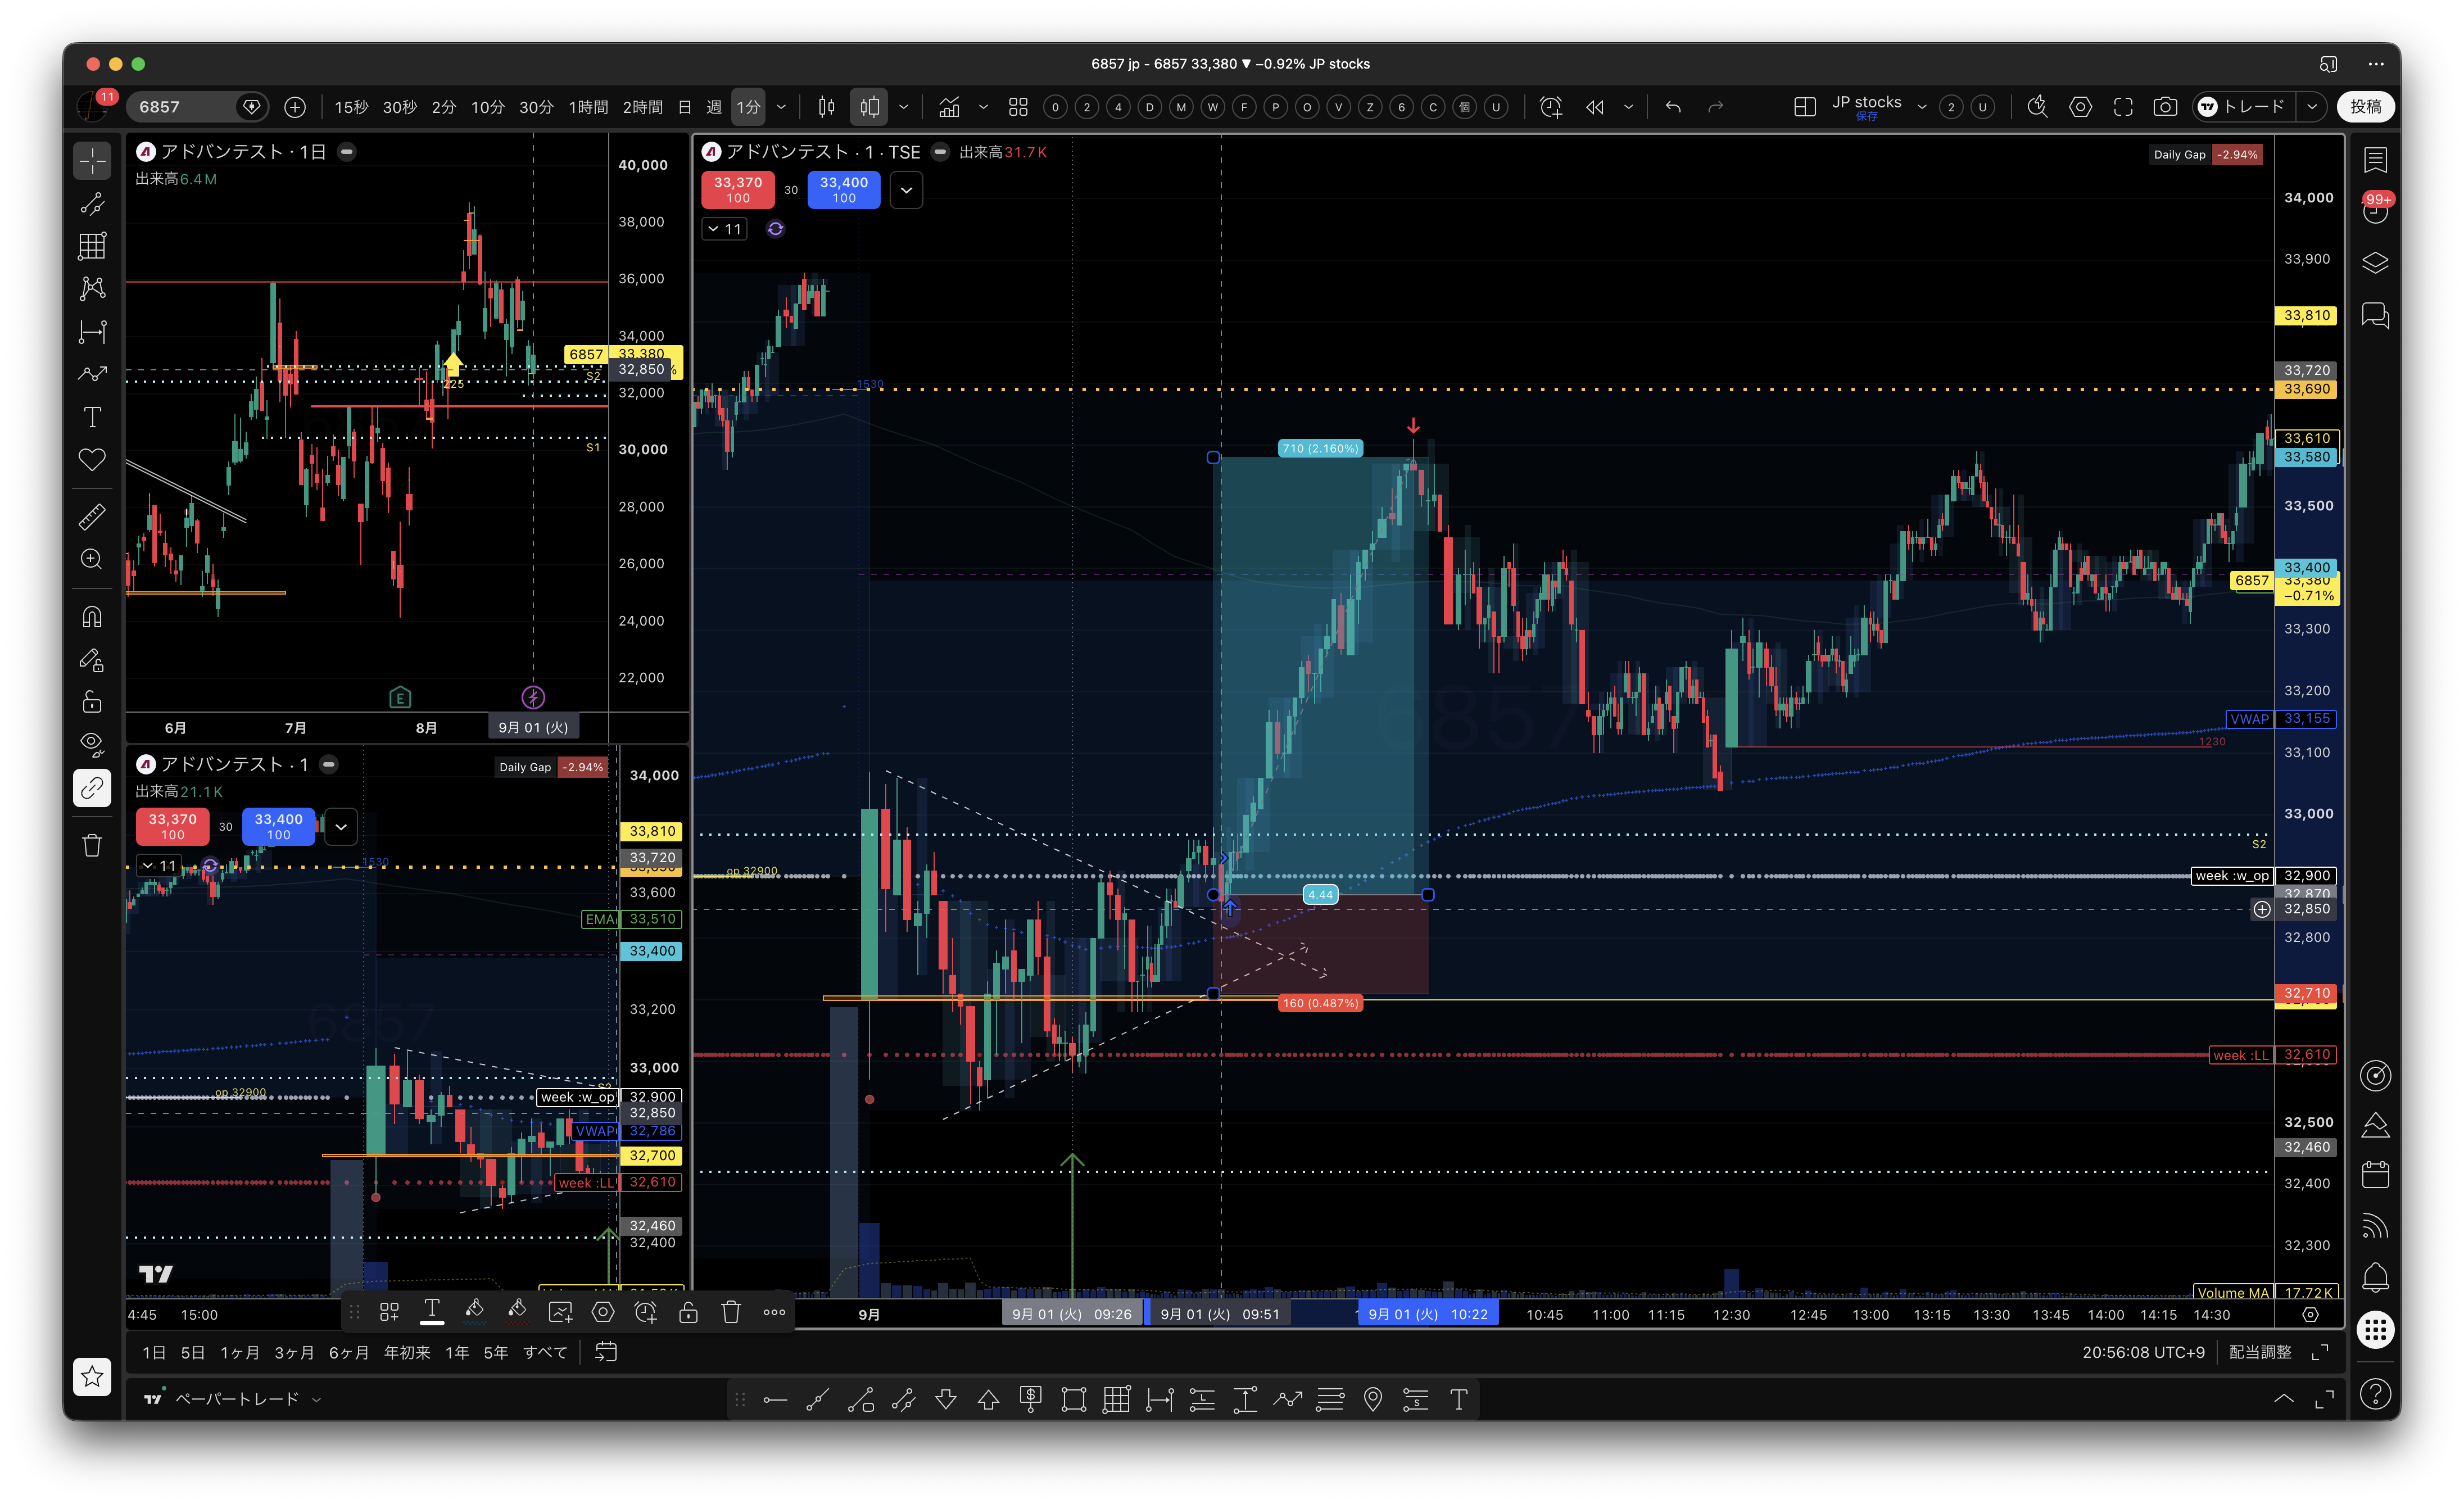
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.56.08 午後.png
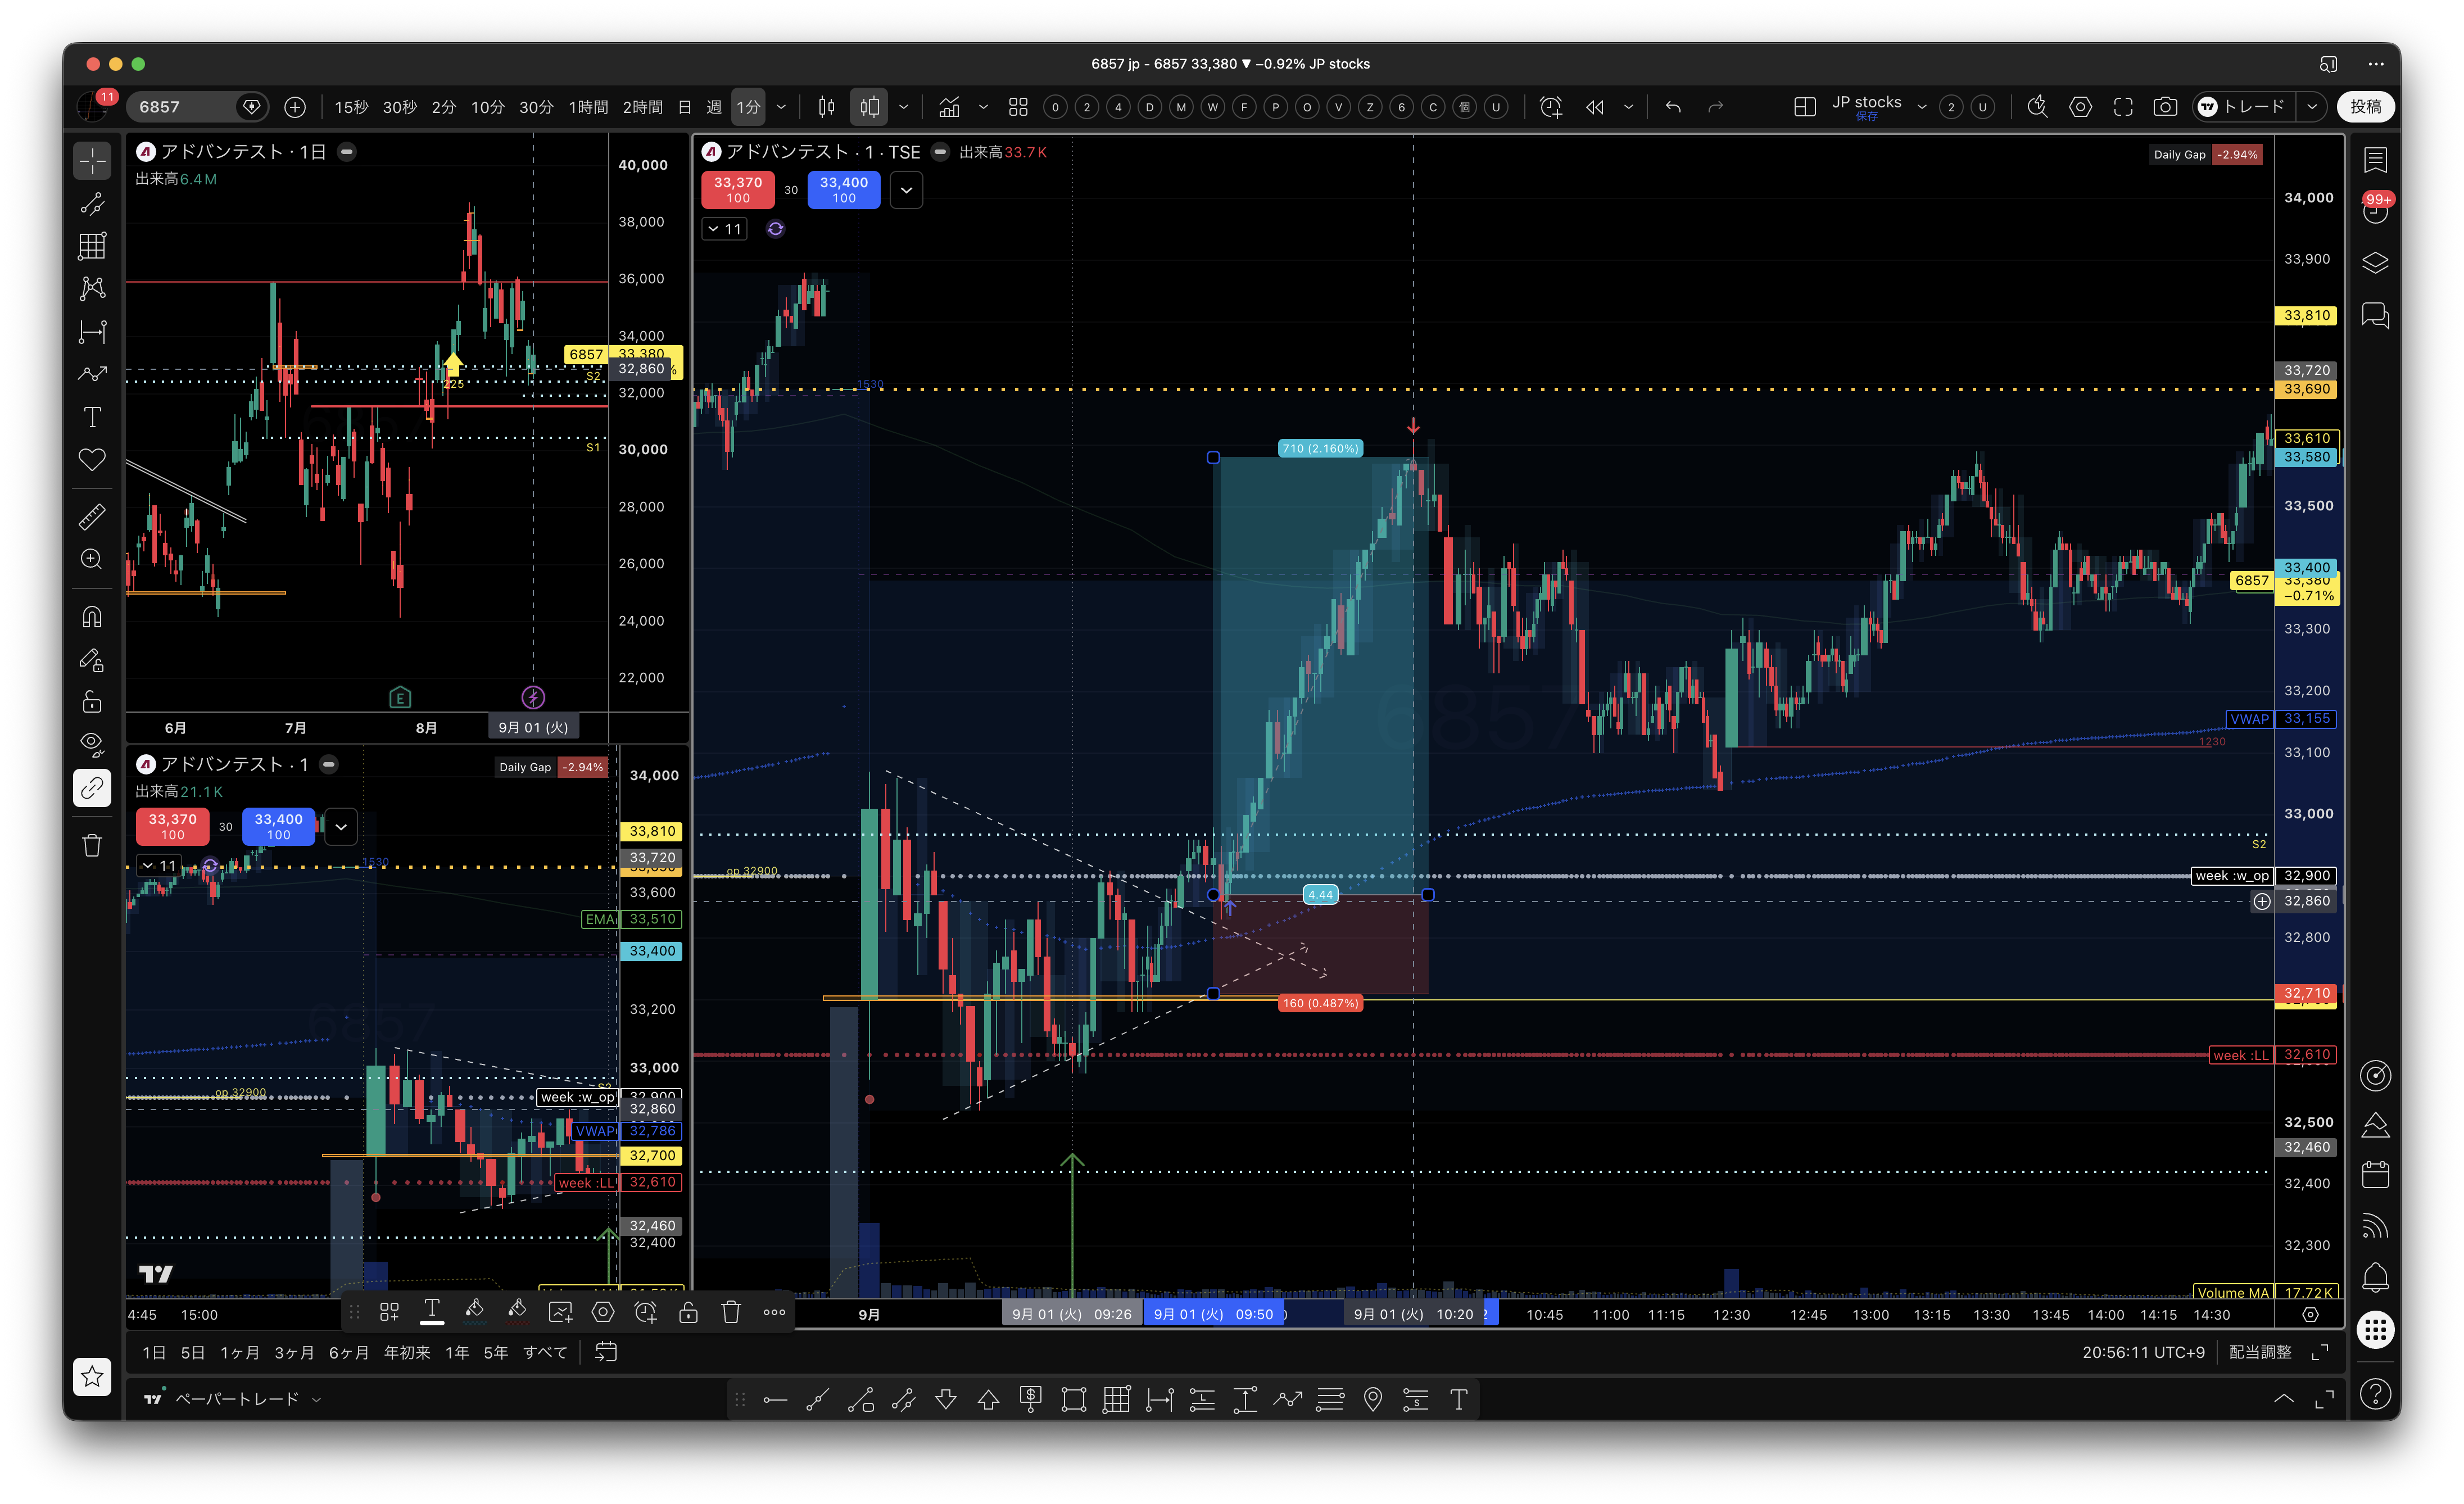
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.56.10 午後.png
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 20.59.08 午後.png
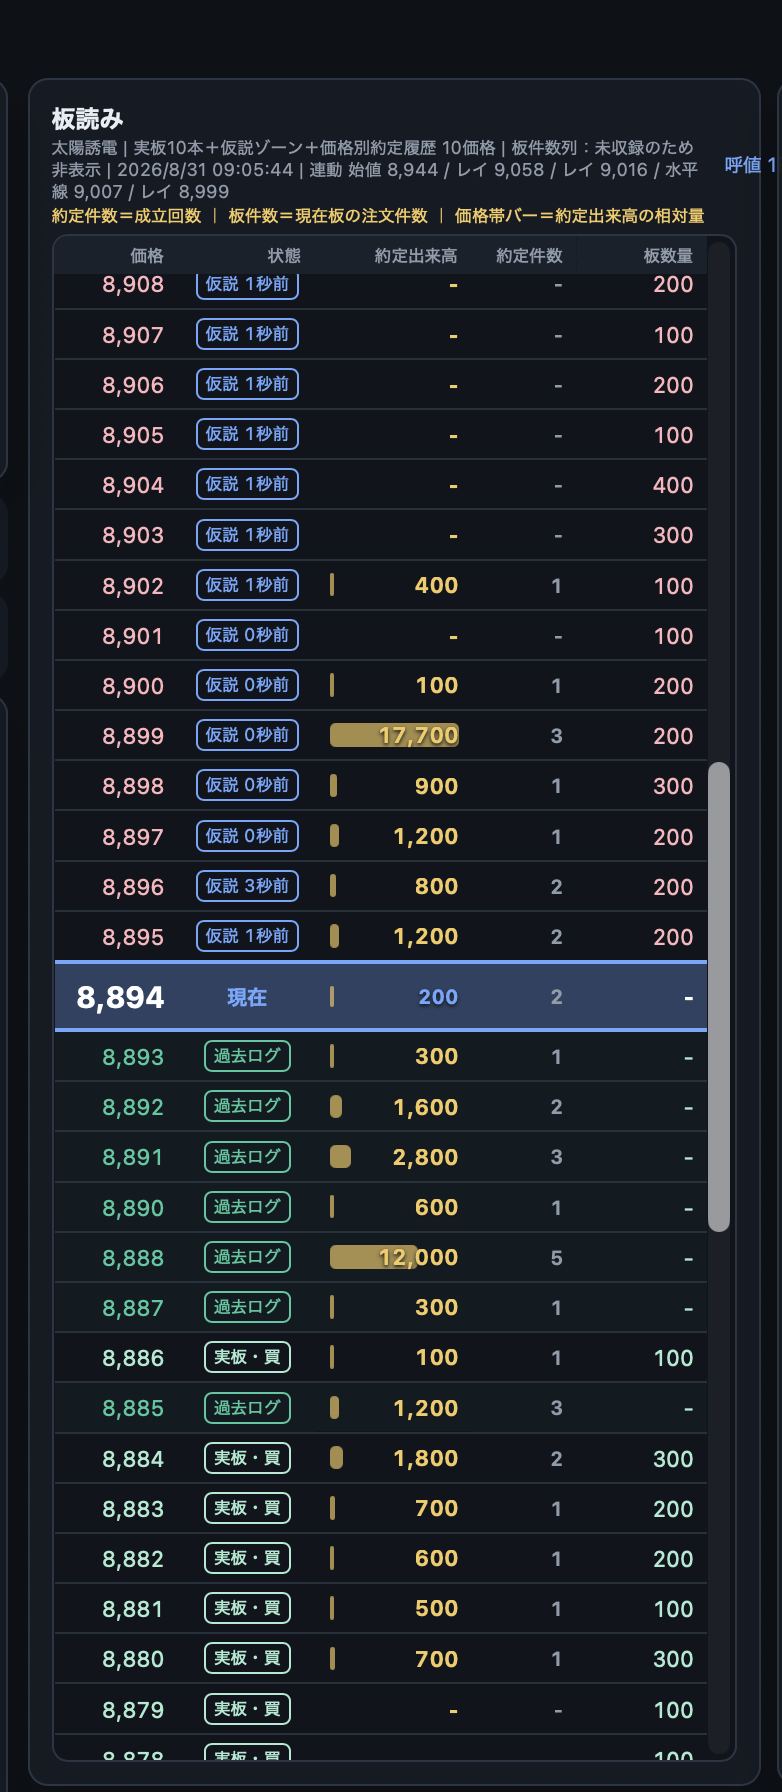
板読みTools画面。画面内の対象日が2026/8/31と表示されるため、9/1板ログの確定根拠には使用しない。
スクリーンショット 2026-09-01 21.07.35.png
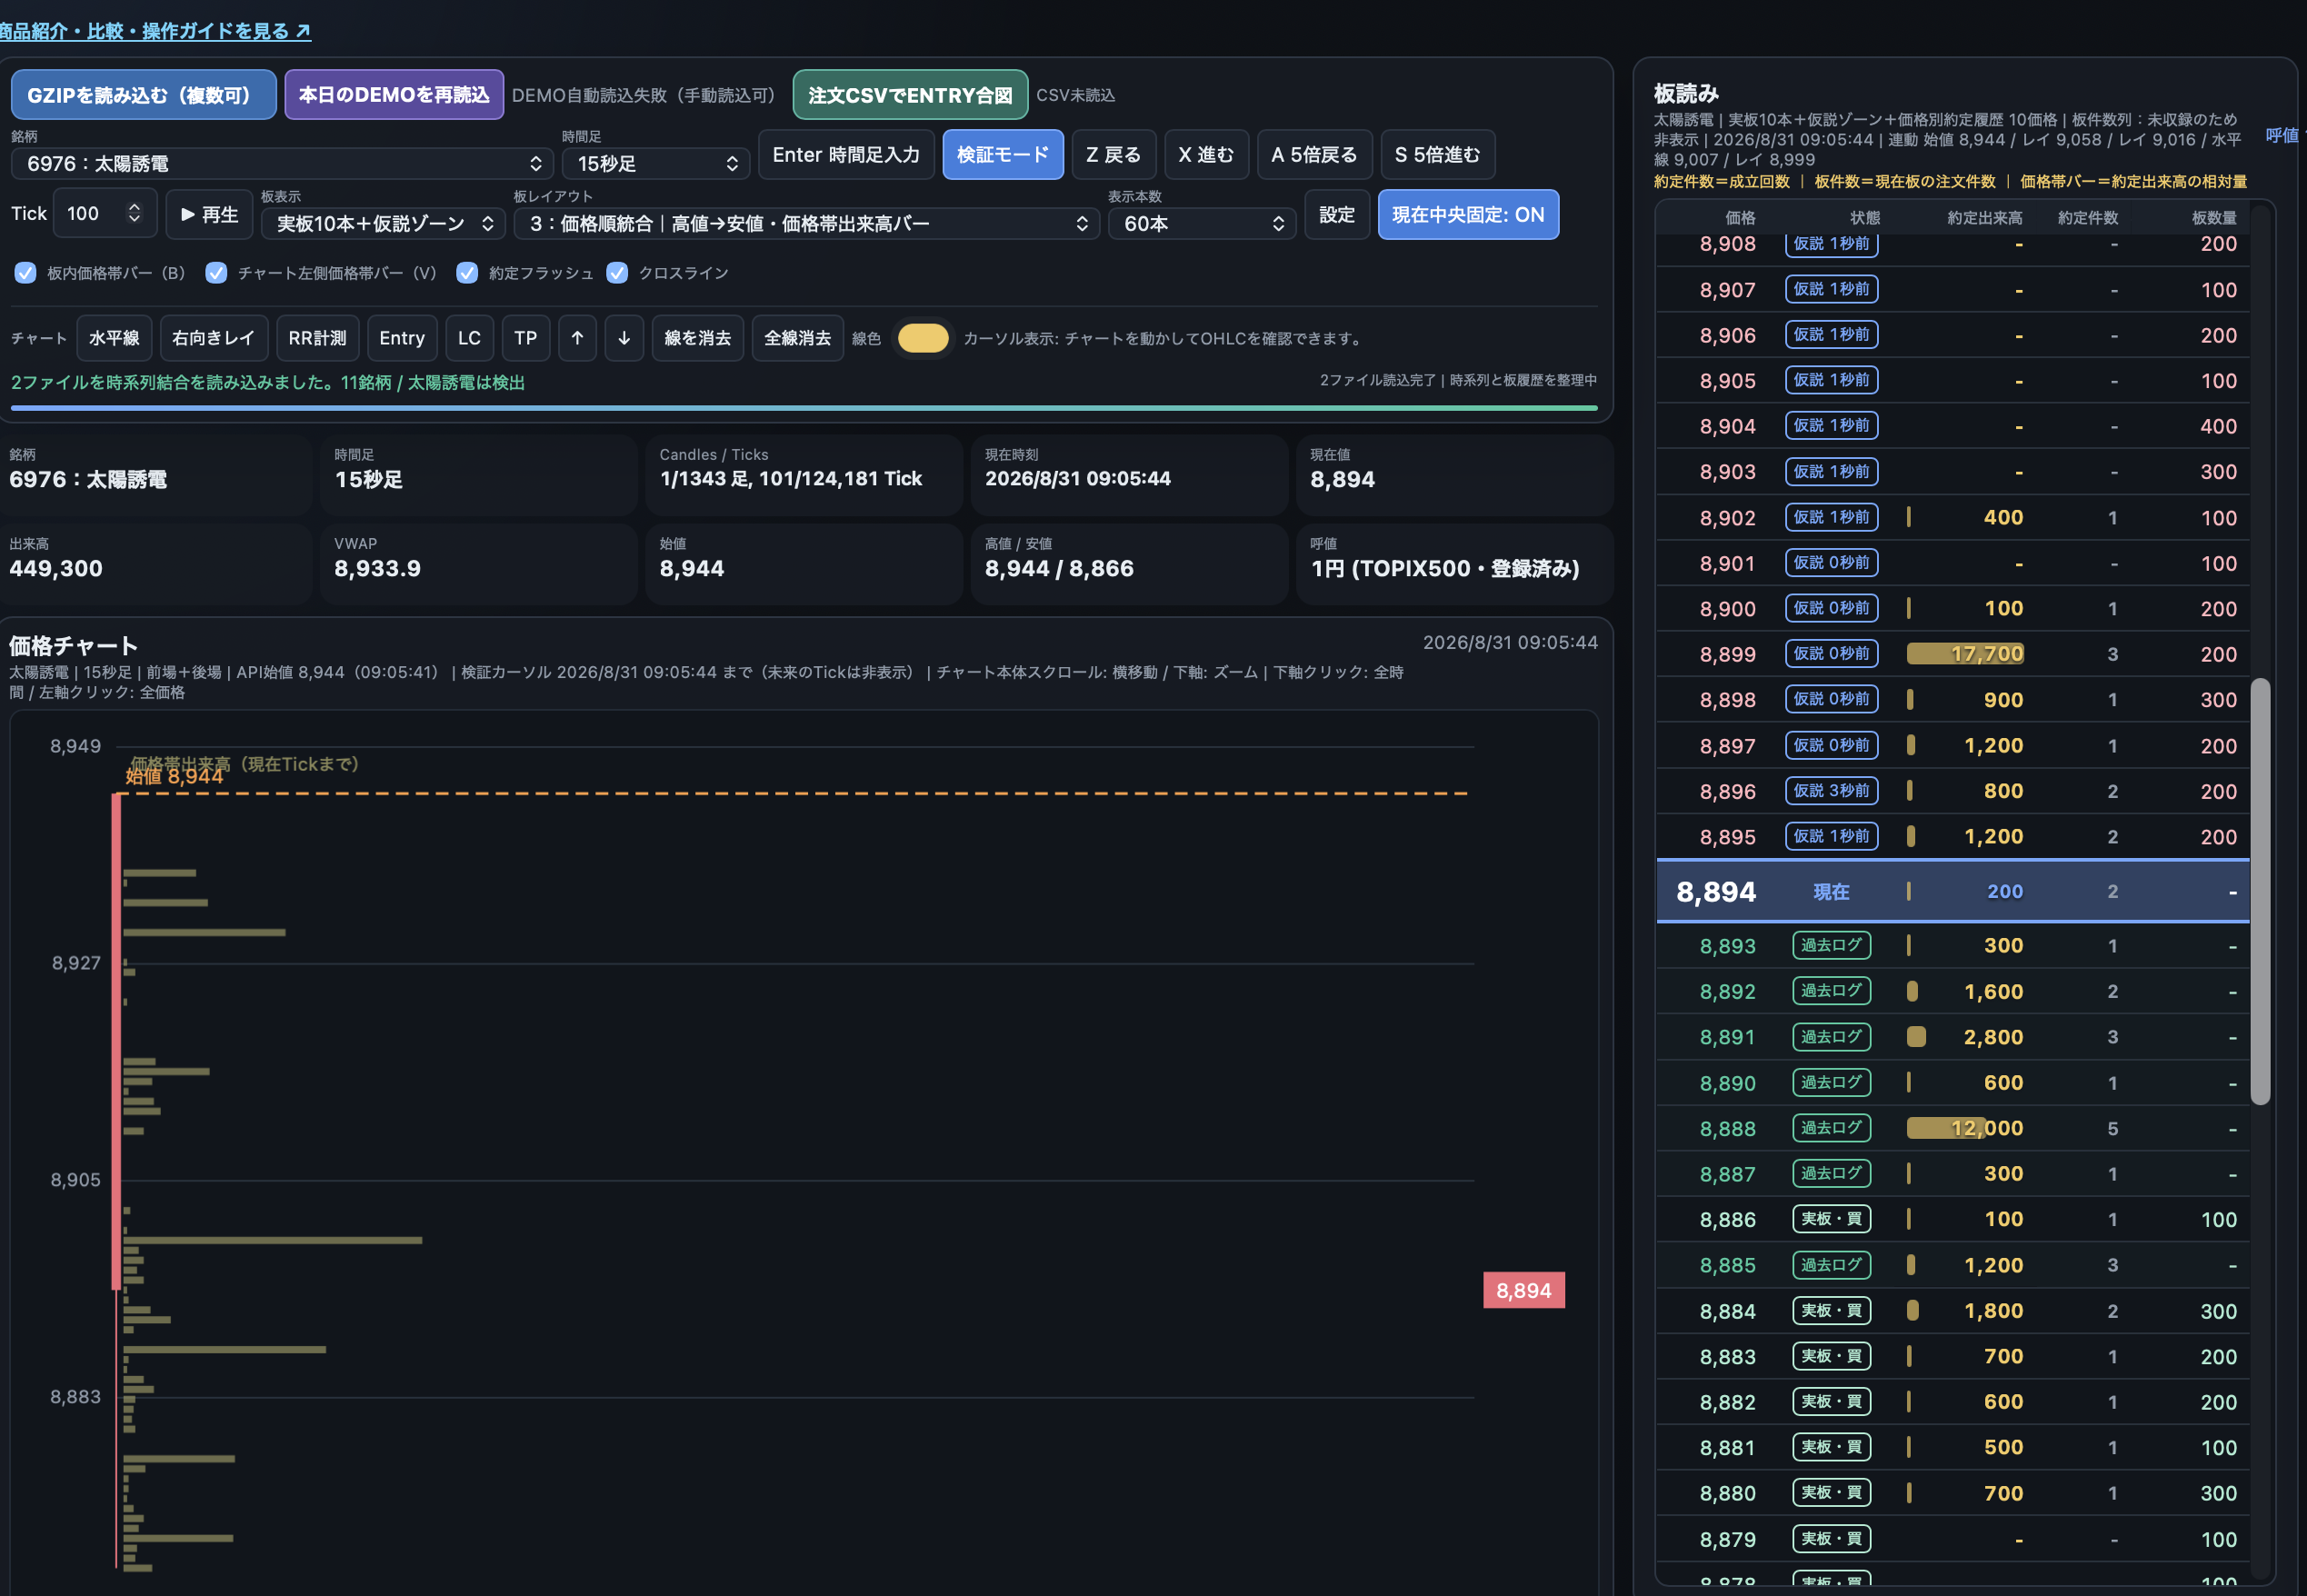
板読みTools画面。画面内の対象日が2026/8/31と表示されるため、9/1板ログの確定根拠には使用しない。
スクリーンショット 2026-09-01 21.07.40.png
引け後・振り返りのチャート/関連画面。作成日時順の添付証跡。画面表示日が別日の場合は参考扱い。
スクリーン ショット 2026-09-01 に 21.14.45 午後.png
板読みToolsの状態・タイトル画面。対象データが表示されないため、9/1板根拠には使用しない。
スクリーンショット 2026-09-01 21.46.51.png

板読みToolsの状態・タイトル画面。対象データが表示されないため、9/1板根拠には使用しない。
スクリーンショット 2026-09-01 21.47.01.png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (42).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (43).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (44).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (45).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (46).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (47).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (48).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (49).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (50).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (51).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (52).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (53).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (54).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (55).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (56).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (57).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (58).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (59).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (60).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (61).png
.png)
NY時間のチャート補足。国内約定CSVとは別の観察資料であり、価格・数量・損益は国内実績に合算しない。
2026-09-01 (62).png
11. R2(あゆみ値)・板読みToolsの9/1照合
9/1の国内R2歩み値は R2歩み値・板読みレビュー にまとめた。歩み値は /Volumes/1000GB20260826/BrisX/GEMINIGravity/20260901_picked、板ログは /Volumes/1000GB20260826/2026BC_imac3/板読みTools/20260901tue から取得した。対象8銘柄のR2保存行は合計 483,865行、板ログは2ファイルである。
11-1. R2歩み値の保存範囲
| 銘柄 | R2行数 | 時間範囲 | 始値相当→終値相当 | 高値/安値 | 数量合計 |
|---|---|---|---|---|---|
| 1321 NF日経225 | 6,012 | 09:00:00–15:30:00 | 68,070→68,480 | 68,870/67,860 | 173,635 |
| 285A キオクシア | 110,842 | 09:00:00–15:30:00 | 49,300→51,000 | 51,910/48,710 | 29,654,100 |
| 6857 アドバンテスト | 24,350 | 09:03:00–15:30:00 | 32,680→33,380 | 33,690/32,520 | 6,404,800 |
| 6976 太陽誘電 | 97,172 | 09:03:00–15:30:00 | 8,945→9,283 | 9,369/8,854 | 20,506,300 |
| 6981 村田製作所 | 69,986 | 09:00:00–15:30:00 | 7,050→7,290 | 7,359/6,974 | 19,360,500 |
| 7974 任天堂 | 19,329 | 09:00:00–15:30:00 | 9,082→9,103 | 9,180/9,008 | 6,997,500 |
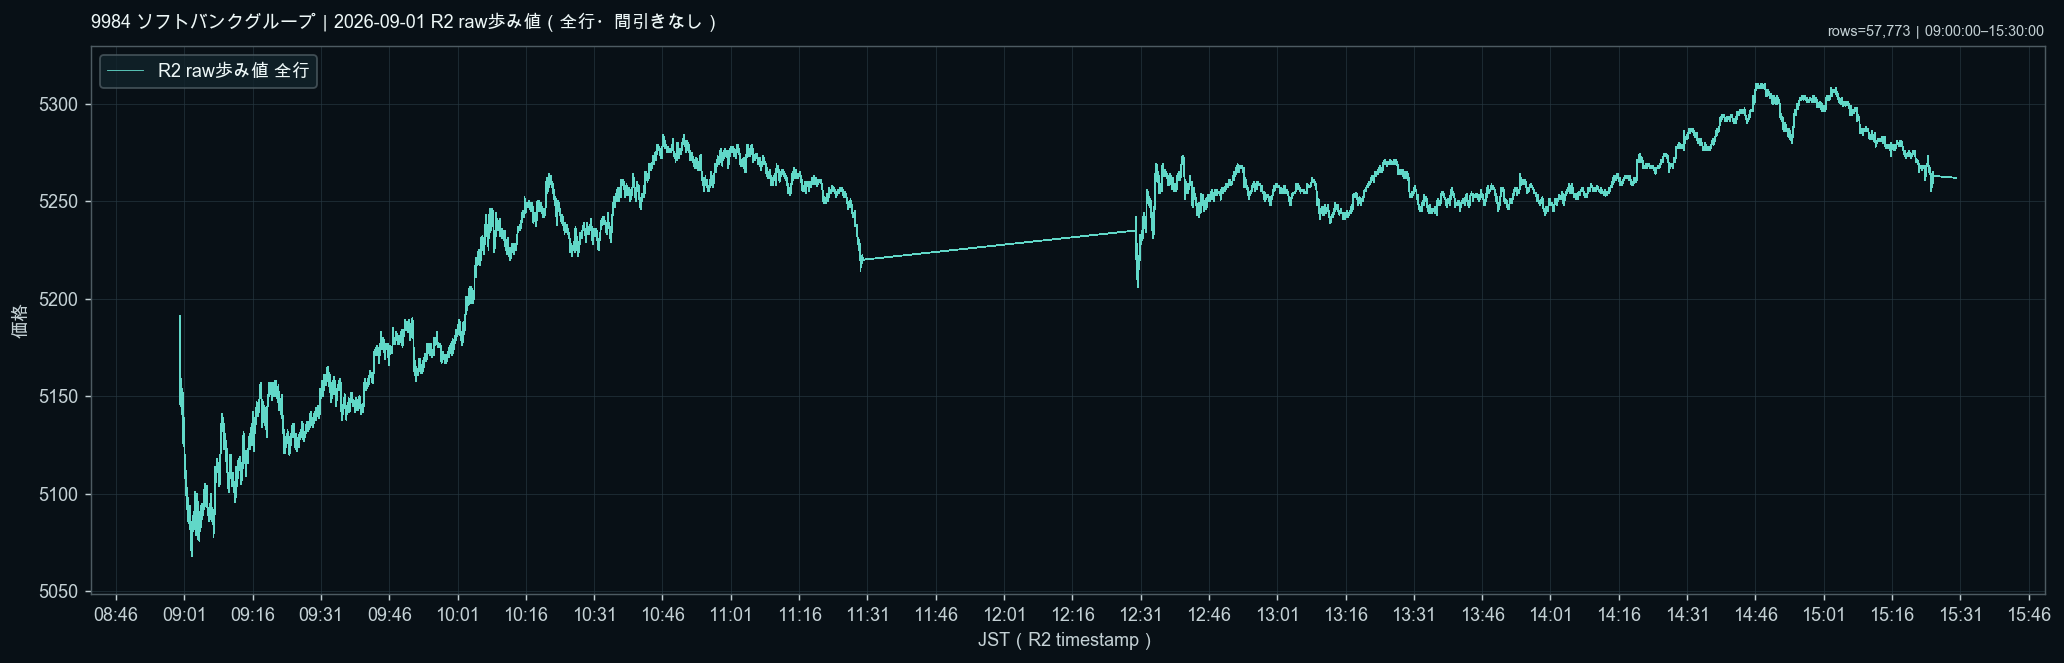
| 9984 ソフトバンクG | 57,773 | 09:00:00–15:30:00 | 5,159→5,262 | 5,310/5,068 | 26,798,300 |
| 5803 フジクラ | 98,401 | 09:00:00–15:30:00 | 5,407→5,298 | 5,474/5,240 | 42,428,100 |
R2歩み値の各行は「値段・株数・金額・時刻」であり、各約定が成行買いだったか成行売りだったかを直接識別する項目はない。したがって、歩み値は価格の進行と出来高の確認に使い、売買方向と損益は約定CSV、板の表示数量と偏りは板ログとして別々に扱う。
11-2. 実ENTRY前の板と歩み値
板ログのPUSH/REST_BOARDから、各ENTRYの前後30秒を照合した。観測価格は板ログの現在価格であり、約定CSVの実約定価格ではない。
| 実約定ID | ENTRY | R2・板の直近観測 | 買10/売10 | 偏り | ±30秒平均 | 読み |
|---|---|---|---|---|---|---|
| T9-01 5803 | 09:49/5,316円 | 09:48:59.973、5,313円、Spread 1円 | 65,200/79,200 | −0.097 | −0.104 | 拮抗〜やや売り板側。ロング根拠は板単独ではなく、下段支持と価格反応が必要 |
| T9-02 7974 | 09:54/9,093円 | 09:53:59.818、9,081円、Spread 1円 | 17,900/14,800 | +0.095 | +0.008 | ほぼ拮抗。9,100円上抜け失敗と個別弱さを優先して撤退した記録と整合 |
| T9-03 5803 | 10:01/5,303円 | 10:01:00.069、5,310円、Spread 1円 | 81,900/81,300 | +0.004 | +0.019 | 直近は拮抗、直前30秒では買い優位が一部発生。支持と価格維持を同時確認 |
| T9-04 5803 | 10:02/5,293円 | 10:02:00.028、5,296円、Spread 2円 | 105,100/60,300 | +0.271 | +0.290 | 買い板優位が継続し、4ENTRY中でロング方向との整合が最も強い |
10:02の5803は、R2板の買い優位、5,300円付近の支持、安値更新停止を重ねて読むことで、「下段サポート反発ロング」の条件が最もそろった。一方、09:49の5803は板が強い買い優位ではなく、板だけを根拠にロングと判断してはいけない。板の数量を見たら、同じ時刻の歩み値・価格維持・安値更新停止を必ず横に並べる。
11-3. あゆみ値から生成した15秒足チャート
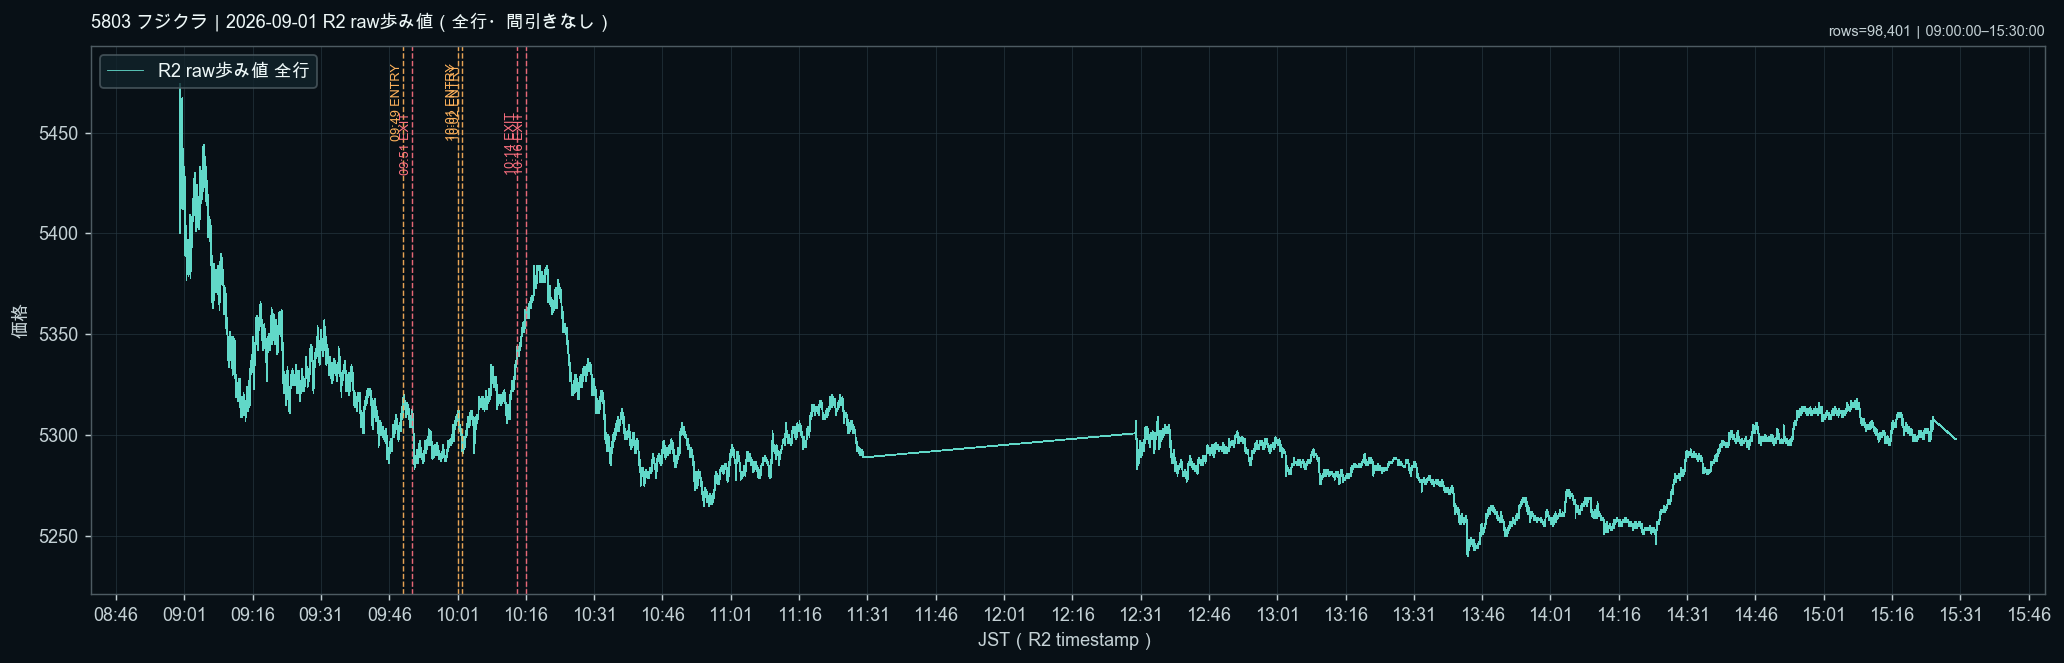
「板が薄い/厚い」という印象だけで終わらせないため、R2あゆみ値の有効行を間引かず全行使用し、15秒単位に集計したOHLCVチャートを生成した。価格の始値・高値・安値・終値、出来高を同じ時間軸に置き、実約定がある銘柄にはCSVの実ENTRY/EXITを重ねている。画像をクリックすると拡大できる。
全日チャートは、対象時間を09:00〜15:30としている。R2に09:00以前の行がない銘柄は、利用可能な最初の時刻から描画している。空白時間帯は補間していない。
全日(09:00〜15:30)
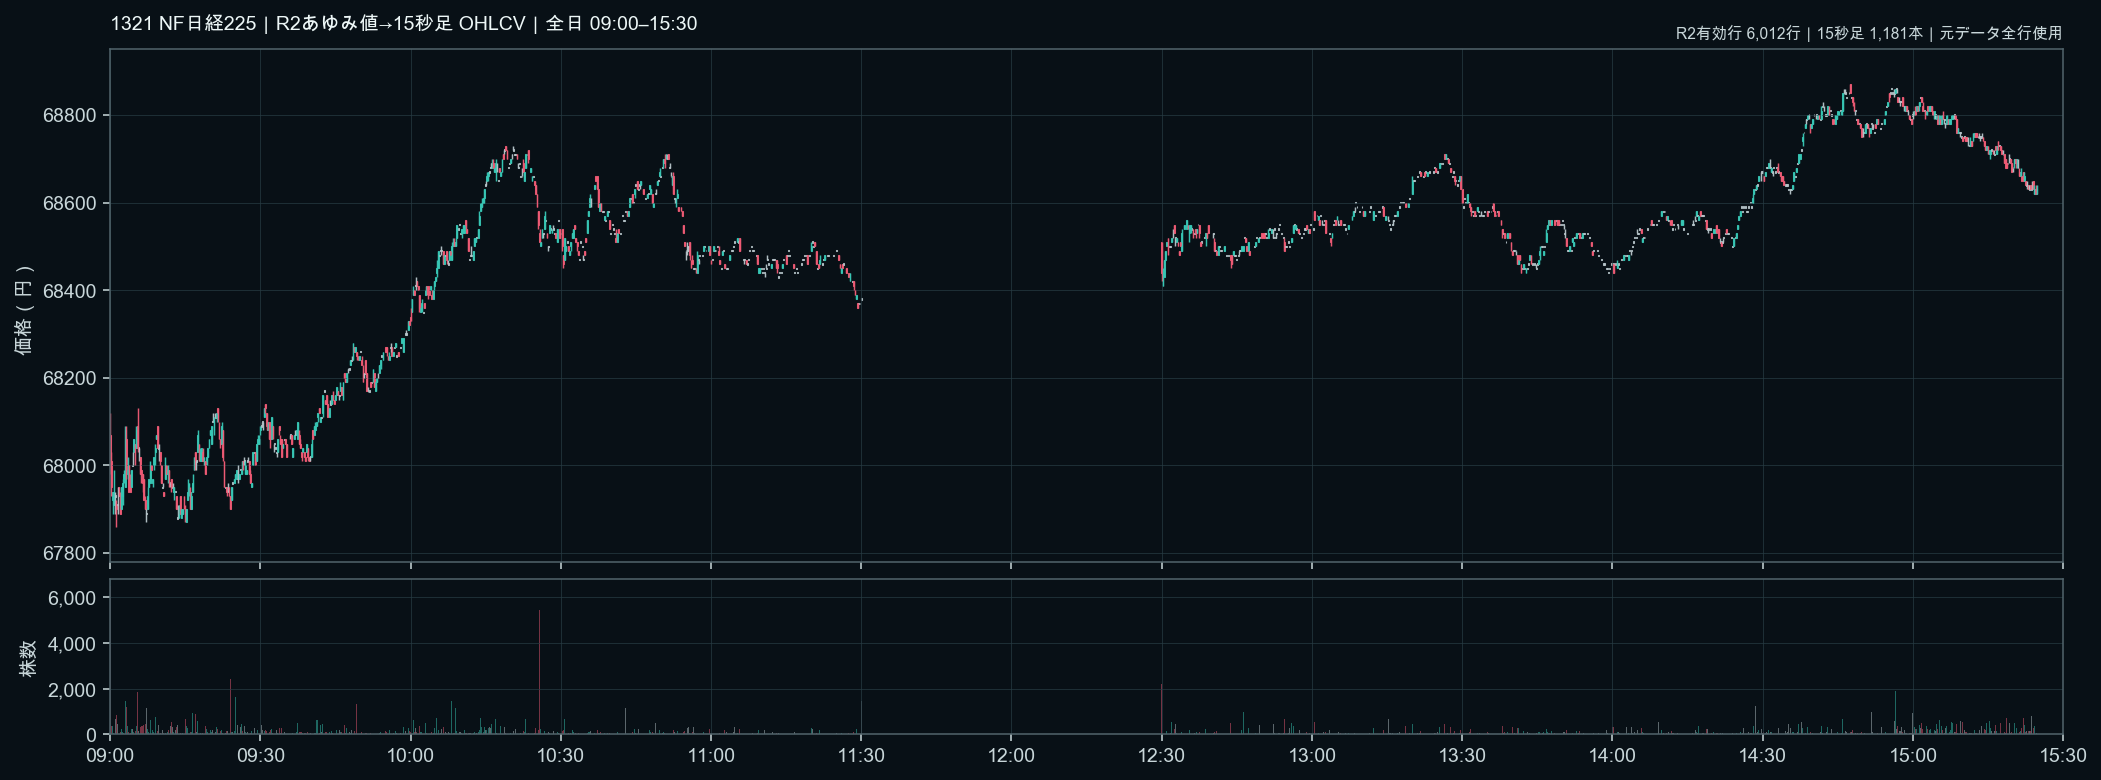
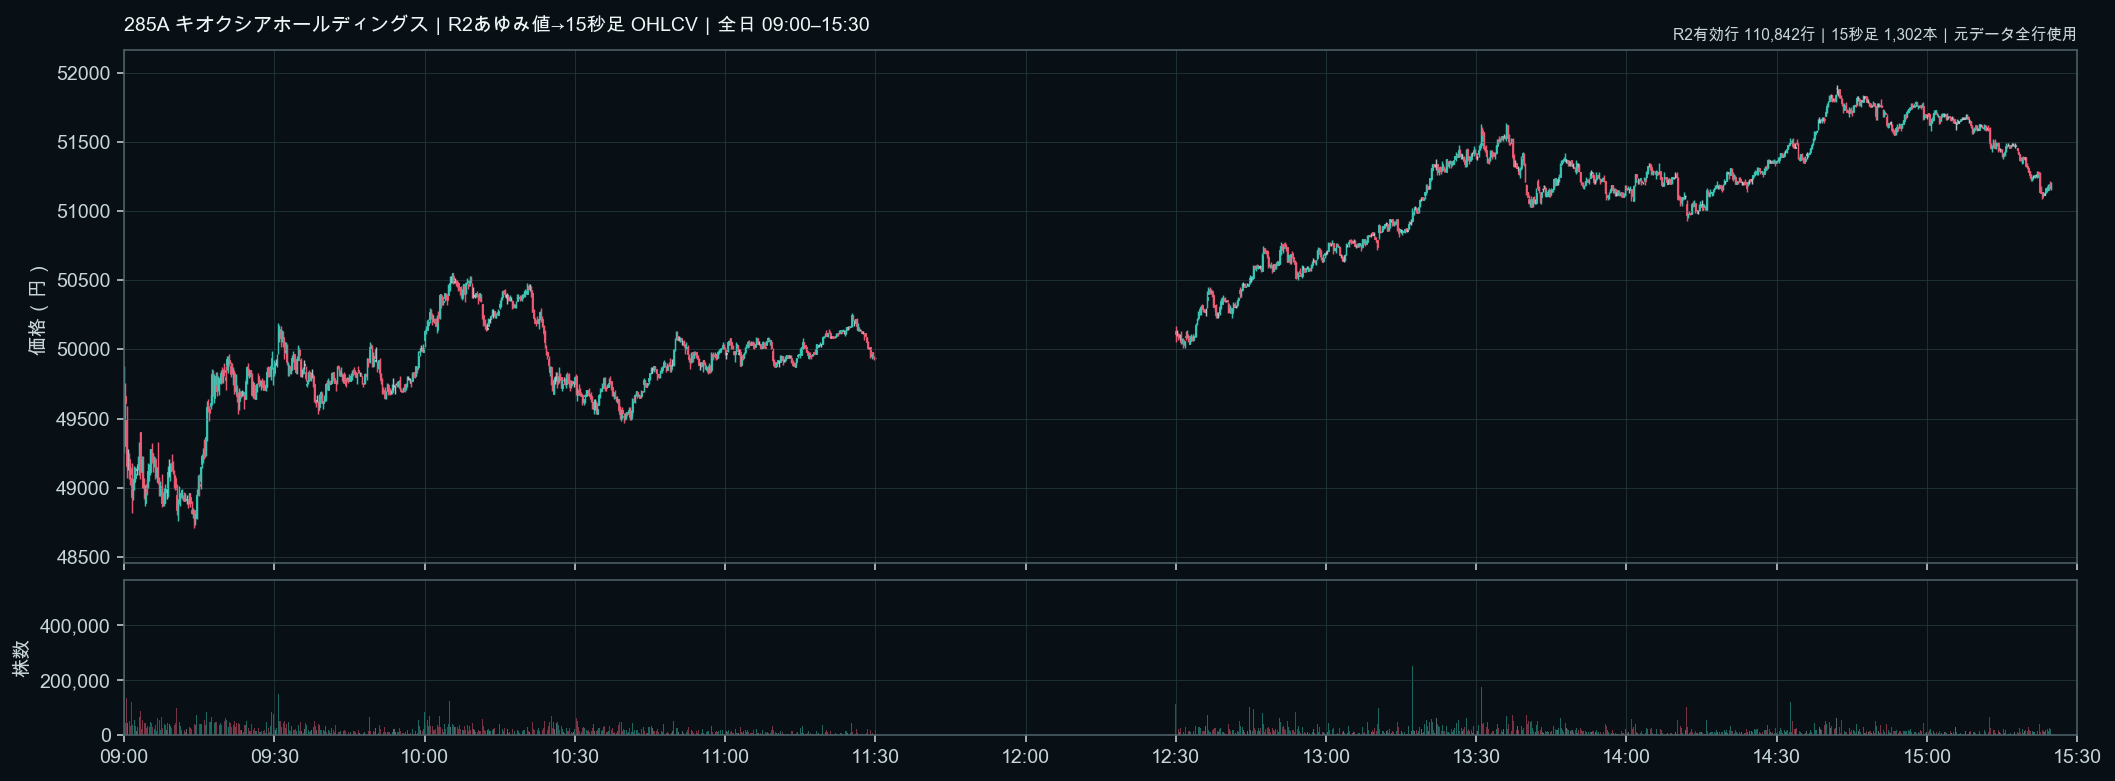
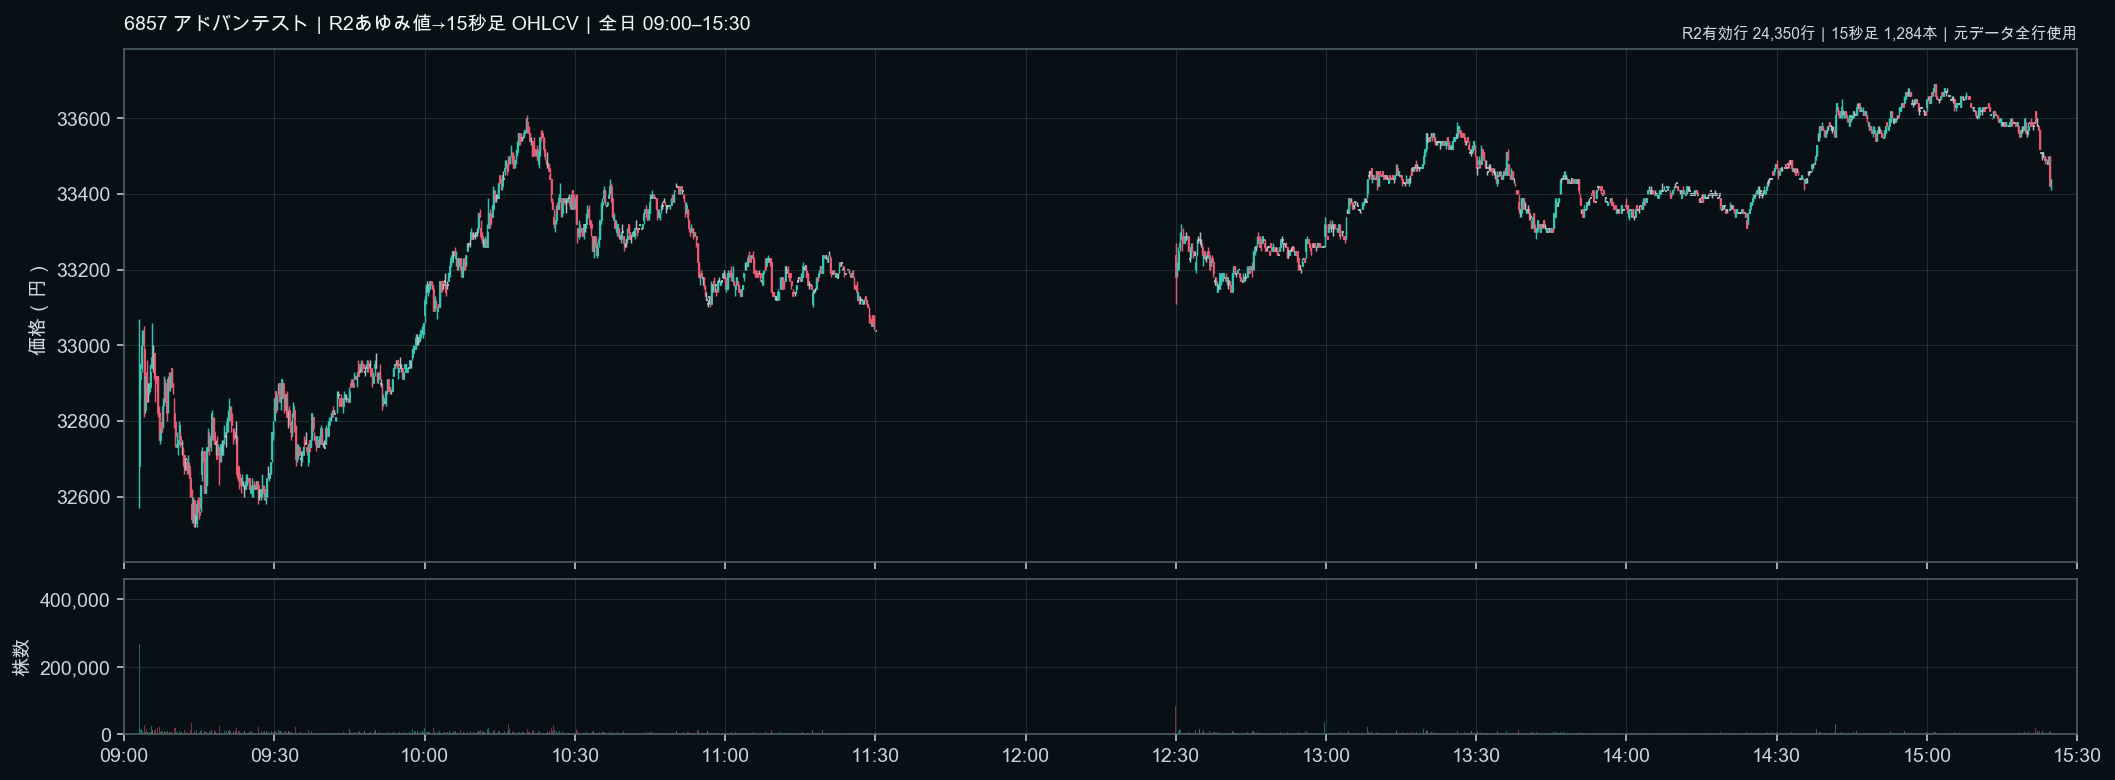
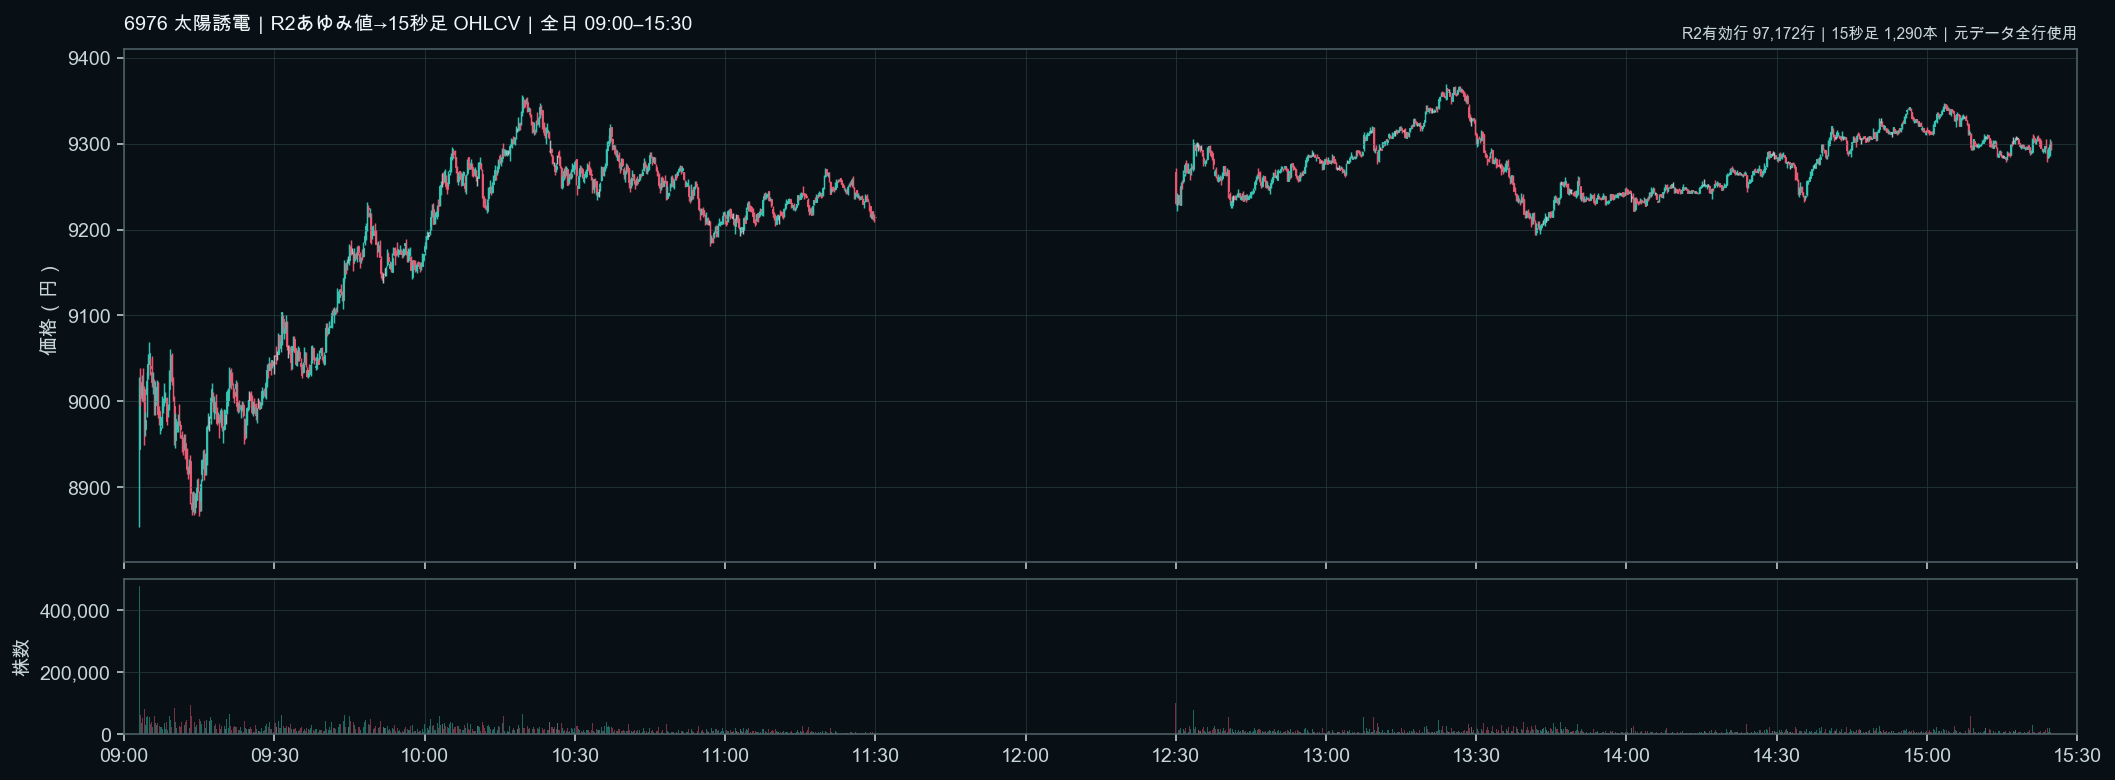
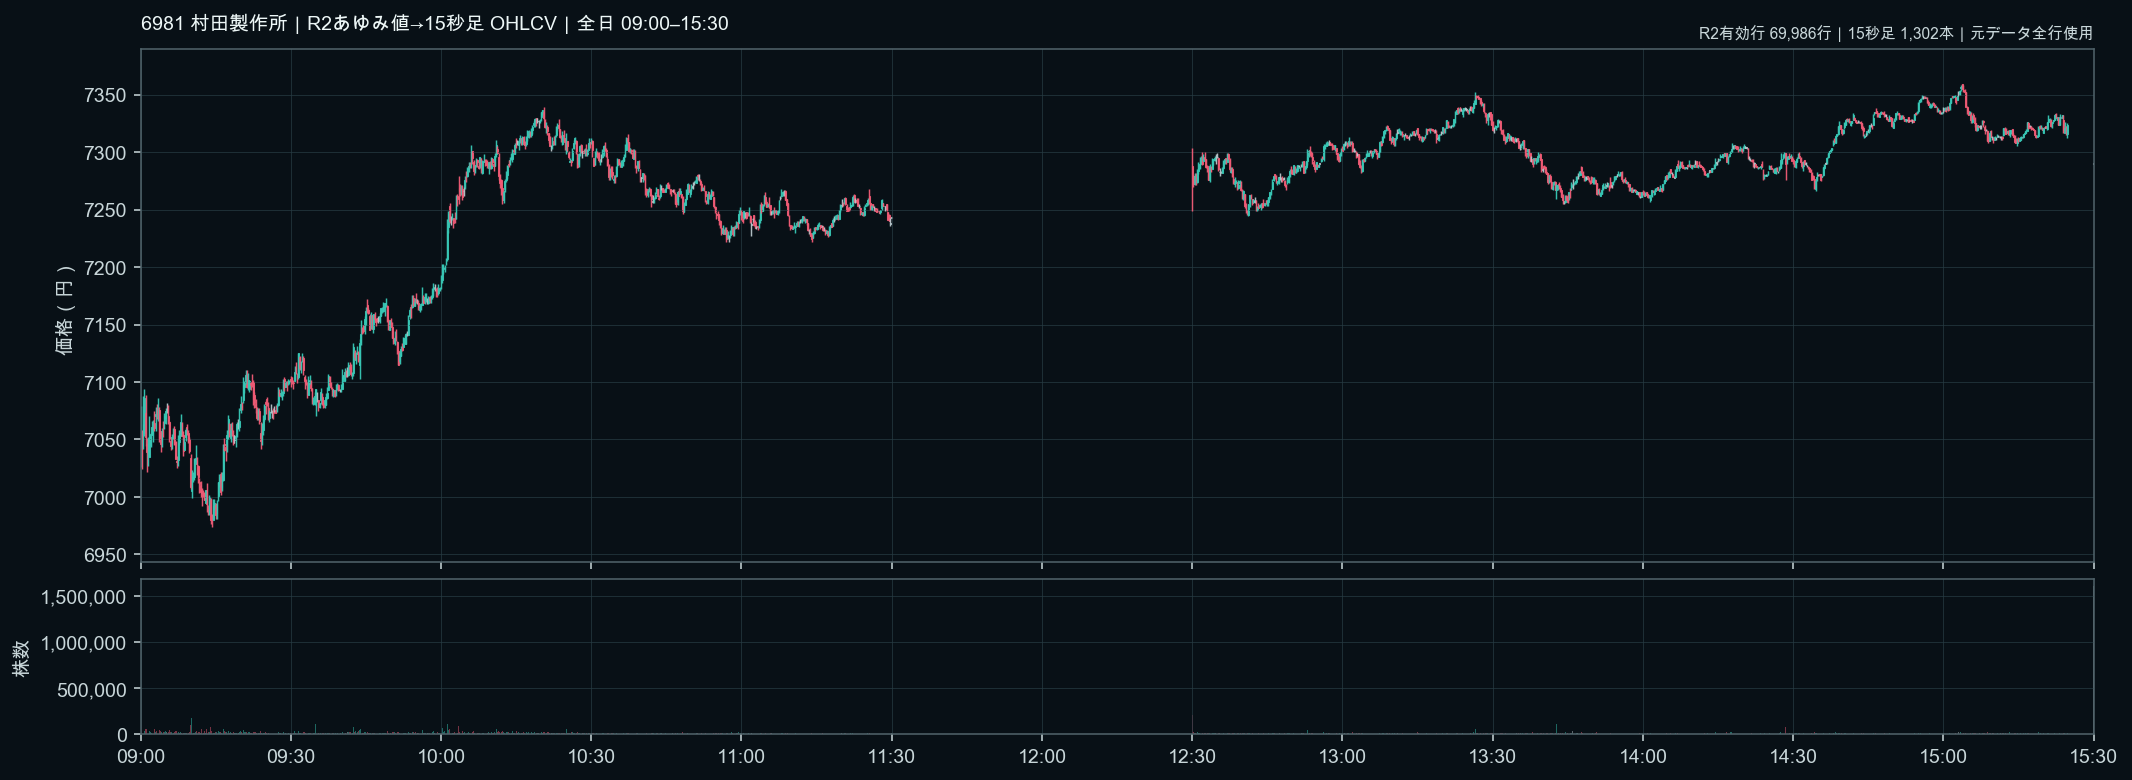
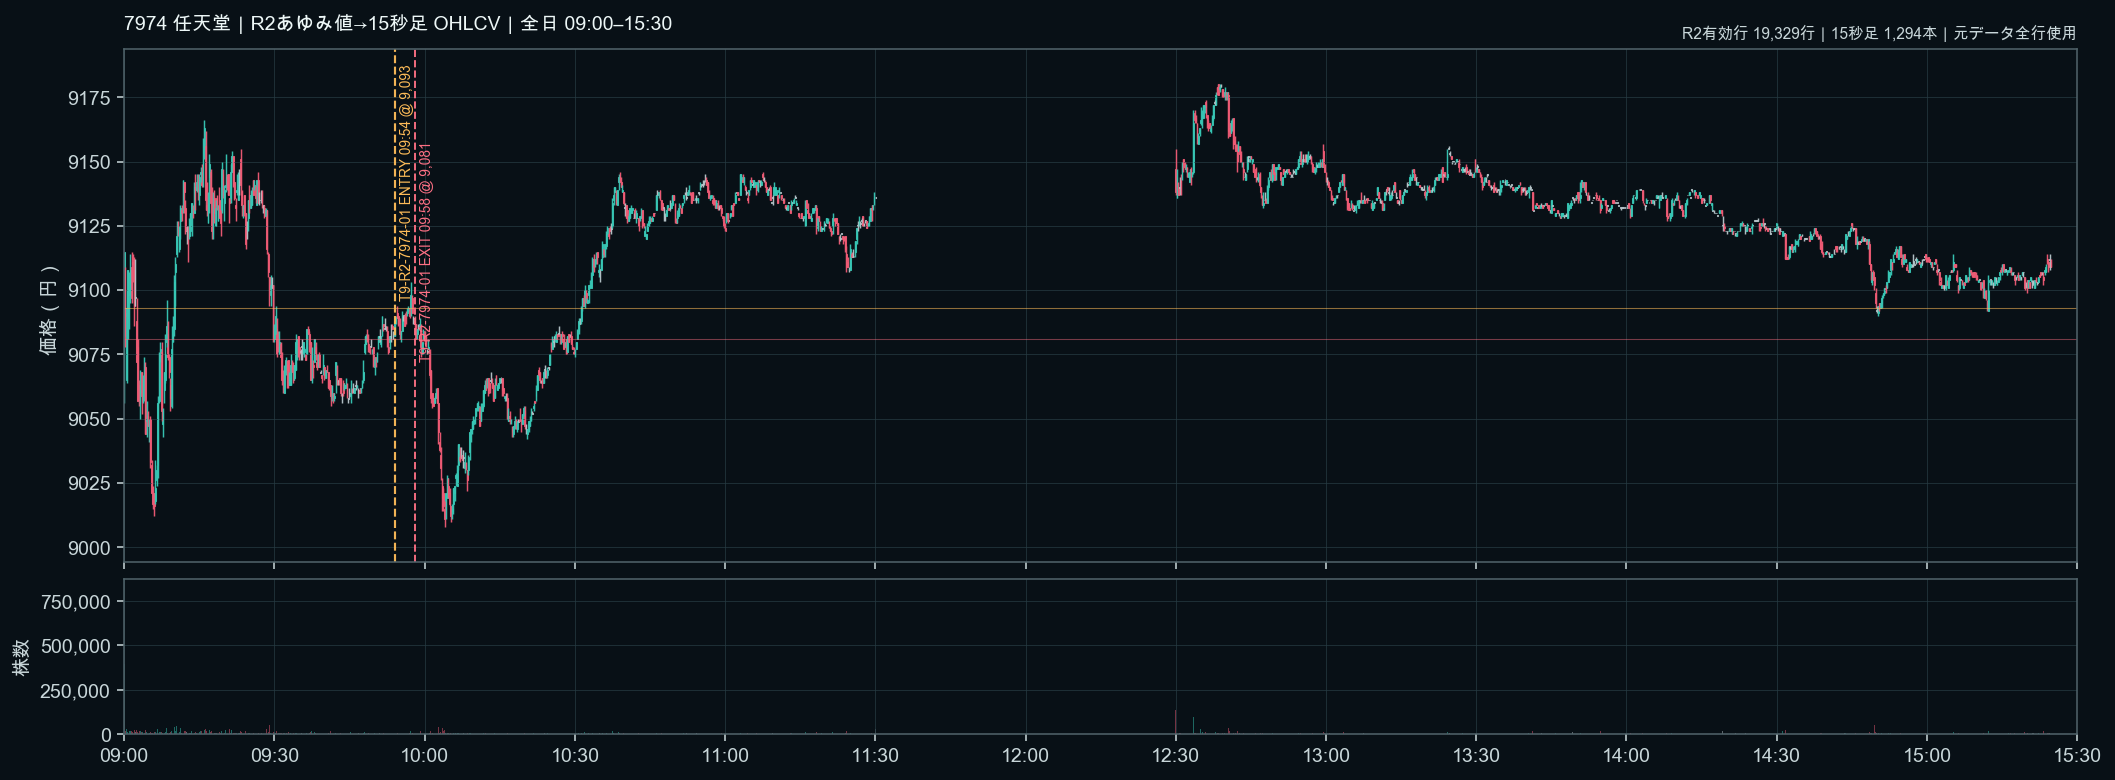
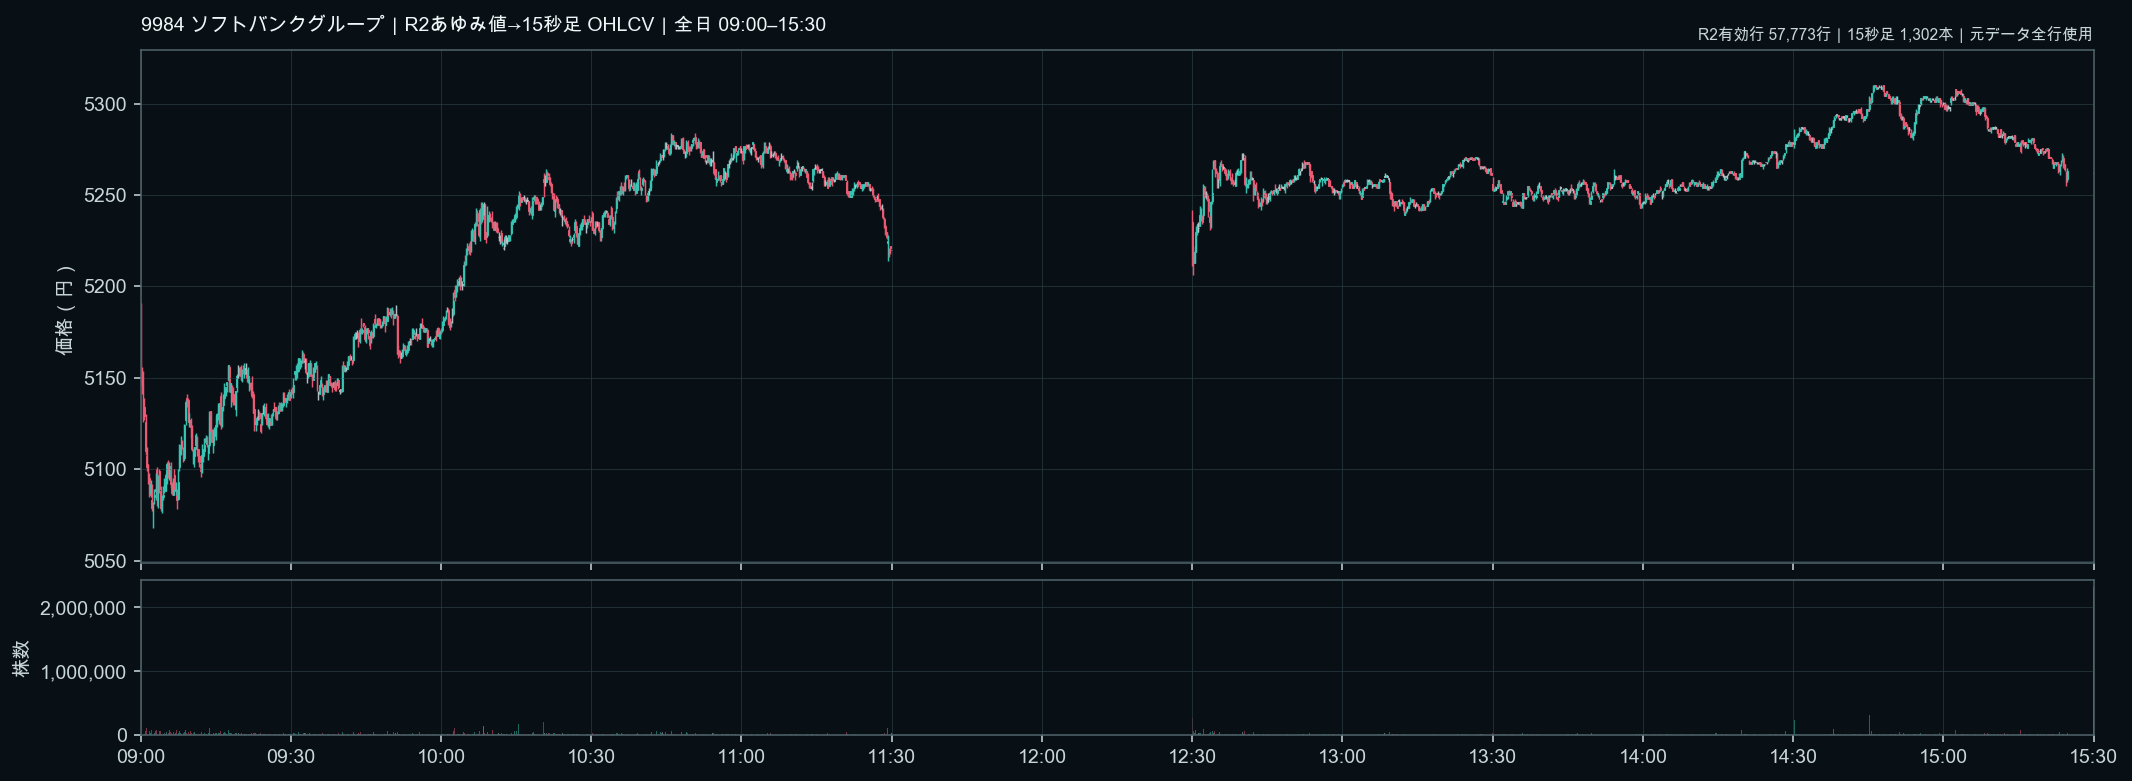
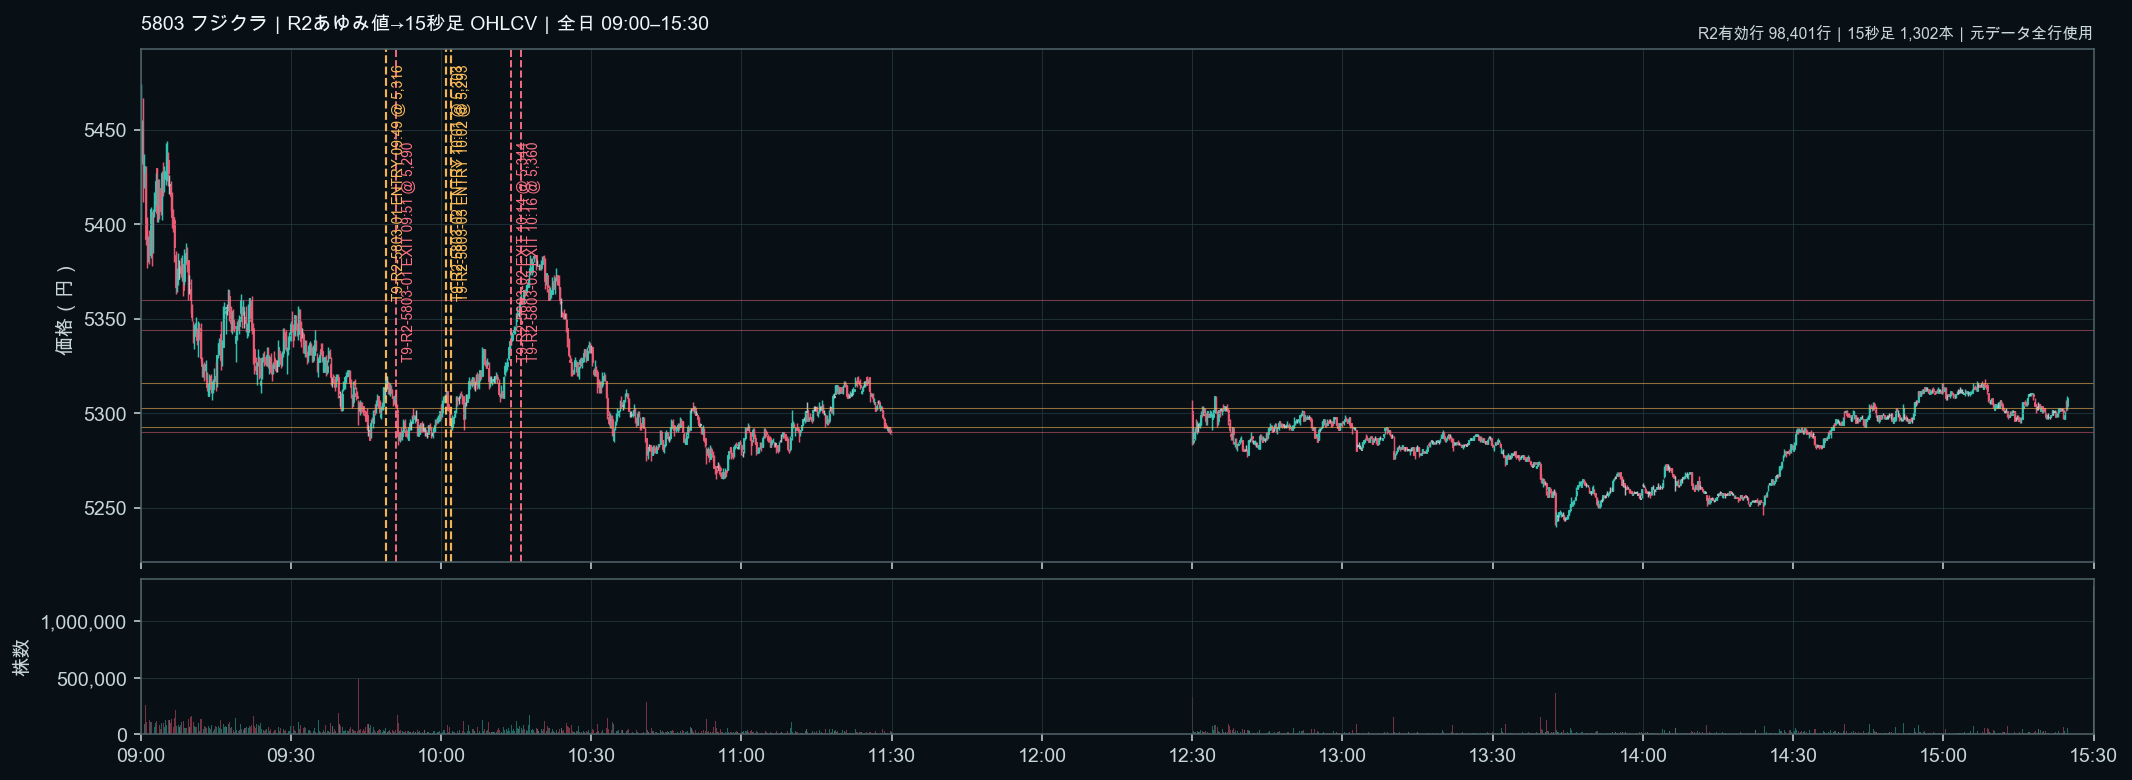
生のR2あゆみ値(全行表示・全行描画)
15秒足への集計前に、R2に保存された各銘柄の有効な歩み値を全行描画した生データ版も下に置く。取引の細部を確認するときは、生データ版で時刻・価格の密度を確認し、15秒足版でENTRYからEXITまでの流れを確認する。
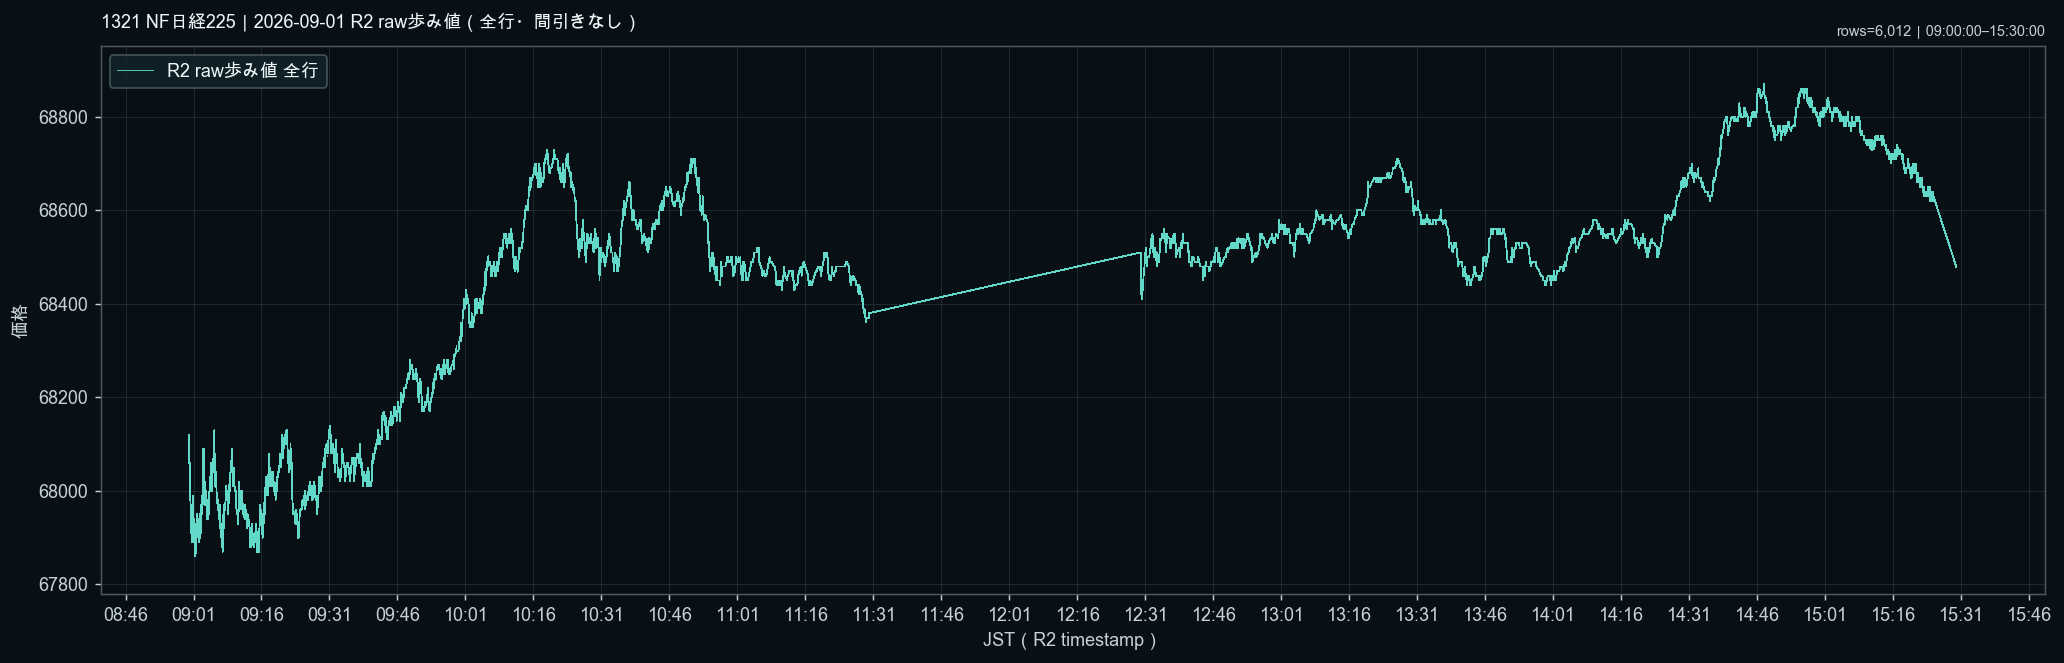
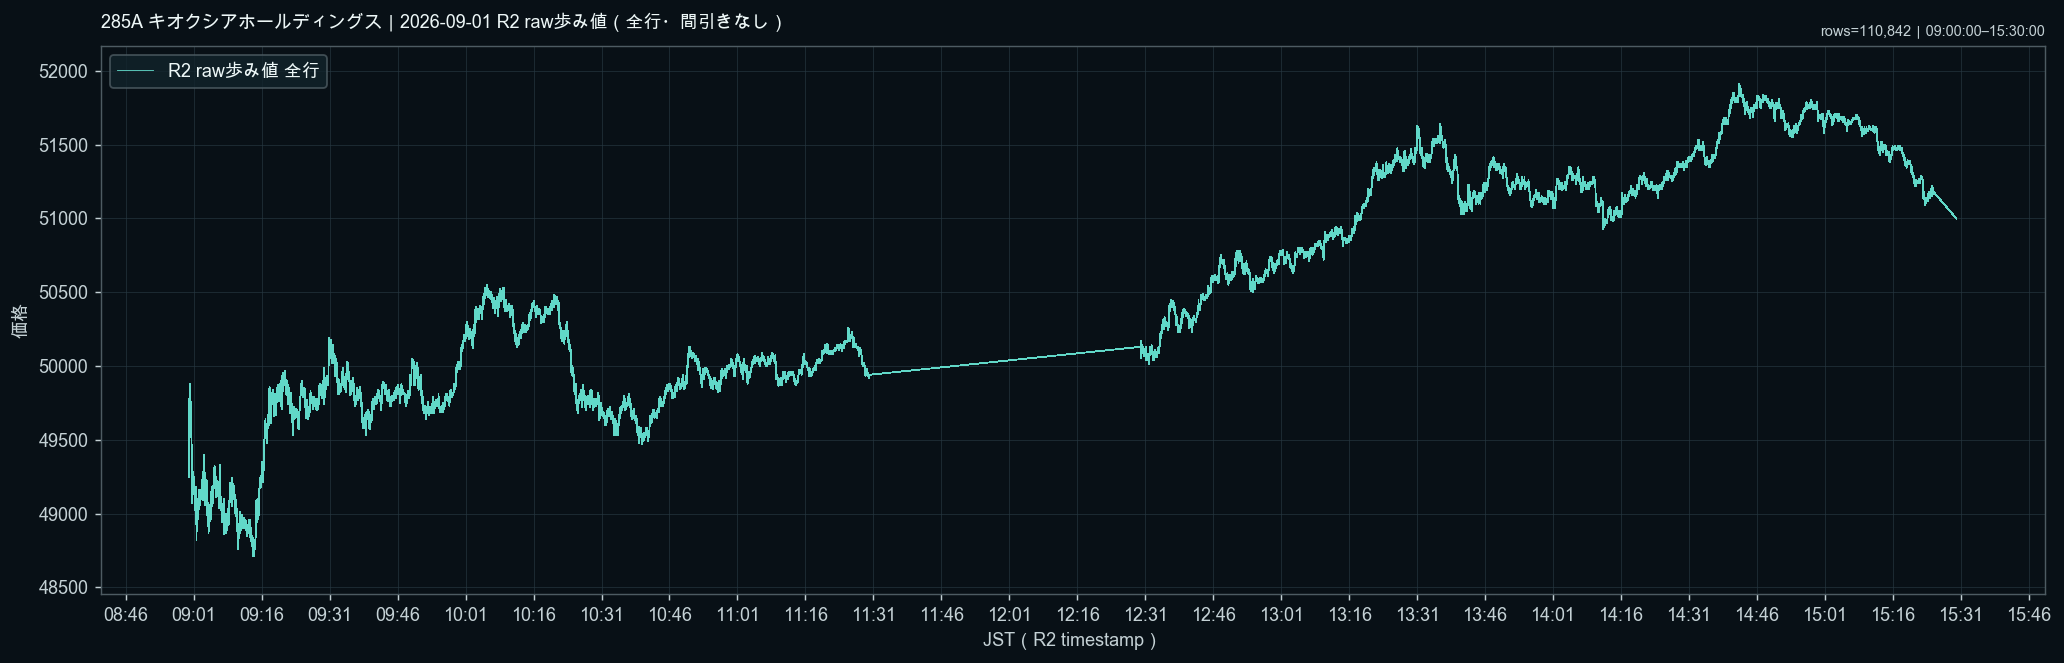
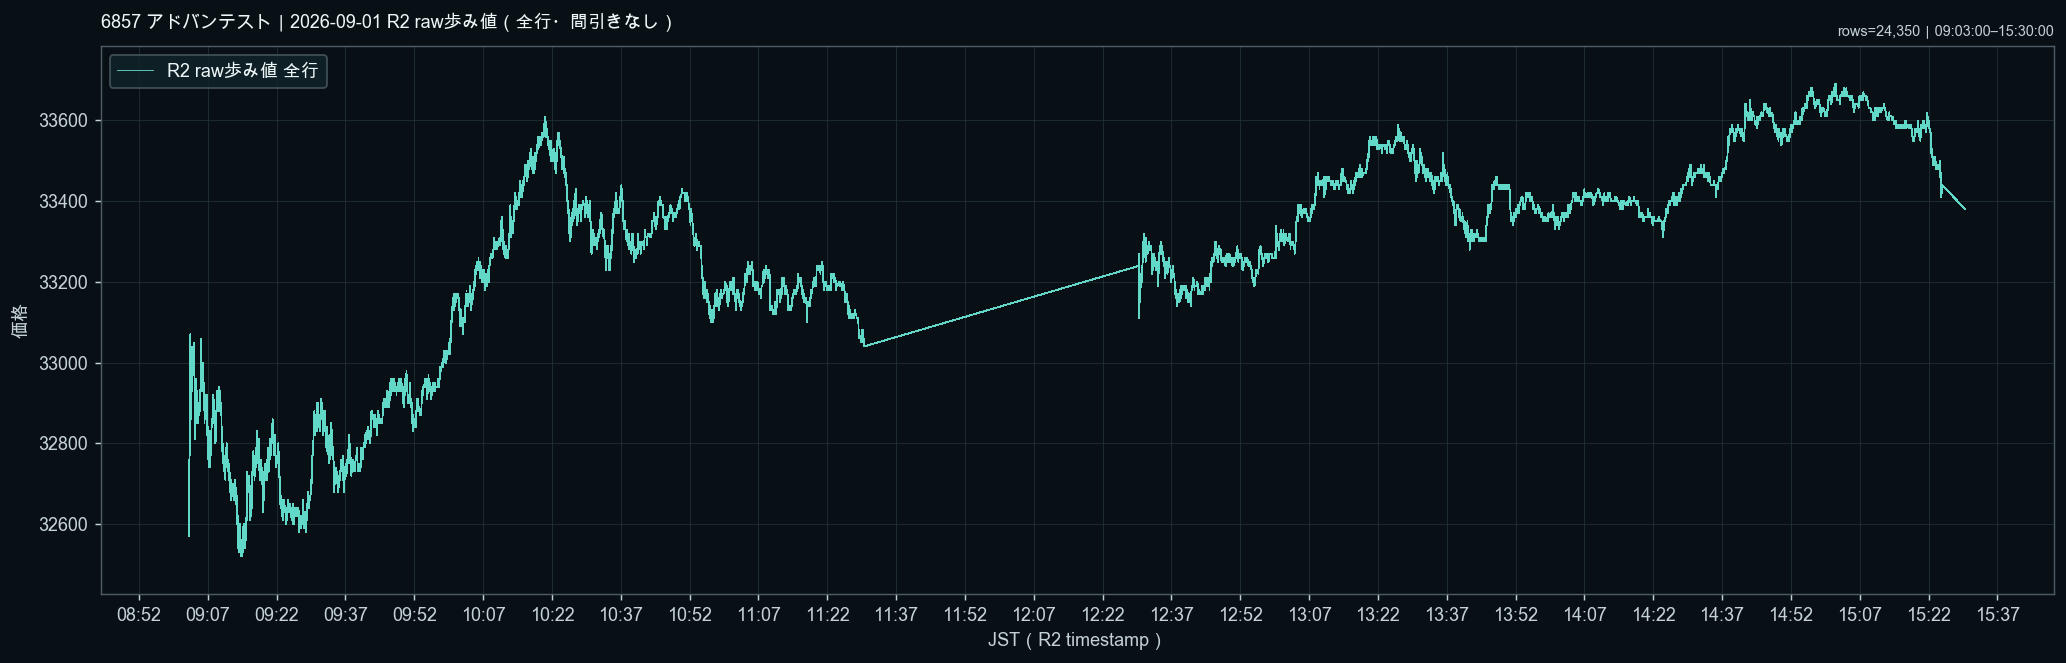
実トレードのENTRY前後(5分前〜決済後10分)
個々の判断を復習しやすいよう、実約定4往復についてENTRY前の5分からEXIT後10分までを拡大した。これで、ENTRY時の価格位置、その後の反応、損切り・利確の位置を同じ図で確認できる。
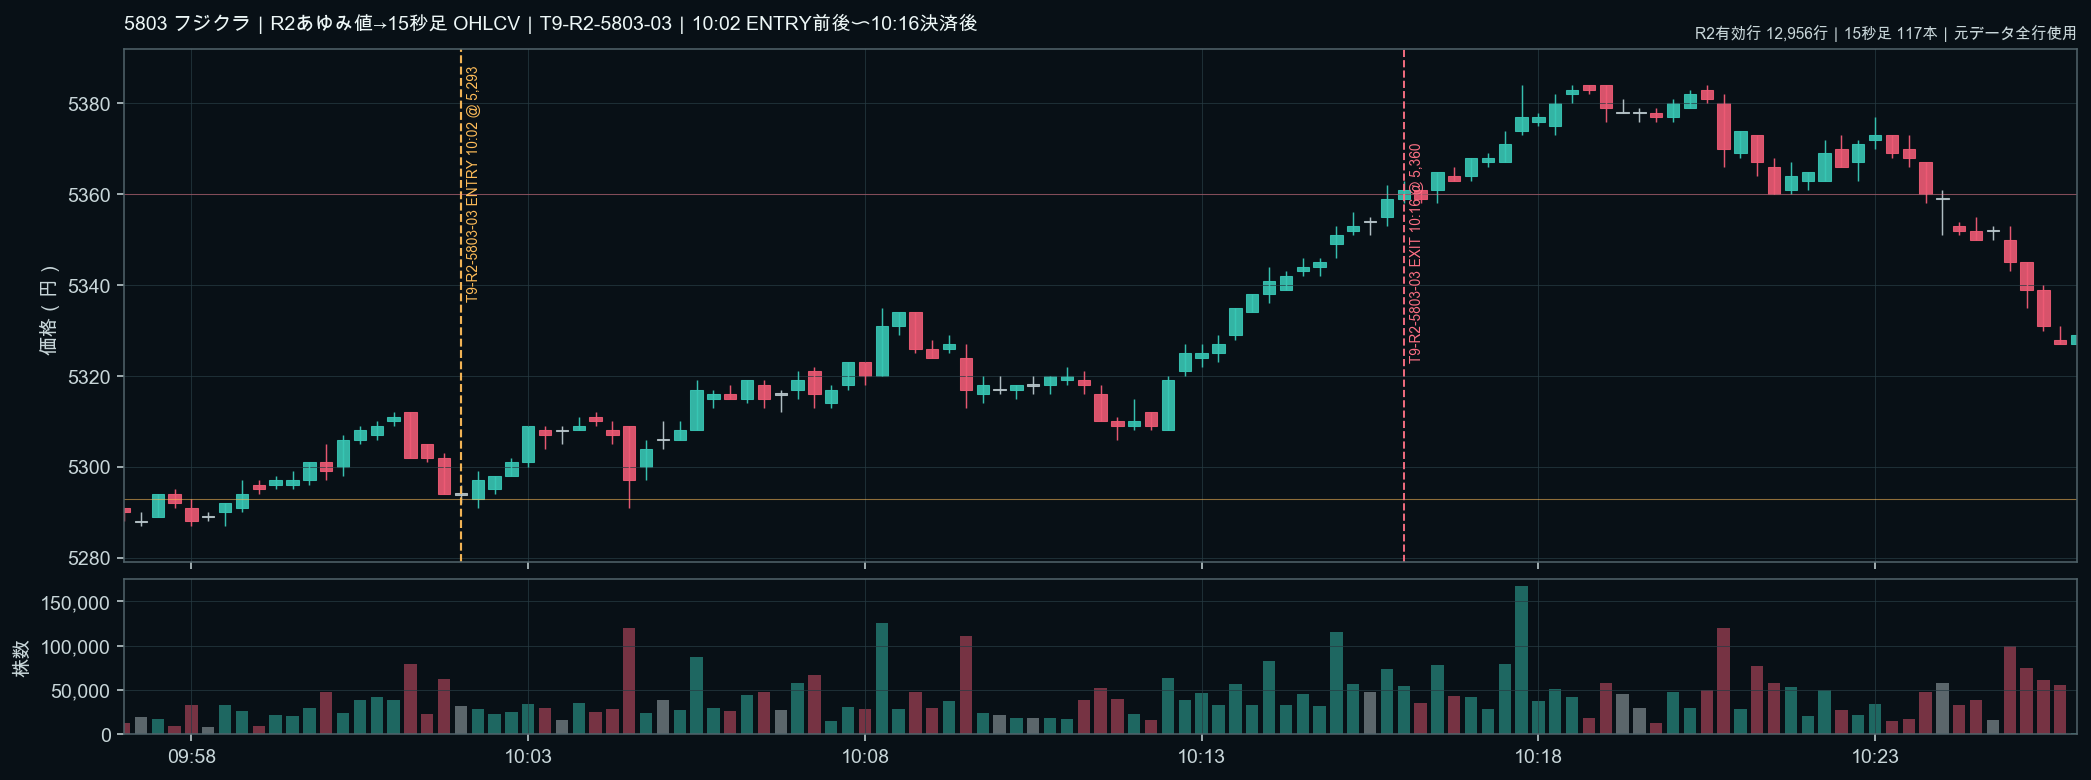
生成条件と行数の一覧は チャート生成マニフェスト に残した。これは見やすさのための15秒集計であり、元のR2行を削除・間引きしたものではない。
12. 9/1本番版の最終分類
| 区分 | 型 | 対象 | 実績/扱い |
|---|---|---|---|
| P3+BB Comp context | BB Compブレイクダウン+複数指数シンクロの売り継続 | NYメモのTSLA・NVDA | メモ上のENTRY/利確。NY約定CSV未照合のため損益未確定 |
| T2L | 戻りの調整LONG(Tetra2Long)→次段階T1S SELL候補 | 5803 09:49 | 実約定−2,600円。P0起点。板は拮抗〜やや売り側で、T2Lの先行LONGとしては確認不足 |
| T1S-PIVOT(観察) | T2L利確ゾーン→Tetra1Sellドテン候補。上値失速・下方向再開を確認してから切り替える | 5803 10:17〜10:22頃 | 想定55tick×2・3LOT=約30,000円。新規SELL未約定・実績損益には含めない |
| DG-15S(観察) | 5300円キリ番の攻防→SR転換L1→すぐに戻るL3のTP/管理→T1S候補 | 5803 10:20前後 | 観察のみ。15秒足の出来高DELTA DG、上位足ダウ合流。新規SELL未約定・実績損益には含めない |
| P0/TETRA2検討 | 09:29の買い板消化は単独で上昇根拠にならず下げ止まり確認待ち。60EMA付近のレンジ、ENTRY POINT通過後はスルー、大出来高陽線下割れならFleming SELL候補 | 7974 09:29〜09:54 | 実約定−1,200円。9,100円は単純なキリ番ではなく注文が集まる価格帯。9:15上昇陽線の下をSUPPORTとして観察。新規SELL未実行 |
| P1 | 下段サポート反発ロング | 5803 10:01 | 実約定+4,100円。板は拮抗、価格構造と支持の組み合わせで評価 |
| T2L/P1起点 | 下段サポートの反応を起点にTETRA1 SELLダウ分岐点までの調整LONG | 5803 10:02 | 実約定+6,700円。入口はP1だが、大分類はT2L。下降トレンド中の戻しで、値幅を取るLONG |
| P6/FLAG SELL観察 | 上抜け失敗→下降FLAG | 7974 09:54–09:58 | 実績はロング撤退−1,200円。新規ショートは未実行 |
本番日誌では、すべての実ENTRYを型に分類する。ただし分類名を付けるだけではルール内にならない。次回からは、型、ENTRY条件、判断確定時刻、無効化価格、第一利確、保有継続条件、実約定の7項目がそろわないENTRYは「型未確定」として扱い、ルール外の可能性をその場で止めて確認する。
参照資料
- 約定CSV:
assets/2026-09-01/stockorder_20260901.csv - 元メモ:
/Users/th/Library/Mobile Documents/iCloud~md~obsidian/Documents/iCloudObsidian/2026.9.1..md - NYメモ:
/Users/th/Library/Mobile Documents/iCloud~md~obsidian/Documents/iCloudObsidian/2026.9.1.NY.md - R2歩み値・板読みレビュー:
/Users/th/Documents/TradeDayReport20260821/assets/2026-09-01/r2_review/r2_daily_review_20260901.html - R2解析JSON:
/Users/th/Documents/TradeDayReport20260821/assets/2026-09-01/r2_review/r2_daily_analysis_20260901.json - 本番日誌:
/Users/th/Documents/TradeDayReport20260821/diary_2026-09-01.md
注:元メモはNotebookの要約・音声文字起こし・チャット出力が連結された形式で、同じ内容の重複や誤認識が含まれている。上記では、CSVで検証できる実約定と、メモから復元した観察・仮説・事後検証を分離して記載した。
この日(2026-09-01)のエントリーパターンID索引
月間一覧とこの日誌をTrade IDで相互リンクしています。月間のエントリーパターン一覧へ戻る
実約定 4件 / 粗利 +7,000円 / P-ID: T2L×2 / P1×1 / P0×1
観察ID:OBS-20260901-5803-T1S-PIVOT-1022 / T2L利確ゾーン後のT1Sドテン候補。約55tick×2・3LOT=約30,000円は想定値で、新規SELL未約定のため実約定4件・粗利には含めない。OBS-20260901-5803-DG15S-1020のDG・5300円SR転換も同じ流れの観察候補として記録。T2Lの詳細へ。
| Trade ID | 銘柄 | 方向・数量 | ENTRY | EXIT | P-ID / パターン | 失敗タグ | 粗利 | 判定 | 日誌メモ | 月間表 |
|---|---|---|---|---|---|---|---|---|---|---|
T-20260901-5803-01 |
5803 フジクラ | LONG 100株/口 |
09:49 @5,316 | 09:51 @5,290 | T2L Tetra2Long/P0起点→T1S候補 |
F01,F02 |
-2,600円 | 候補 | P0からT2Lへ再分類。下降波内の戻りの調整LONGで、次段階はT1S SELL候補。 | 月間表 |
T-20260901-7974-01 |
7974 任天堂 | LONG 100株/口 |
09:54 @9,093 | 09:58 @9,081 | P0 60EMAレンジ/TETRA2検討・ENTRY見送り |
F02 |
-1,200円 | 候補 | 09:54は60EMA付近のレンジ。ENTRY POINT通過後のLONGで、本来はスルー。9,100円は単純なキリ番ではなく注文が集まる価格帯。9:15上昇陽線の下をSUPPORTとして観察し、大出来高陽線の下割れはFleming SELL候補。 | 月間表 |
T-20260901-5803-02 |
5803 フジクラ | LONG 100株/口 |
10:01 @5,303 | 10:14 @5,344 | P1 下げ止まり→反転LONG |
— |
+4,100円 | 確定 | 下段支持で安値更新が鈍化し、回復波へ。 | 月間表 |
T-20260901-5803-03 |
5803 フジクラ | LONG 100株/口 |
10:02 @5,293 | 10:16 @5,360 | T2L P1下げ止まり起点→T1Sダウ分岐点までの調整LONG |
— |
+6,700円 | 確定 | P1の下げ止まり反応を起点に、TETRA1 SELLのダウ分岐点までの調整の戻しを取る下降トレンド中のLONG。値幅があるためT2Lとして管理。 | 月間表 |
225と%R(15)の動き(2026-09-28 追記)
前場の日経225
日経225(現物)は前日終値 66,312 に対して 65,885 で寄り付き(-426円)、10:00時点 66,011(寄りから+125円)、前場引け11:30 66,050(10:00から+39円、寄りから+165円)。前場の高値 66,408・安値 65,577。CME日経先物(NKD=F)の60分足終値は 9:00 65,860 → 10:00 66,000 → 11:00 66,190 → 12:00 66,255。
日経225 H1 Williams %R(15)
| 時刻 | 使う足 | %R(15) | 目線 |
|---|---|---|---|
| 9:00 | 8時足 | -83.1 | 下目線 |
| 10:00 | 9時足 | -55.0 | 中立 |
| 11:00 | 10時足 | -33.3 | 上目線 |
| 参考 12:00 | 11時足(11:00〜11:30の前場引けを含む) | -26.3 | 上目線 |
9:00 下目線(-83.1) → 10:00 中立へ(-55.0) → 11:00 上目線へ(-33.3)。上目線/下目線の反転はなく、中立帯との出入りのみだった。
30分刻みの%R(15)(8:30〜11:30)
| 8:30 | 9:00 | 9:30 | 10:00 | 10:30 | 11:00 | 11:30 |
|---|---|---|---|---|---|---|
| -78.1 下 | -83.1 下 | -78.5 下 | -55.0 中立 | -24.7 上 | -33.3 上 | -46.2 中立 |
10:00まで: 8:30 下 → 9:00 下 → 9:30 下 → 10:00 中立。9:30→10:00で下から中立へ変化した。8:30と9:00の目線は一致。
:00の値=その時刻に確定した直前の60分足、8:30・:30の値=形成中の60分足をNKD=Fの5分足から組み立てたライブ相当値(直近の確定14本+形成中の足の高安、終値=その時点の価格)。
9/1 9:00〜11:30のエントリーと225の方向
| 時刻 | 銘柄 | 売買 | エントリー時%R | 判定 | 損益 |
|---|---|---|---|---|---|
| 09:49 | 5803 フジクラ | BUY | -83.1(9:00の値) | 逆張り | -2,600円 |
| 09:54 | 7974 任天堂 | BUY | -83.1(9:00の値) | 逆張り | -1,200円 |
| 10:01 | 5803 フジクラ | BUY | -55.0(10:00の値) | 中立 | +4,100円 |
| 10:02 | 5803 フジクラ | BUY | -55.0(10:00の値) | 中立 | +6,700円 |
どうだったか:9時台は逆張り2件(勝ち0件・-3,800円)、計-3,800円。10:00〜11:30は中立2件(勝ち2件・+10,800円)、計+10,800円。
※ %R(15)はMT5のJP225 H1の代わりにCME日経先物(Yahoo Finance: NKD=F)の60分足で計算した値で、MT5の数値とは多少ずれることがある。各時刻の値は、その時刻までに確定した直前の60分足の値(例:9:00の値=8時足の確定値)。上目線=−40より上、下目線=−60より下、中立=−60〜−40。日経225の水準はYahoo Finance(^N225)の60分足、前日終値は日足。1357(ダブルインバース)は方向を反転して判定。