2026年9月2日(水)本日日誌(国内+NY観察)
本番版。実際の売買は
/Users/th/Downloads/stockorder_20260902.csvの約定欄を基準にし、本人メモ/Users/th/Library/Mobile Documents/iCloud~md~obsidian/Documents/iCloudObsidian/20260902.mdは実況・判断理由として分けて記載する。BRISXのR2あゆみ値は、全行を読み込み、15秒足へ集計したチャートと、生データを間引かずに描画したチャートを作成した。約定CSVの時刻は分単位なので、チャート上のENTRY・EXITは秒を創作せず「1分ゾーン」で表示する。板読みToolsの2026年9月2日分は指定フォルダ内で確認できなかったため、板の厚さ・買い優位・売り優位は未確認として扱い、9月1日以前の板情報を本日の根拠へ流用しない。
先に結論
- CSVで確認できる実約定は、6976 太陽誘電だけ。6約定、3往復。
- 10:04ショートは8,856円で入り、10:14に8,860円で返済。概算 −400円。
- 10:17ショートは8,837円で入り、同一分に8,846円で返済。概算 −900円。秒単位の順序はCSVから確定できない。
- 10:23ロングは8,858円で入り、10:28に8,861円で返済。概算 +300円。
- 手数料・税金控除前の一日合計は −1,000円。勝ち1往復、負け2往復、実約定ベースの勝率は 33.3%。
- 10:04ショートと10:17ショートは、メモ上では「テトラの位置のセル/戻り売り」候補だが、Nダウンが明確に確認できず、板も未照合なので、売り型としては未確定と分類する。
- 10:23ロングは、下落後の安値更新停止と反発を狙った 下げ止まり反発ロング候補。利益は小さいが、売り継続が崩れた後にロングへ切り替えた実約定として記録する。
- 1321 NF日経225の買い注文は取消で、約定はない。指数は環境認識に使ったが、日経225を実際に保有したとは記載しない。
- 本日の最重要改善点は、型が確定していない状態で売りを実行しないこと。Nダウンが肯定も否定もされていないなら、まず見送るか、無効化値を置いた小さな検証に限定する。
1. 約定履歴から確定できる事実
1-1. 実約定一覧
CSVには建玉IDがないため、同一銘柄・同一方向の建玉は時刻順に対応付けた。10:17のENTRYとEXITは同じ分なので、保有秒数や先後の細かな値動きは確定できない。
| ID | 銘柄 | 方向 | ENTRY実約定 | EXIT実約定 | 数量・保有時間 | 概算損益 |
|---|---|---|---|---|---|---|
| T10-R2-6976-02 | 6976 太陽誘電 | SHORT | 10:04/8,856円 | 10:14/8,860円 | 100株/約10分 | −400円 |
| T10-R2-6976-03 | 6976 太陽誘電 | SHORT | 10:17/8,837円 | 10:17/8,846円 | 100株/同一分・秒不明 | −900円 |
| T10-R2-6976-01 | 6976 太陽誘電 | LONG | 10:23/8,858円 | 10:28/8,861円 | 100株/約5分 | +300円 |
| 合計 | 6976 | 3往復/6約定 | −1,000円 |
計算は次のとおり。
10:04 SHORT: (8,856 − 8,860) × 100 = −400円
10:17 SHORT: (8,837 − 8,846) × 100 = −900円
10:23 LONG : (8,861 − 8,858) × 100 = +300円
合計       : −400 − 900 + 300 = −1,000円
1-2. 注文価格と実約定価格
損益計算とチャートのENTRY・EXIT表示には、注文欄ではなくCSVの約定欄を使う。注文価格と約定価格には差がある。
| 時刻 | 区分 | 注文価格 | 実約定価格 | 数量 |
|---|---|---|---|---|
| 10:04 | 6976 新規売り | 8,836円 | 8,856円 | 100株 |
| 10:14 | 6976 返済買い | 8,867円 | 8,860円 | 100株 |
| 10:17 | 6976 新規売り | 8,829円 | 8,837円 | 100株 |
| 10:17 | 6976 返済買い | 8,852円 | 8,846円 | 100株 |
| 10:23 | 6976 新規買い | 8,863円 | 8,858円 | 100株 |
| 10:28 | 6976 返済売り | 8,846円 | 8,861円 | 100株 |
1-3. 取消注文
- 1321 NF日経225の買い注文は取消で、約定数量はない。
- 取消注文は損益に含めない。
- 取消を「損失」や「実約定」と混同せず、注文状態の履歴として残す。
2. 本日の市場環境とメモの位置付け
2-1. 朝の環境認識
メモでは、寄り付き後の平均・指数について、明確に上でも下でもなく、まだレンジと断定できないと見ていた。60EMAやインジケーターは下向き・売り圧力を示していた一方、価格はギャップダウン後に大きく崩れず、下値の硬さが残っていた。
この「指標は弱いが、価格が下がり切らない」という乖離を観察し、シンクロ銘柄に方向感が出るまで待とうとした点は、今日の重要な判断材料である。指標だけで売りを決めず、15秒足のプライスアクションを主軸にした。
2-2. NY時間・US100の観察
メモでは、US100が29,127付近でブレイクした後、ブレイクの起点まで全戻しし、ダブルボトムを形成した後にレンジ調整へ入ったと記録されている。これはNY側の観察メモであり、本日の国内CSVの損益には含めない。
NYの急上昇から全戻しする相場では、ブレイク方向をそのまま継続と決めず、次の3点を確認する必要がある。
- ブレイク起点を回復・維持できるか。
- 全戻し後の安値更新が止まるか。
- ダブルボトムのネックラインを上抜け、押し目で維持できるか。
9/2 NY時間のUS100 SELLポイント(本人振り返り)
今回のセルポイントは、前日のブレイクライン $29,197 を上抜けられない価格反応を確認した場面。さらに個別株側でもWEDGE(ウェッジ)形成の上限が重なっていたため、その天井からSELLした。前日ブレイクラインの上抜け失敗と個別株のウェッジ上限という複数の根拠がそろっており、本人評価では エントリーポイントは良かった と保存する。
一方、利確は難しかった。入口の精度と出口の管理は別項目として評価し、US100では第一支持帯で一部利確し、残りを建値保護またはトレーリングで伸ばす手順を次回の検証課題にする。これはNY時間の観察・検証記録であり、9月2日の国内株約定CSVの損益には含めない。
2-3. APIに関する記録
メモ前半には、株ステーションAPIの利用条件、一定期間の取引空白、最後の取引日が5月8日頃だった可能性、当日の約定で利用条件を満たす可能性についての会話がある。これは取引環境の管理メモであり、相場判断や本日の損益とは分ける。
証券会社の利用条件は制度変更や契約プランによって変わるため、メモの内容を確定仕様として扱わず、公式画面・契約条件で再確認する。今日のCSVでは国内株の約定が確認できるため、「本日約定があった」という事実だけを取引ログとして残す。
3. 6976 太陽誘電のトレード解析
3-1. 10:04 SHORT|売り継続・戻り売り候補
確定事実
- 実ENTRY:10:04、8,856円、100株の新規売り。
- 実EXIT:10:14、8,860円、100株の返済買い。
- 損益:−400円。
- R2の10:04付近は、10:04:00の足で高値8,891円、10:04:15〜10:04:30に安値8,851円付近まで下げ、10:04:45には8,870円付近へ戻している。
- 10:05〜10:07に下方向へ進む区間があり、10:07付近では8,820円台まで下げている。その後、10:08以降に戻りが入り、10:14には8,860円で返済された。
R2は「値段・数量・時刻」の記録であり、買い・売りの主体を直接示すものではない。したがって、R2だけから板の売り優位や買い吸収を断定しない。
メモ上の判断
メモでは、日経平均の下方向、テトラの位置のセルパターン、個別の戻り売りとして太陽誘電をセルインしたと記録されている。一方で、2分足から15分足の小さい時間軸がアップチャネル気味で、Nダウンがきれいに成立していないという自己認識も残っている。
つまり、売りの仮説と、仮説を否定するアップチャネルが同じ場面に存在していた。これは、型が確定する前に売りを実行した可能性を示す。
型の分類
候補:P3 売り継続/戻り売り
判定:型未確定。下落の初動はR2上で確認できるが、ENTRY前に「直近戻り高値を切り下げた」「基準水平値を割って戻せない」「Nダウンが確定した」という3条件を同時に確認できたか、板ログがないため確定できない。
リアルタイムでの改善条件
売りを許可するには、次の順番にする。
- 直近の戻り高値を更新できず、15秒足で高値切り下げを確認する。
- 支持・VWAP・基準水平値のいずれかを下へ抜ける。
- 抜けた値段を戻りで回復できないことを確認する。
- その後の15秒足で安値更新が続く、または戻りが売られることを確認する。
- ENTRY前に、戻りが成立した場合の無効化値を一つ置く。
本日のように小さい時間軸がアップチャネルなら、「売りたい形が見える」だけでは売らず、Nダウンが肯定されるまで待つ。8,856円はメモ上の逃げ基準として記録されているが、実際のEXITは8,860円であり、今回の実約定における無効化・逃げの確定値とは分けて扱う。
3-2. 10:17 SHORT|同一分の再売り・継続未確認
確定事実
- 実ENTRY:10:17、8,837円、100株の新規売り。
- 実EXIT:10:17、8,846円、100株の返済買い。
- 損益:−900円。
- CSVは分単位のため、ENTRYからEXITまでの秒数、どちらが先に板上で発生したか、15秒足のどの位置で決済したかは確定できない。
解析
同一分で新規売りと返済買いが完了しているため、少なくともスキャルピングとしては、売り継続を待つ時間が非常に短かった、またはENTRY直後に仮説の無効化を判断した取引である。損失を小さく限定できなかった点は改善対象だが、長く含み損を抱え続けなかった点は事実として残す。
型の分類
候補:P3 売り継続/戻り売り
判定:型未確定・継続確認不足。10:17時点で、下段を割った後の戻り売りなのか、単にレンジの下側で売ったのかを、約定CSVとR2だけでは断定できない。板ログがない以上、「売り板が厚かった」「買い板が逃げた」といった説明は付けない。
改善条件
- 直前の15秒足が下落していることだけではENTRYしない。
- 下抜け後の戻りが基準値を回復できないことを確認する。
- 同一分内の再売りは、前の仮説が否定されていないかを確認してから行う。
- 「Nダウンが明確でない」「アップチャネルの可能性が残る」「板未確認」のいずれかがある場合は、見送りを標準とする。
3-3. 10:23 LONG|下げ止まり反発ロング候補
確定事実
- 実ENTRY:10:23、8,858円、100株の新規買い。
- 実EXIT:10:28、8,861円、100株の返済売り。
- 損益:+300円。
- R2では10:22台から8,870円台へ戻す動きがあり、10:23のENTRY後には10:26付近まで8,890円台を試している。その後は押し戻され、10:28の返済は8,861円だった。
- R2のチャート上で一時的に上方向へ進んだことと、実際に8,861円で決済したことを分けて記録する。含み益の最大値は、CSVの約定履歴だけでは確定しない。
メモ上の判断
メモでは、下落が続く一方でNダウンがきれいに確定せず、下げ止まり周りの方が近いのではないか、という判断へ移行している。これは10:04・10:17の売り継続仮説が弱くなった後、ロング側へ切り替えた場面として整理できる。
型の分類
候補:P1 下げ止まり反発ロング
判定:候補・板未確認。安値更新停止と反発はR2で観察できるが、買い板の吸収、買い優位の価格維持、売り板の後退は板ログがないため未確認である。したがって、「板を確認した下げ止まりロング」とは書かず、「価格反応を中心にした下げ止まりロング候補」と記録する。
リアルタイムでの改善条件
- 下段で安値更新が止まる。
- 直前波の基準値を上抜ける。
- 上抜けた水平値を押し目で維持する。
- 15秒足で安値切り上げが続く。
- 上抜けが失敗した場合の無効化値をENTRY前に決める。
本日の実約定は+300円で、買いへ切り替えた方向自体は損益上プラスだった。ただし、前の2回のショート損失を取り戻すには足りていないため、「切り替えが正しかった」ことと「一日のリスク管理が十分だった」ことは分けて評価する。
4. 3つの取引を時間順に再構成
| 時刻 | 実際の操作 | その時点の型の読み | 結果 | 検証上の判定 |
|---|---|---|---|---|
| 10:04 | 6976 SHORT 8,856円 | テトラの位置のセル/戻り売り候補 | −400円 | 下落は出たが、Nダウン・板優位は未確定 |
| 10:14 | 6976 SHORT返済 8,860円 | 戻りで撤退 | 10:04仮説の無効化・撤退 | |
| 10:17 | 6976 SHORT 8,837円 | 売り継続の再試行候補 | −900円 | 同一分で継続確認不足、型未確定 |
| 10:17 | 6976 SHORT返済 8,846円 | 早期撤退 | 秒不明、詳細な反応は未確定 | |
| 10:23 | 6976 LONG 8,858円 | 下げ止まり反発ロング候補 | +300円 | 反発は確認、板の買い優位は未確認 |
| 10:28 | 6976 LONG返済 8,861円 | 小幅利確 | 価格反応を実現益にした |
この並びから、今日の問題は「下げを見たこと」ではなく、下げが売り型として確定する前に2回売ったことにある。下落が発生していることと、売りENTRYを実行してよいことは同じではない。
5. R2あゆみ値・チャート記録
5-1. データ範囲
対象はBRISXの次の8銘柄。各銘柄について、09:00〜15:30を基本範囲として、生データは間引かず、15秒足は対象時間帯の全有効行を15秒バケットへ集計した。
| コード | 銘柄 | R2有効行 | 収録範囲 | 15秒足本数 |
|---|---|---|---|---|
| 1321 | NF日経225 | 11,739行 | 09:03:00–15:30:00 | 1,286本 |
| 285A | キオクシアホールディングス | 100,053行 | 09:00:00–15:30:00 | 1,302本 |
| 6857 | アドバンテスト | 26,595行 | 09:03:00–15:30:00 | 1,286本 |
| 6976 | 太陽誘電 | 92,284行 | 09:01:53–15:30:00 | 1,295本 |
| 6981 | 村田製作所 | 65,862行 | 09:06:00–15:30:00 | 1,278本 |
| 7974 | 任天堂 | 26,282行 | 09:00:00–15:30:00 | 1,297本 |
| 9984 | ソフトバンクグループ | 50,020行 | 09:06:00–15:30:00 | 1,278本 |
| 5803 | フジクラ | 91,893行 | 09:00:18–15:30:00 | 1,301本 |
| 合計 | 8銘柄 | 464,728行 |
欠測している始値前の時間は補間していない。R2が存在しない時間帯は空白として扱う。
5-2. 約定前後の重点チャート
T10-R2-6976-02|10:04ショート前後〜10:14返済後
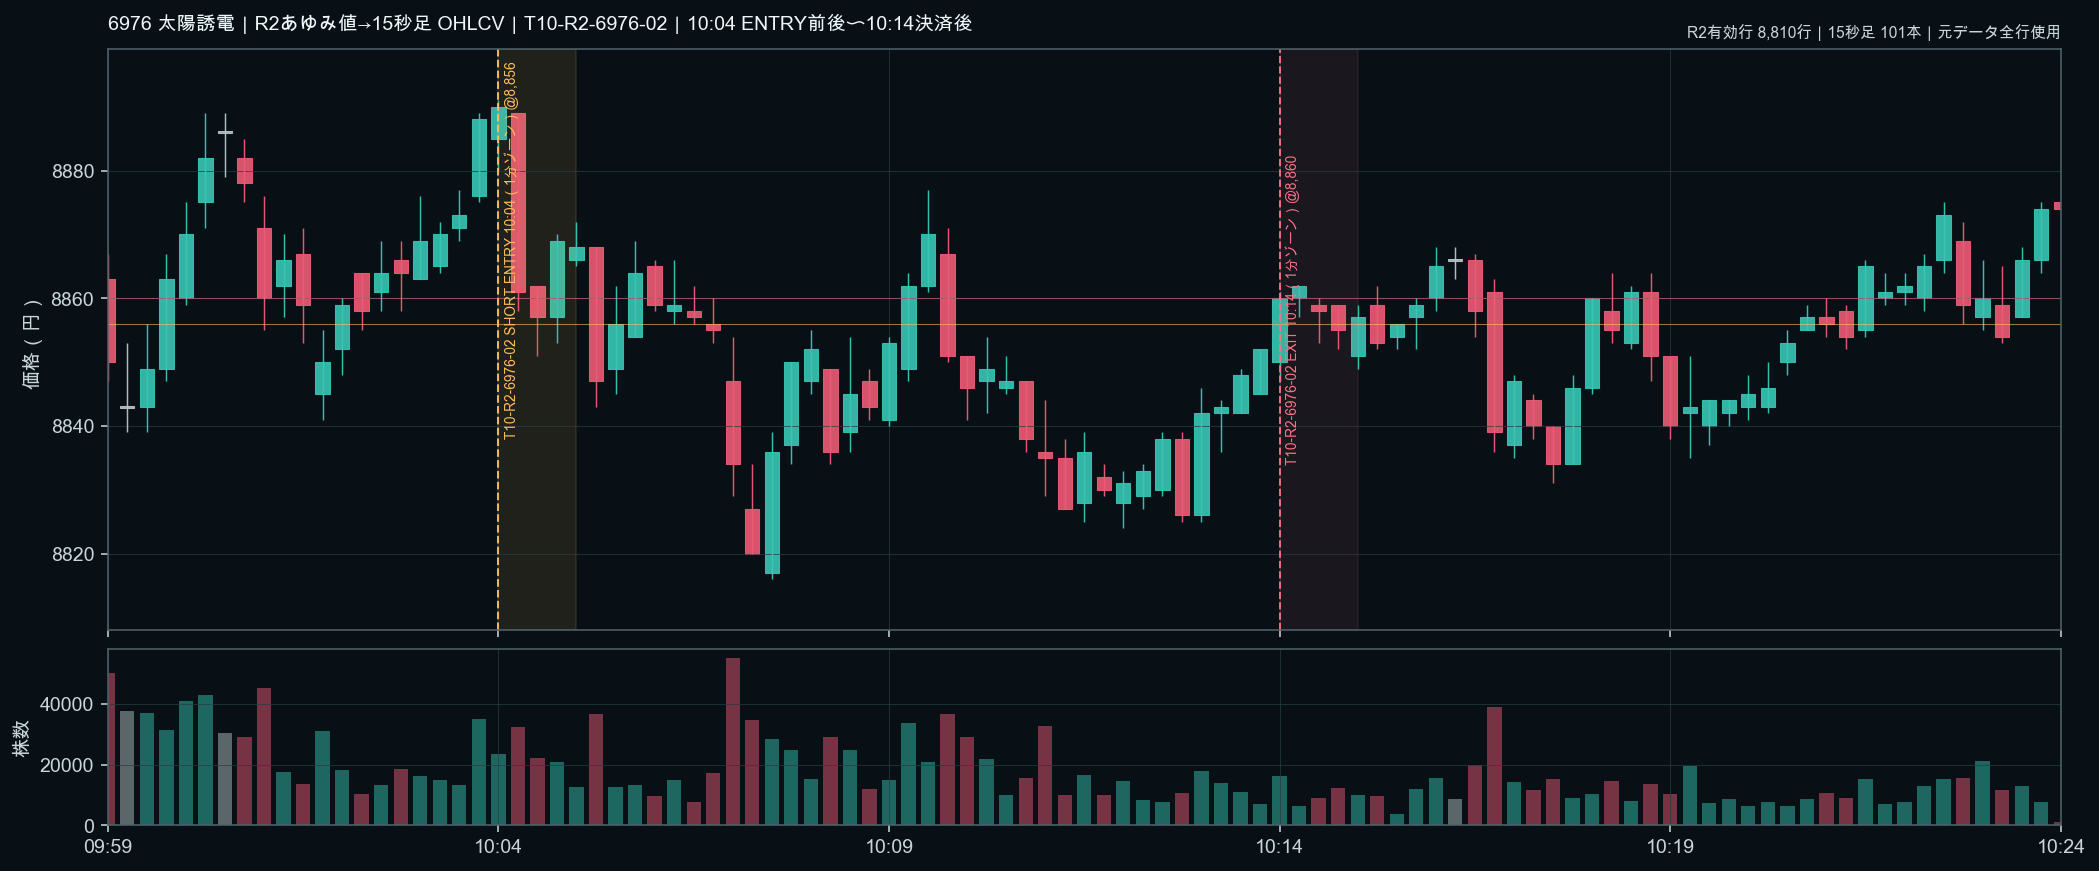
10:04 ENTRY 8,856円 → 10:14 EXIT 8,860円。黄色・赤色の縦帯は約定CSVの1分ゾーン。R2有効8,810行、15秒足101本。
このチャートでは、ENTRY付近で下方向へ進む場面があり、その後に戻りが発生して8,860円で返済している。事後的に「下がったから売りが正しい」と決めず、ENTRY時点でNダウンと戻り売り条件が確定していたかを確認する。
T10-R2-6976-03|10:17同一分のショート・返済
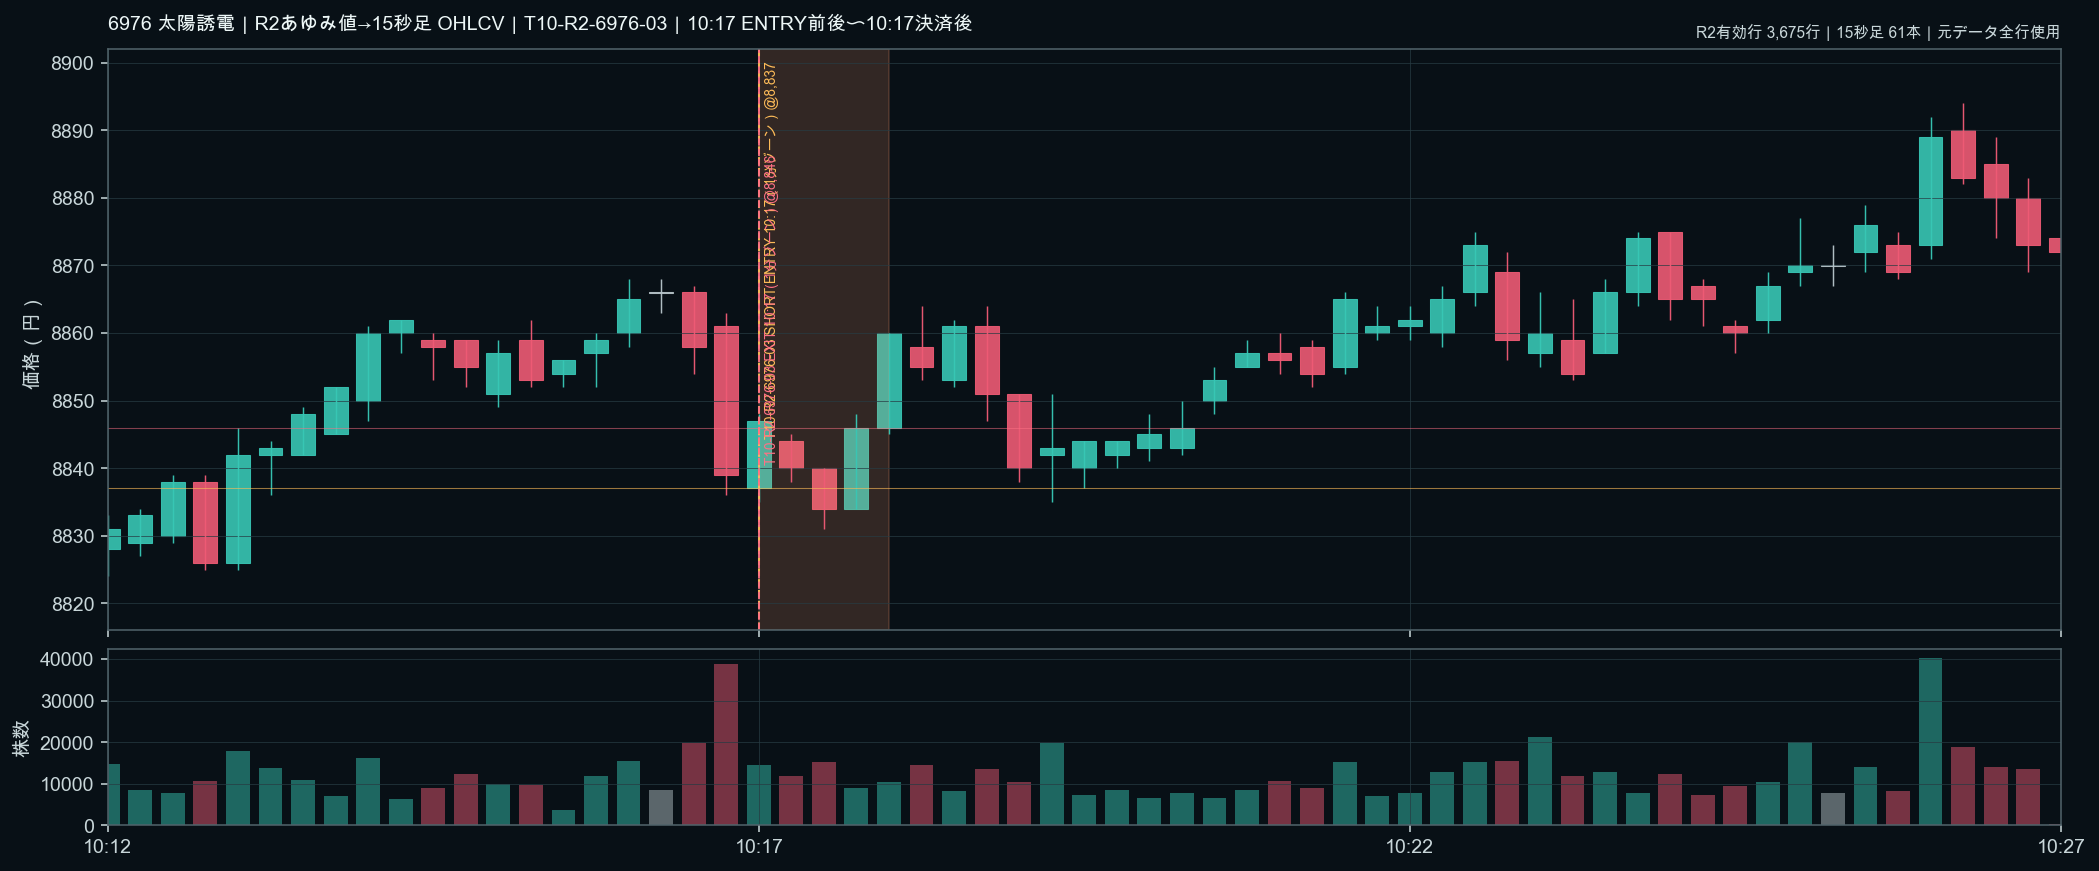
10:17 ENTRY 8,837円 → 10:17 EXIT 8,846円。分単位CSVのため、同一分内の秒順は未確定。R2有効3,675行、15秒足61本。
同一分の往復は、チャートから秒単位の勝ち負けの経路を復元できない。次回は、同一分での再ENTRYを行う場合、直前の仮説がまだ有効であること、そして無効化値までのリスクが許容内であることを先に音声記録する。
T10-R2-6976-01|10:23ロング前後〜10:28返済後
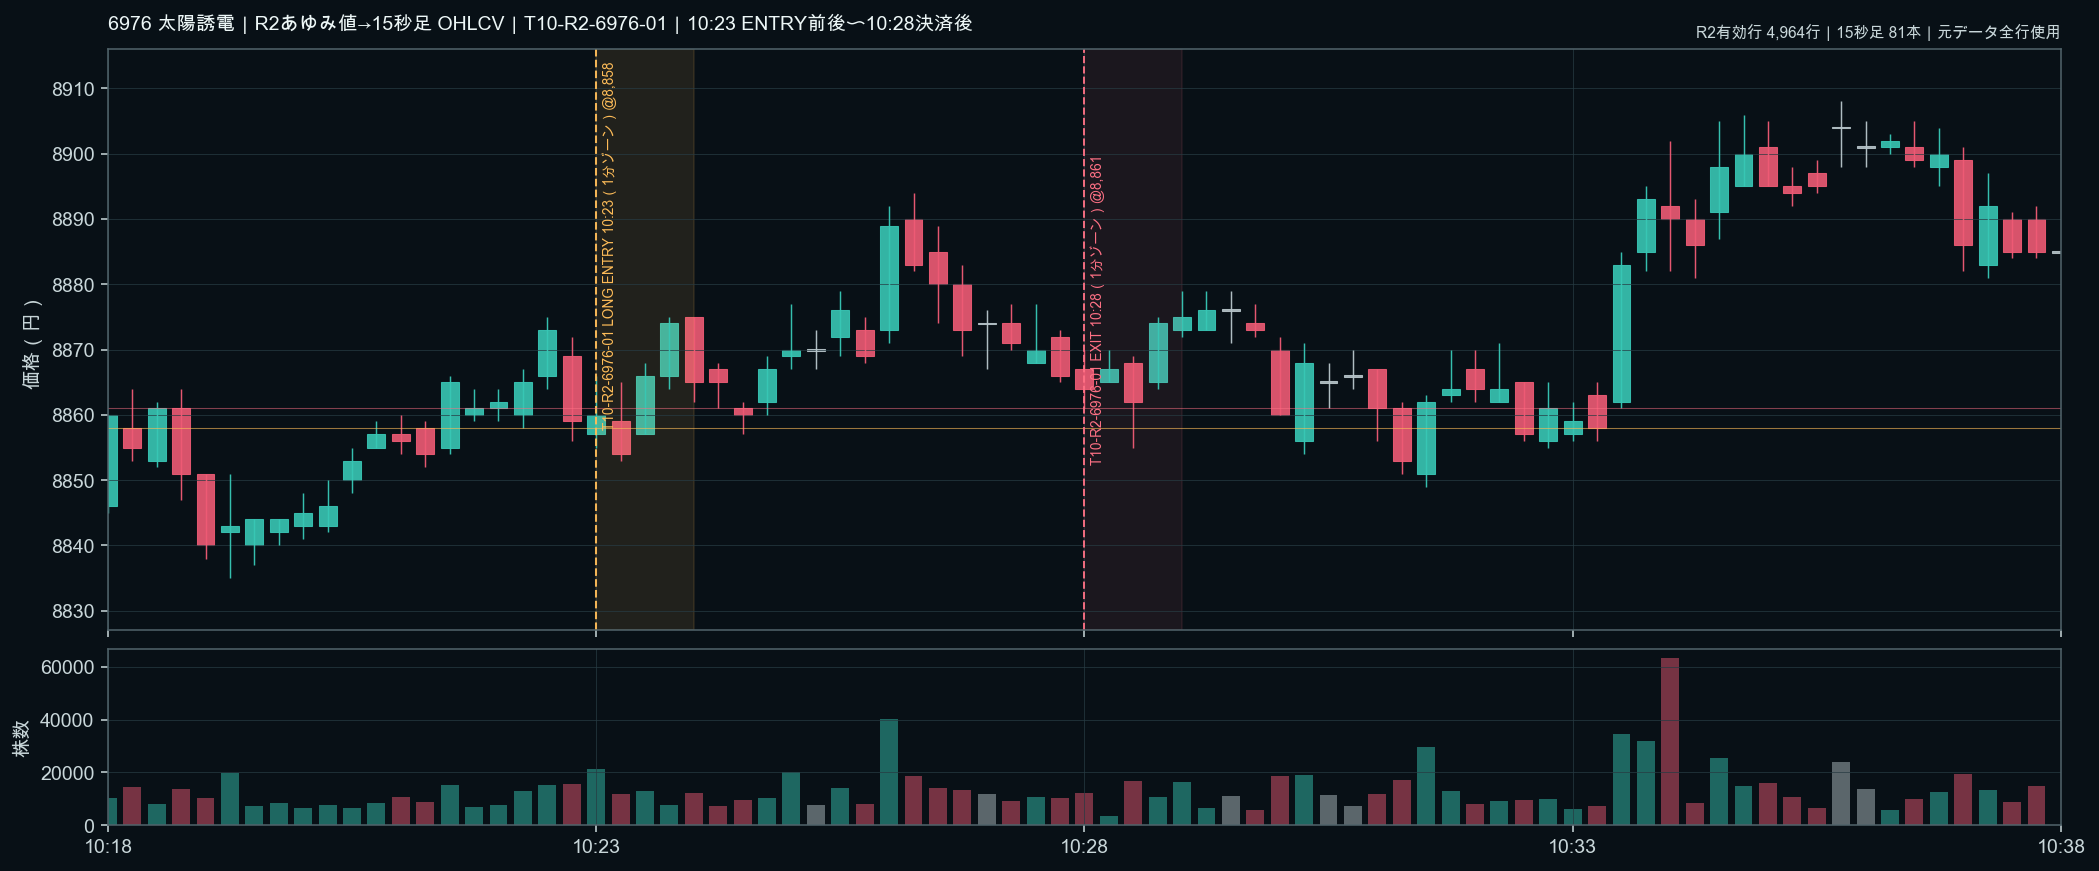
10:23 ENTRY 8,858円 → 10:28 EXIT 8,861円。ENTRY後に上方向を試した後、8,861円で小幅に実現。R2有効4,964行、15秒足81本。
5-3. 6976の全日15秒足
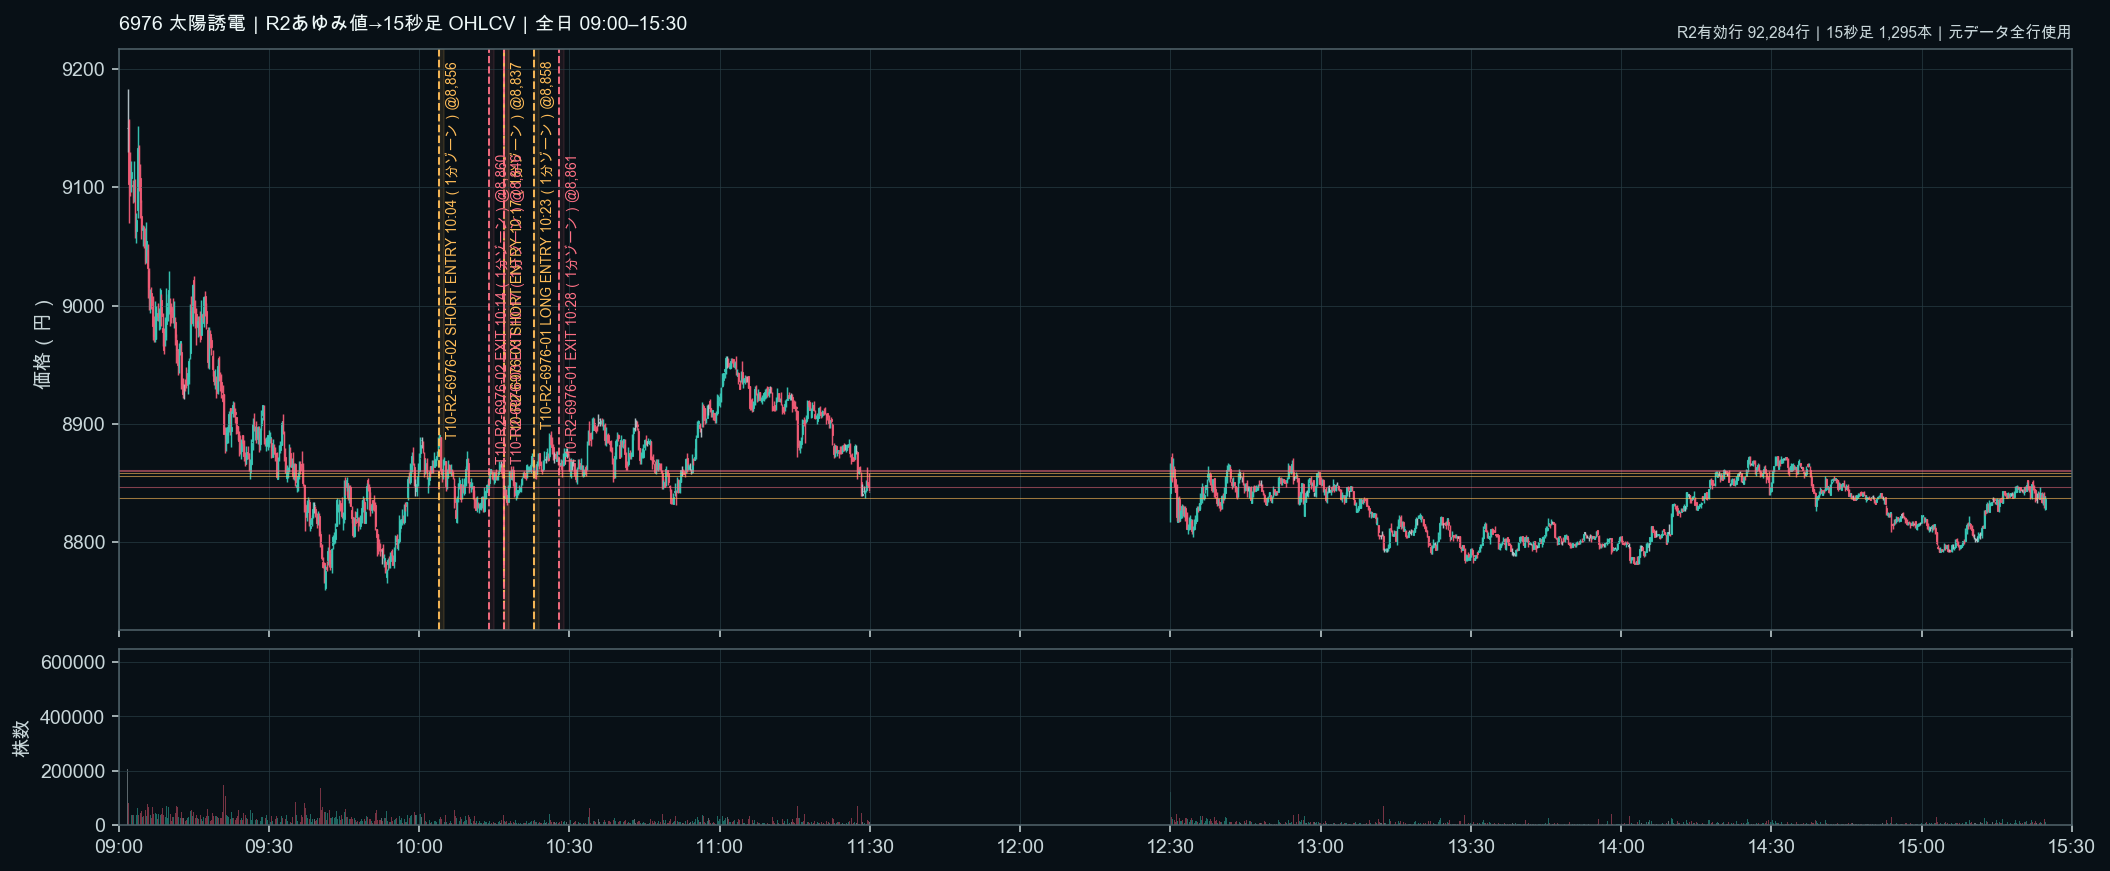
R2有効92,284行を15秒足1,295本へ集計。3つの実約定を1分ゾーンで表示している。
5-4. レギュラー8銘柄の全日15秒足
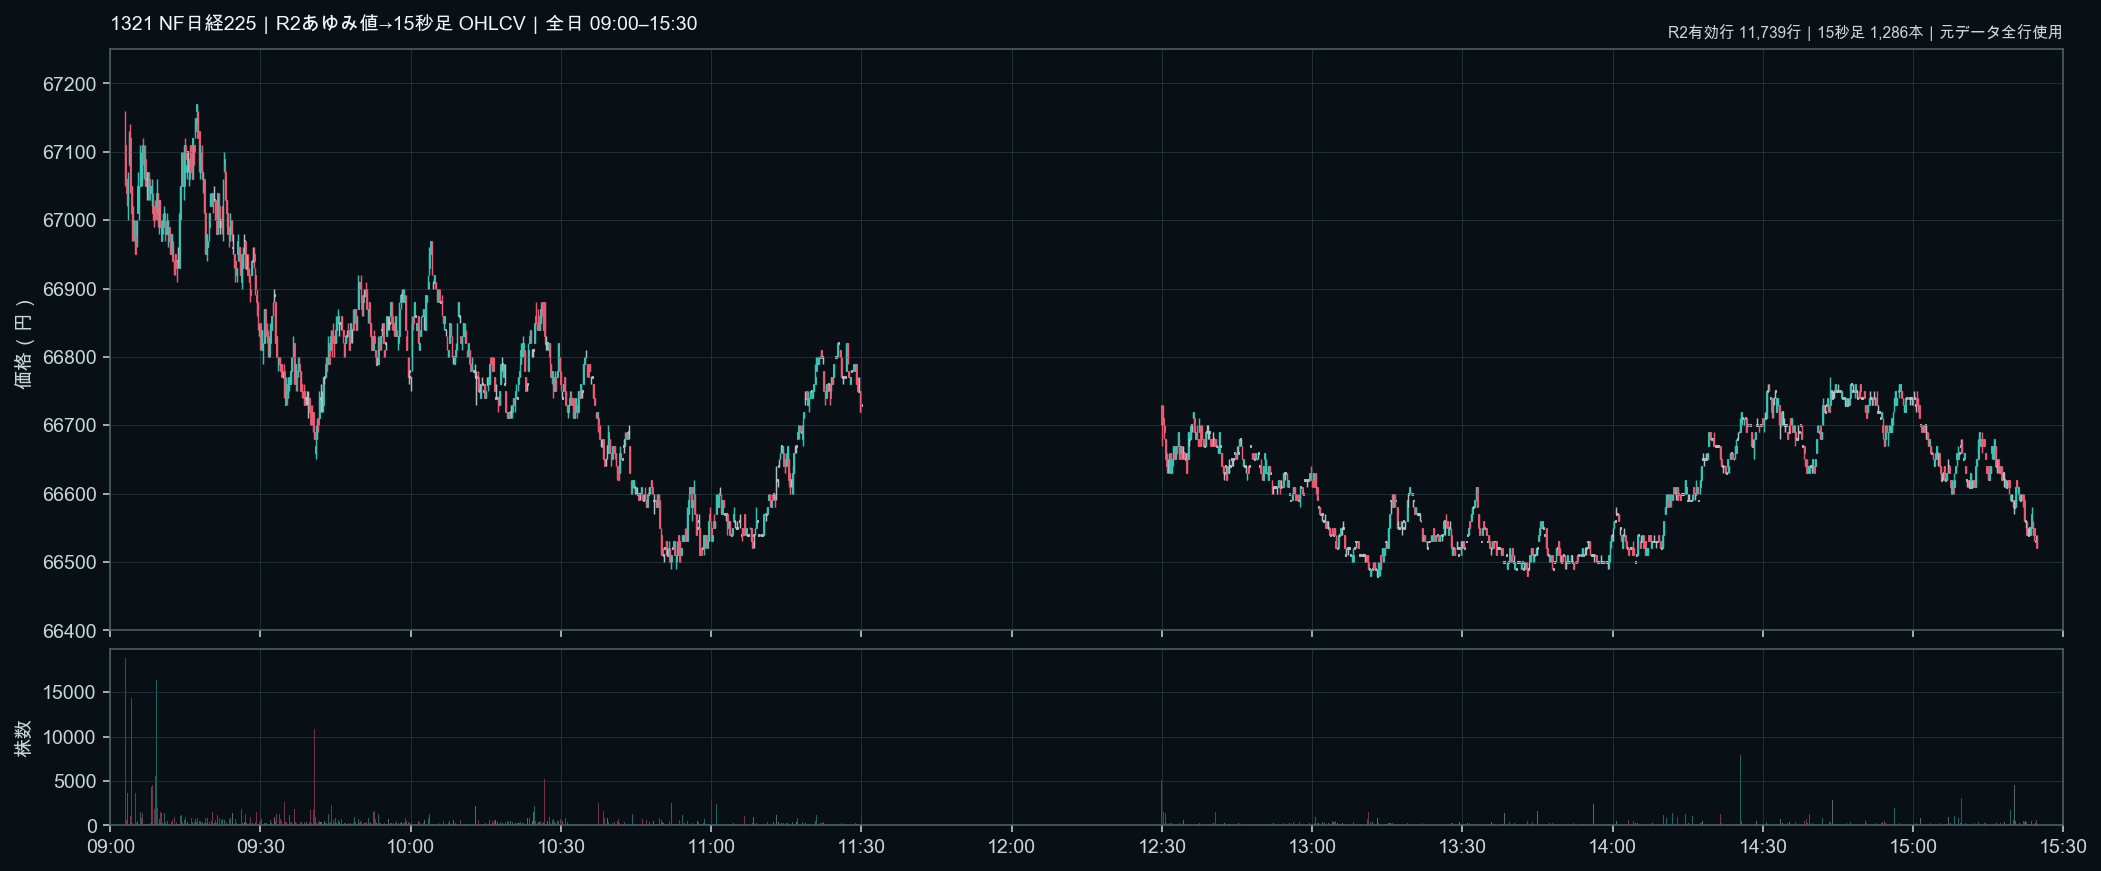
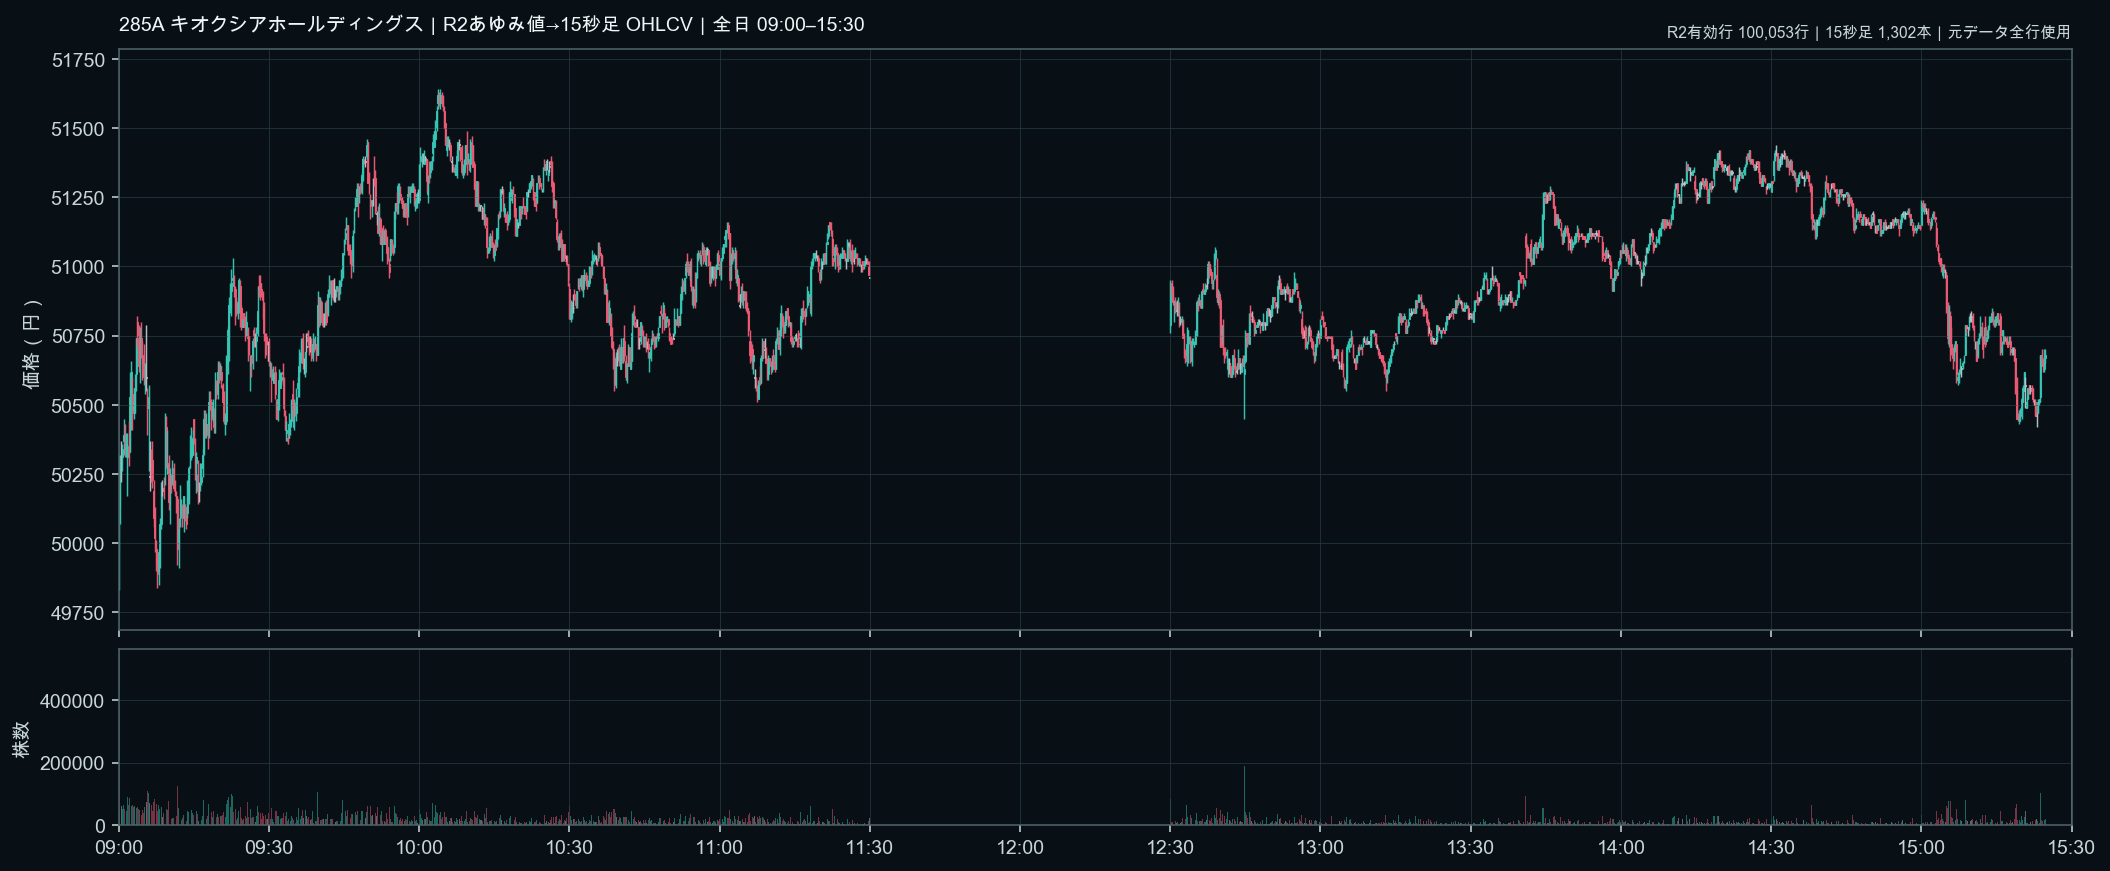
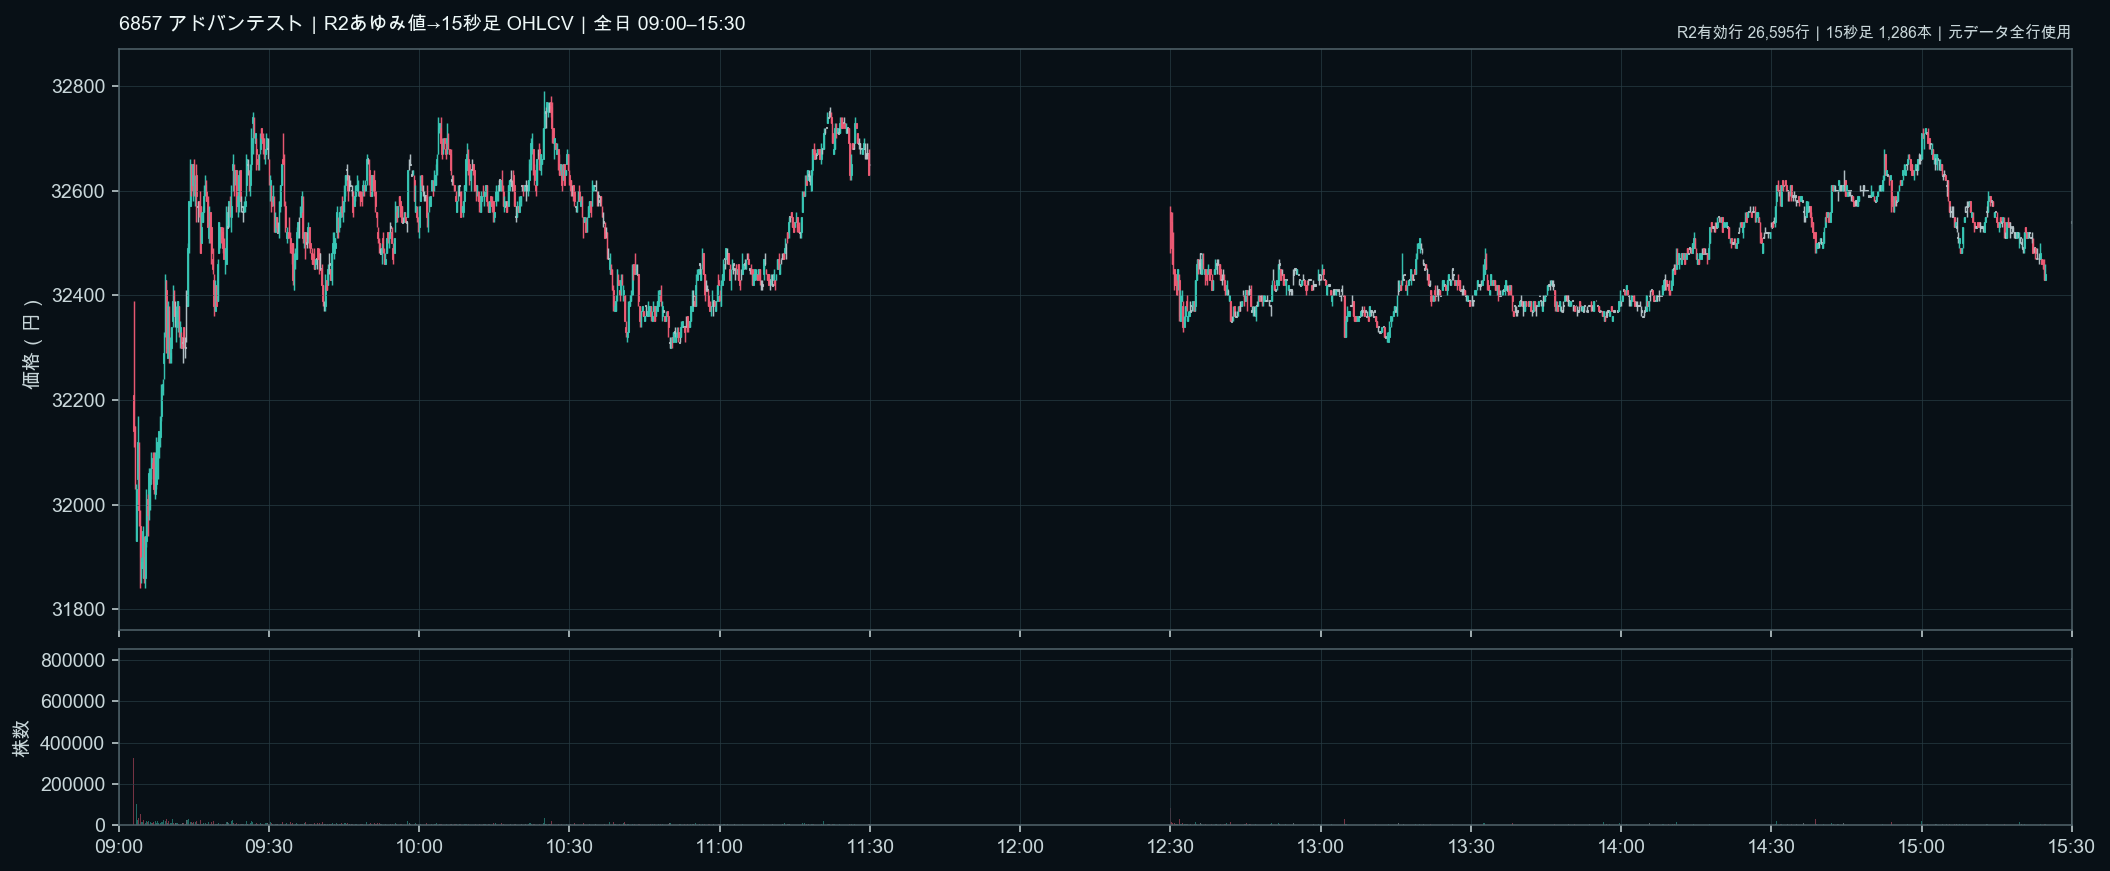
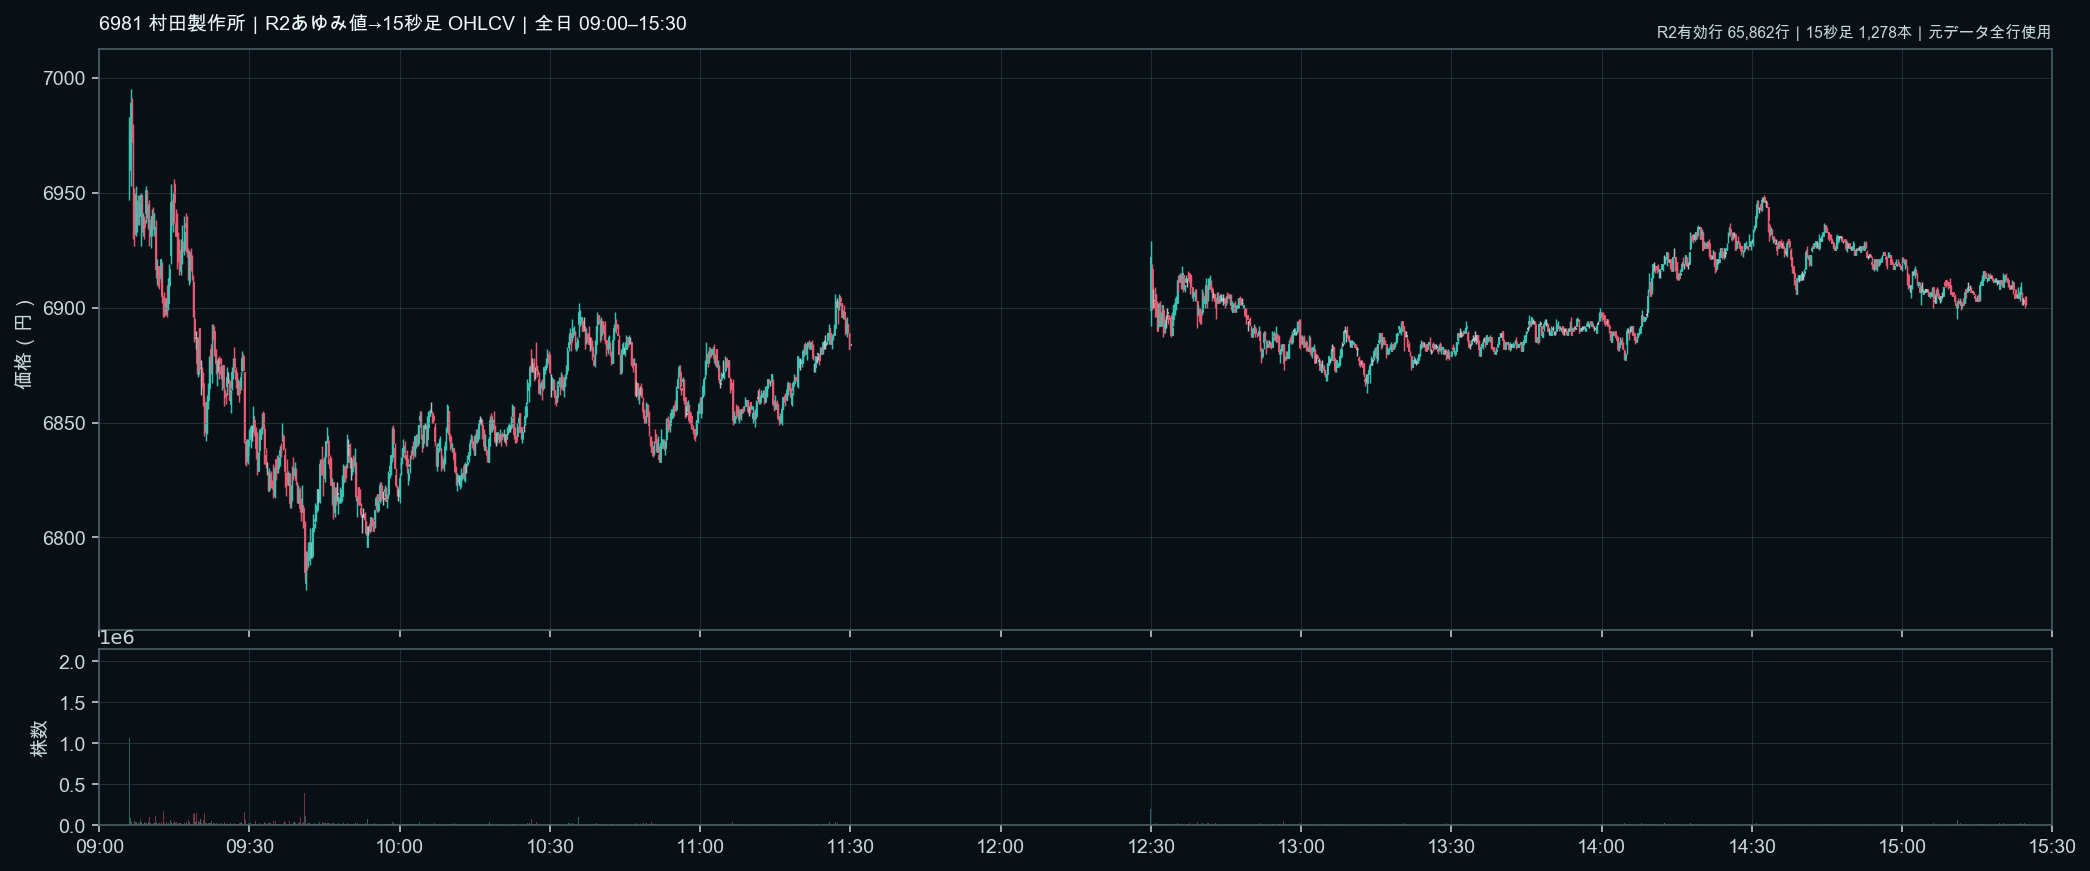
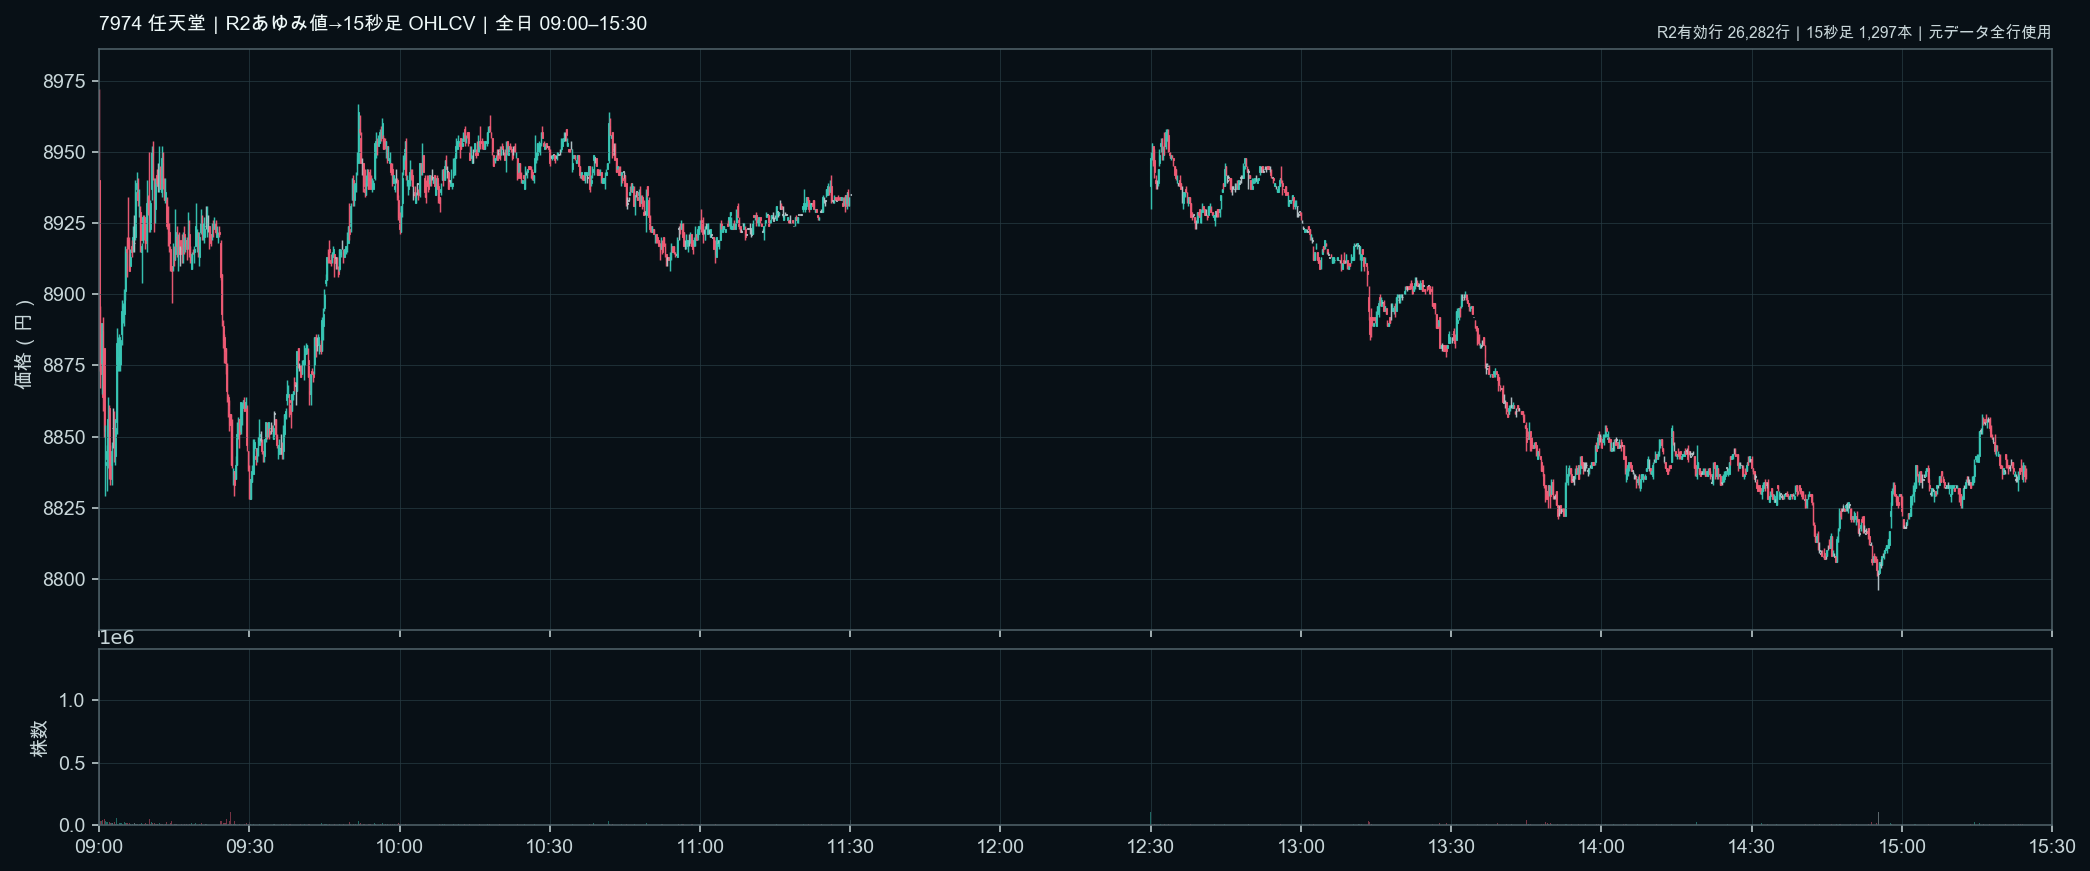
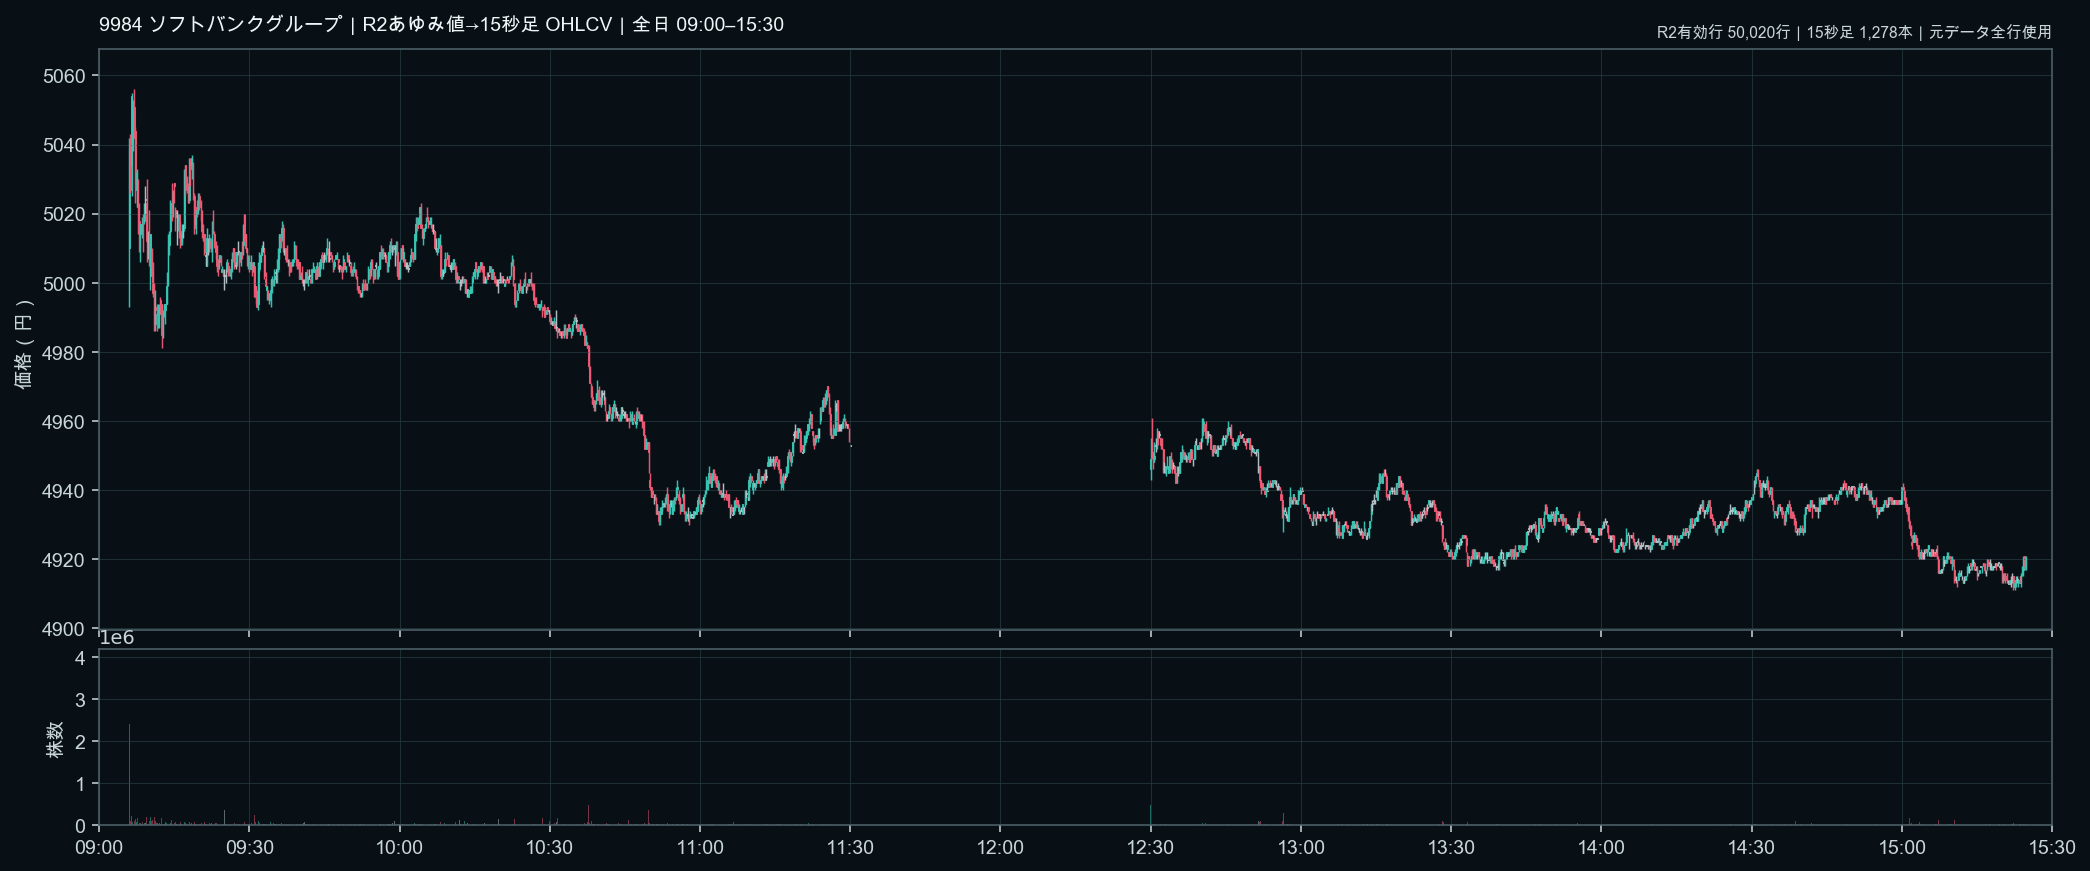
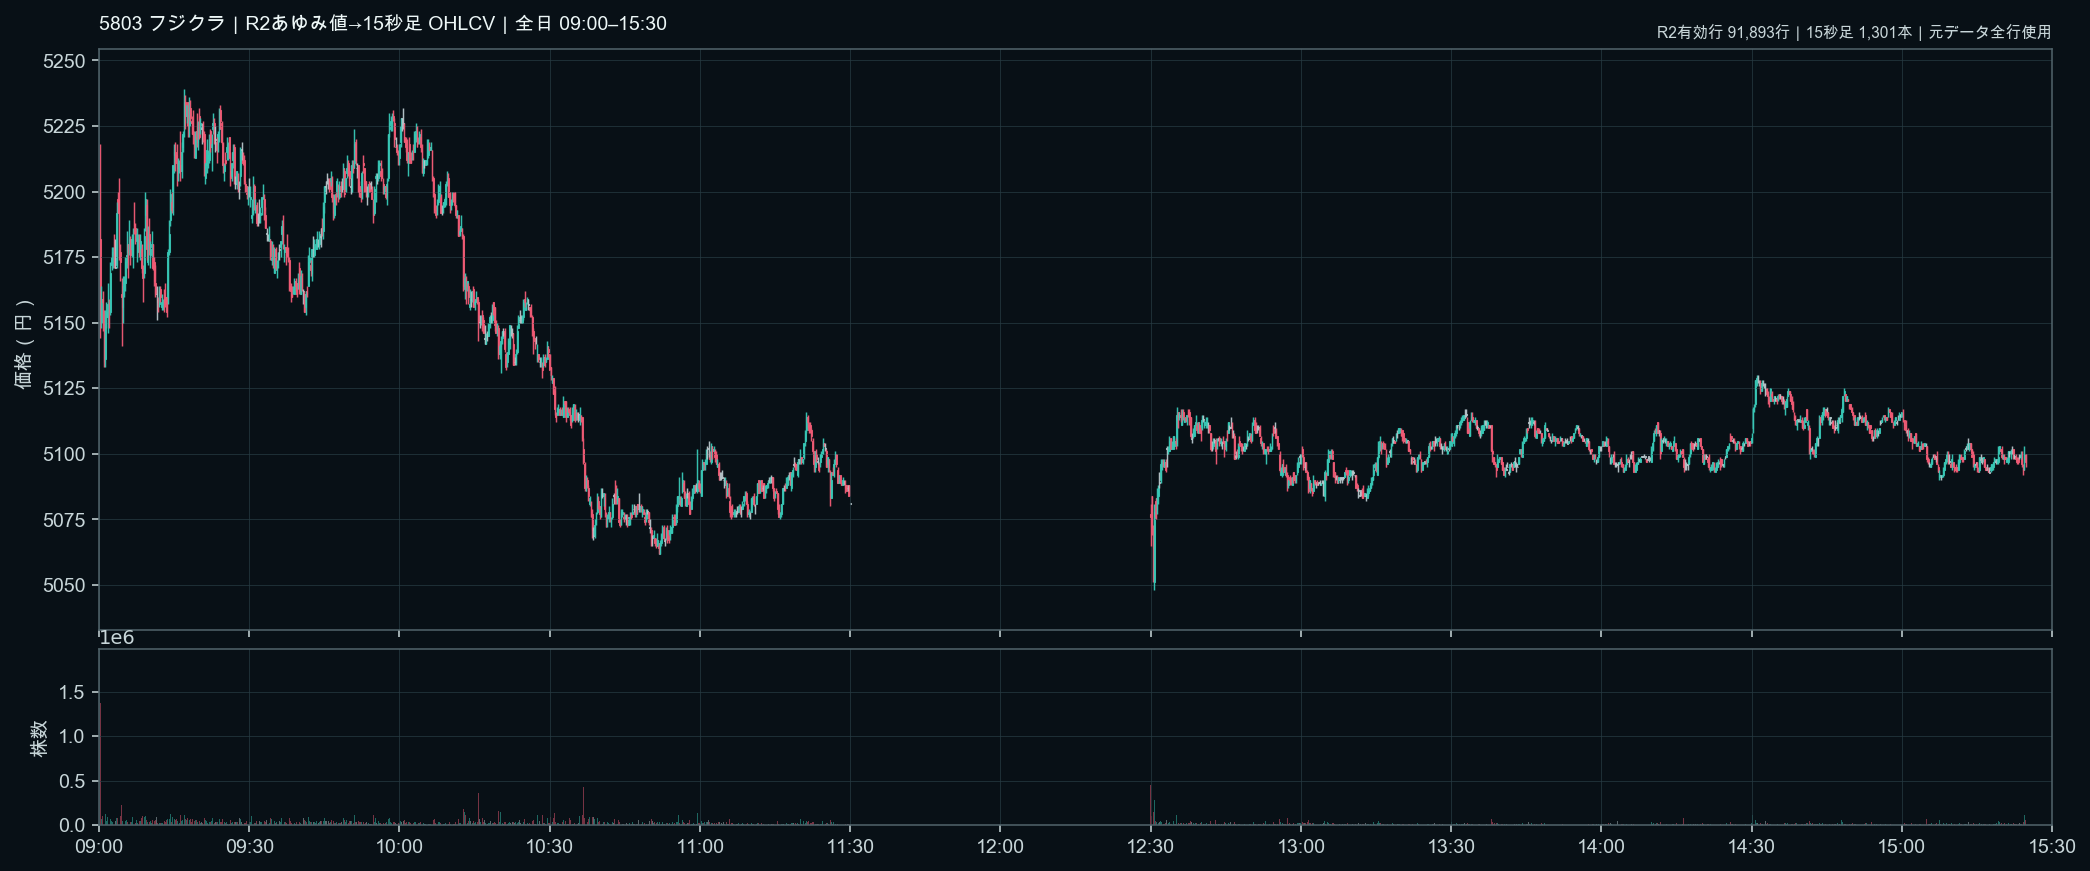
5-5. 生データ全行チャート
下記は各銘柄のR2有効行を間引かずに描画した確認用チャート。価格の連続性や欠測、急な約定集中を確認するためのもので、個々の点が買いか売りかを示すチャートではない。
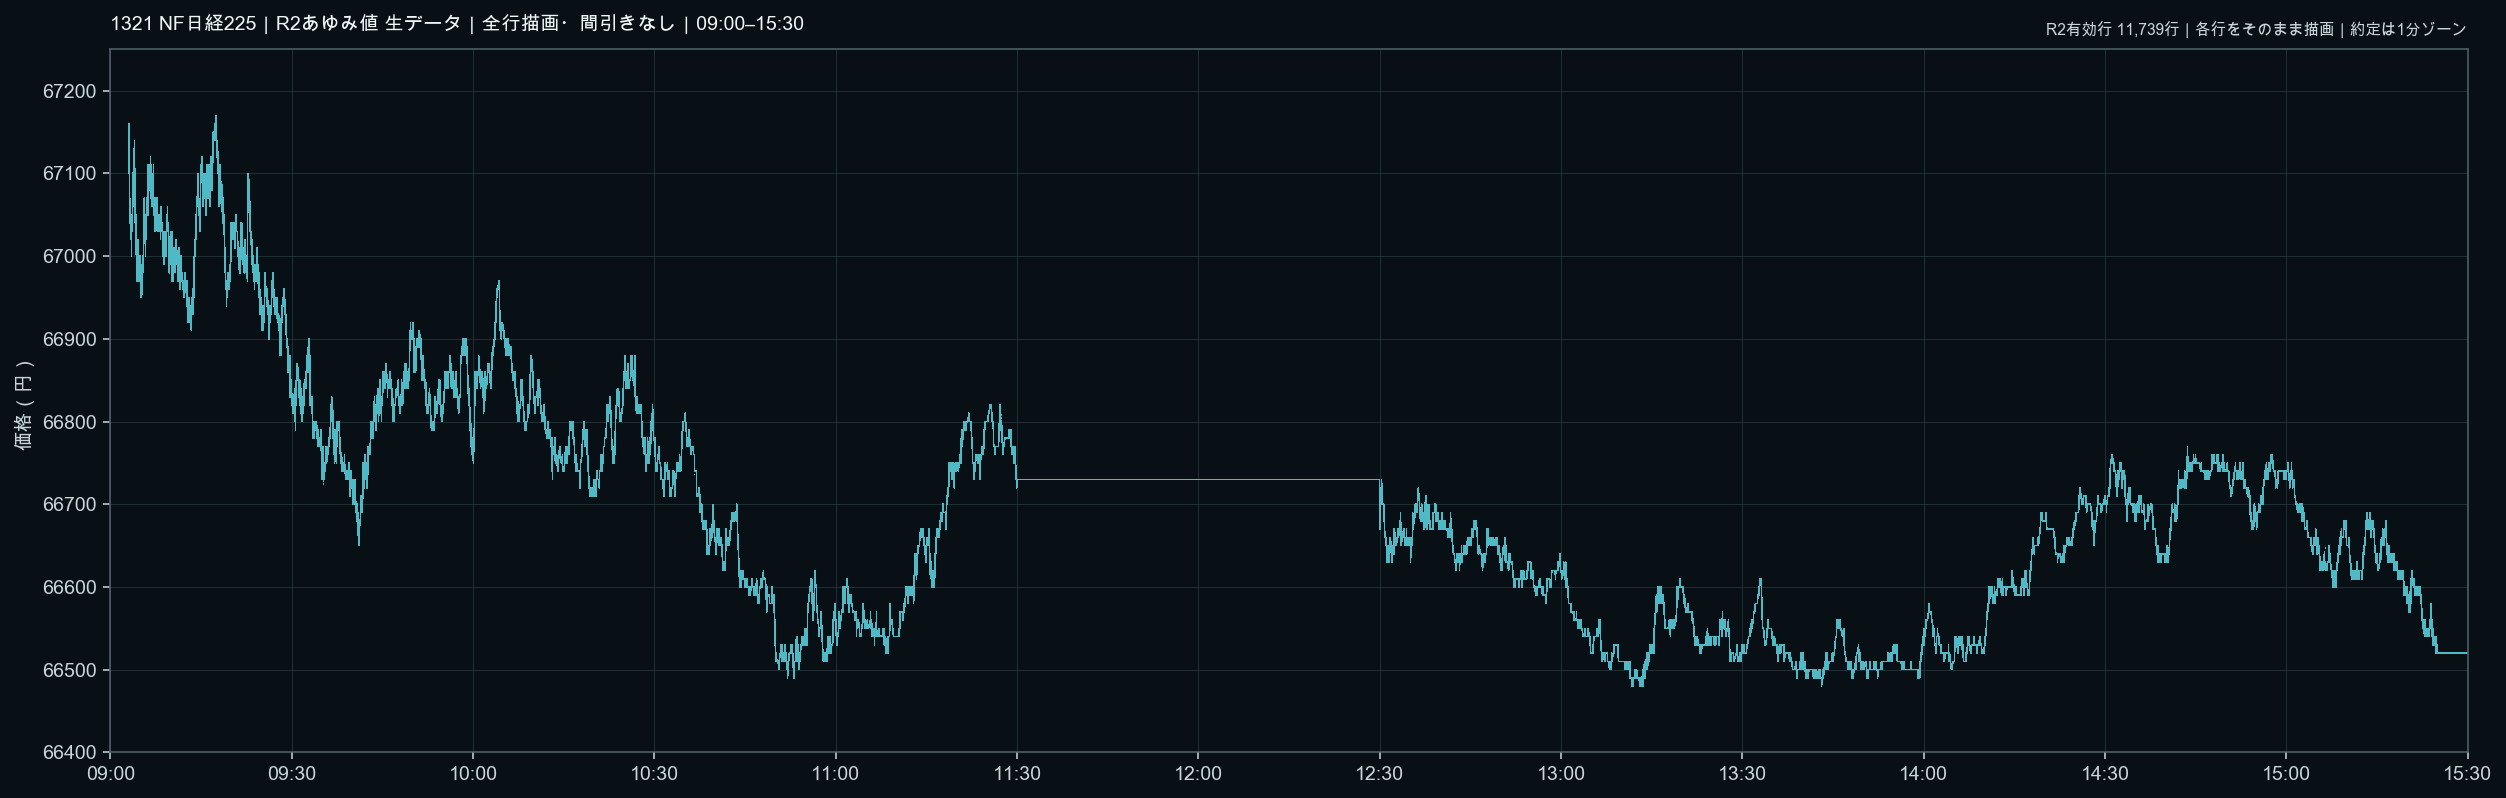
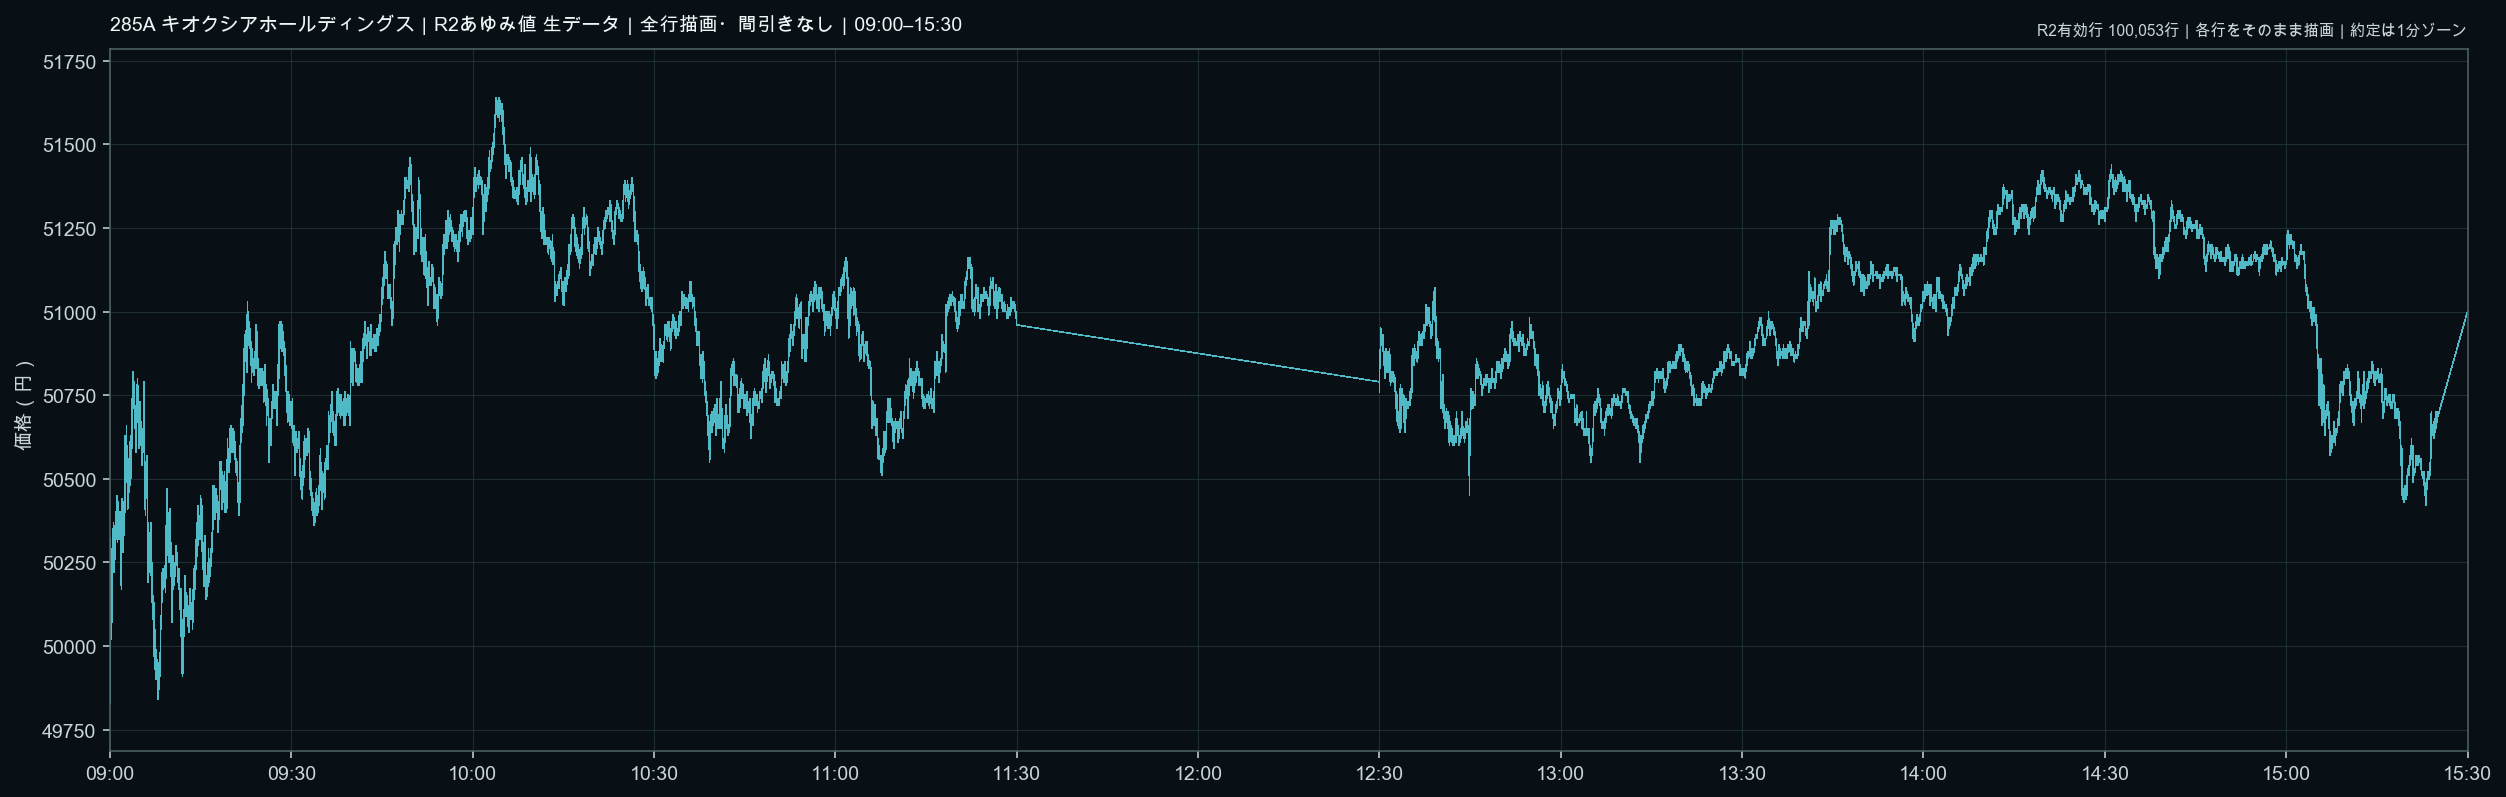
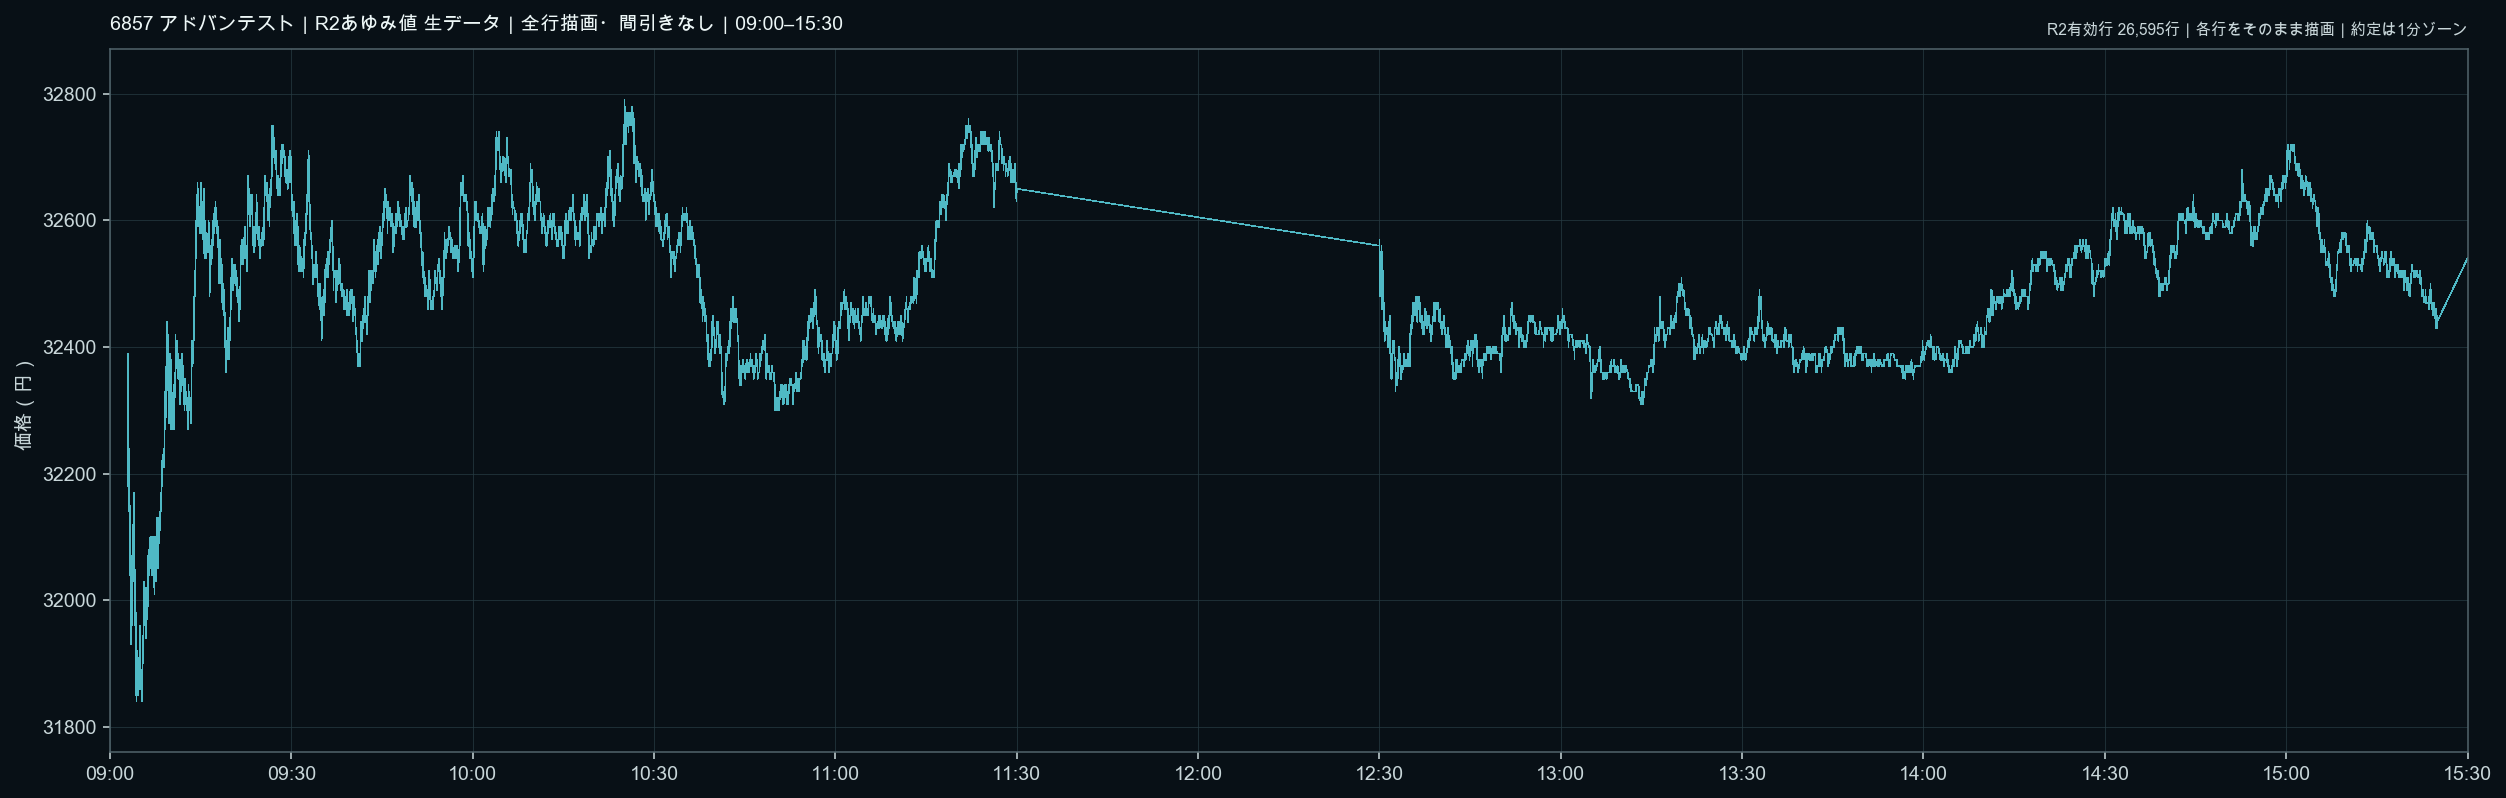
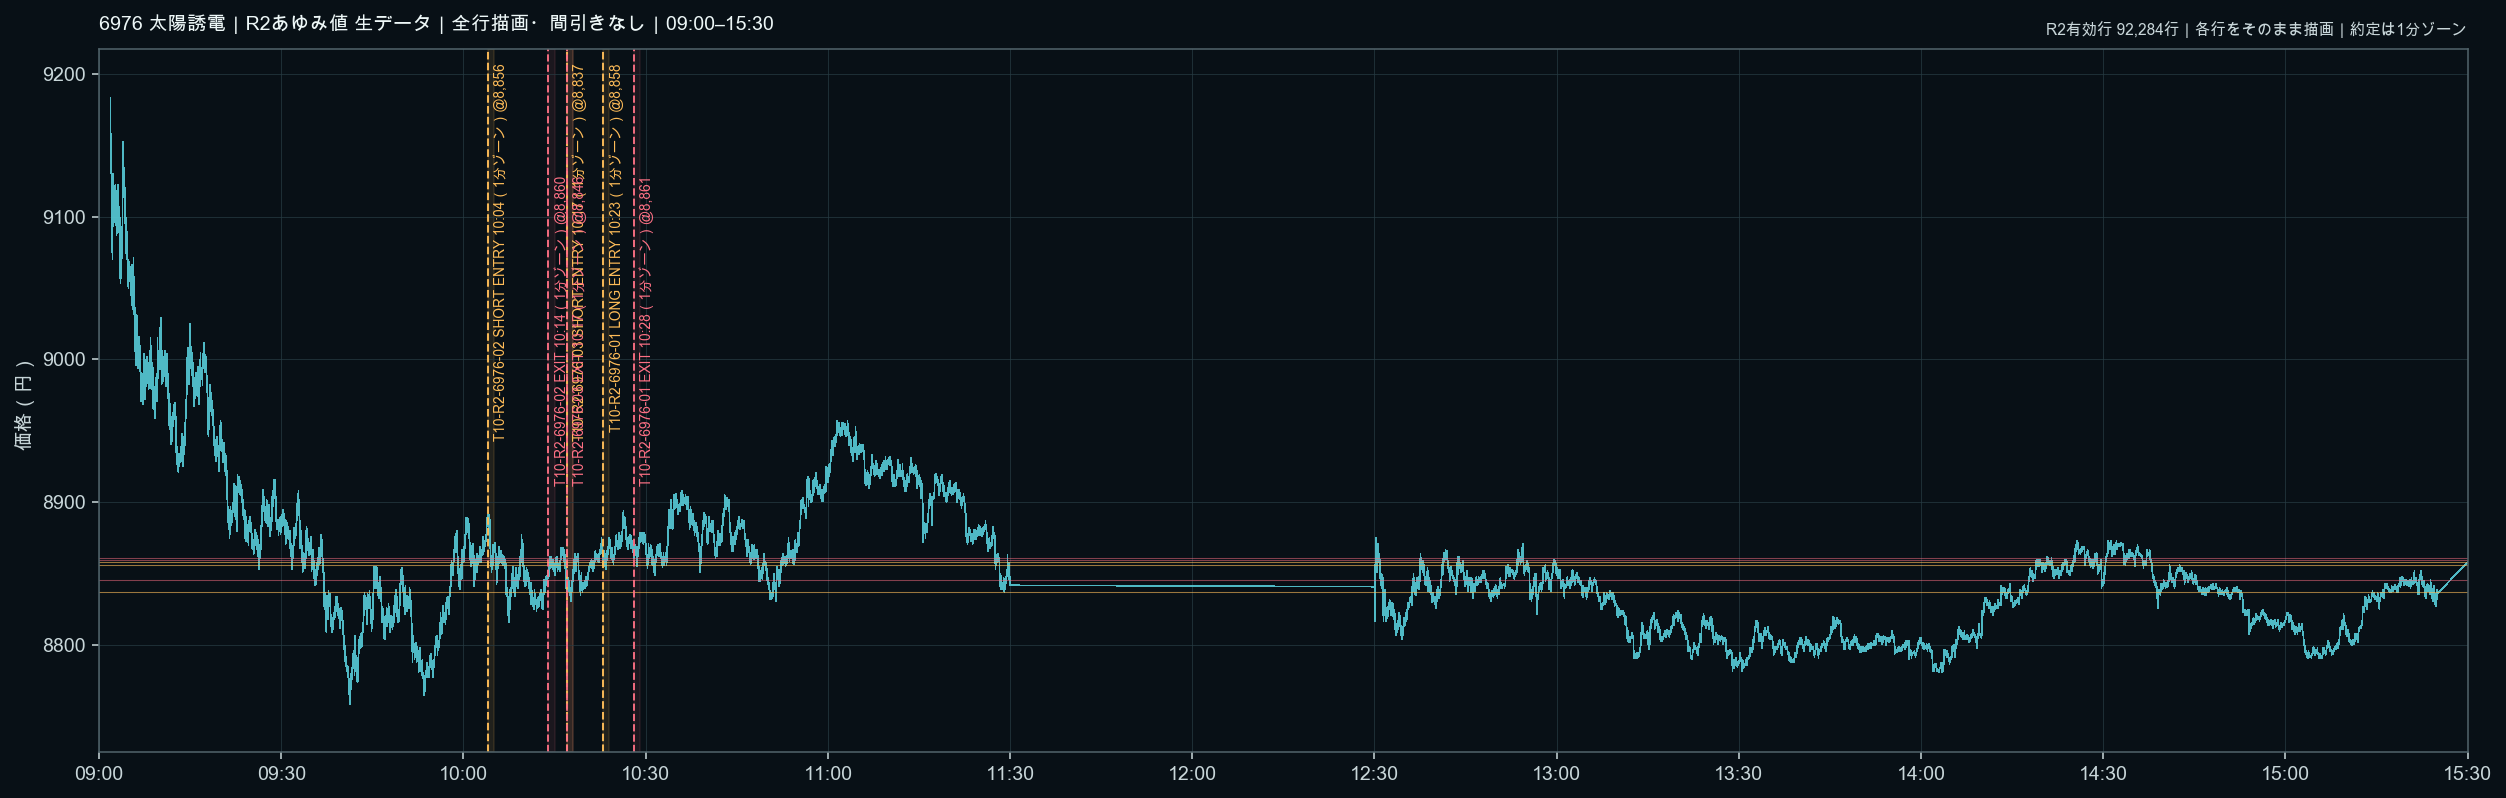
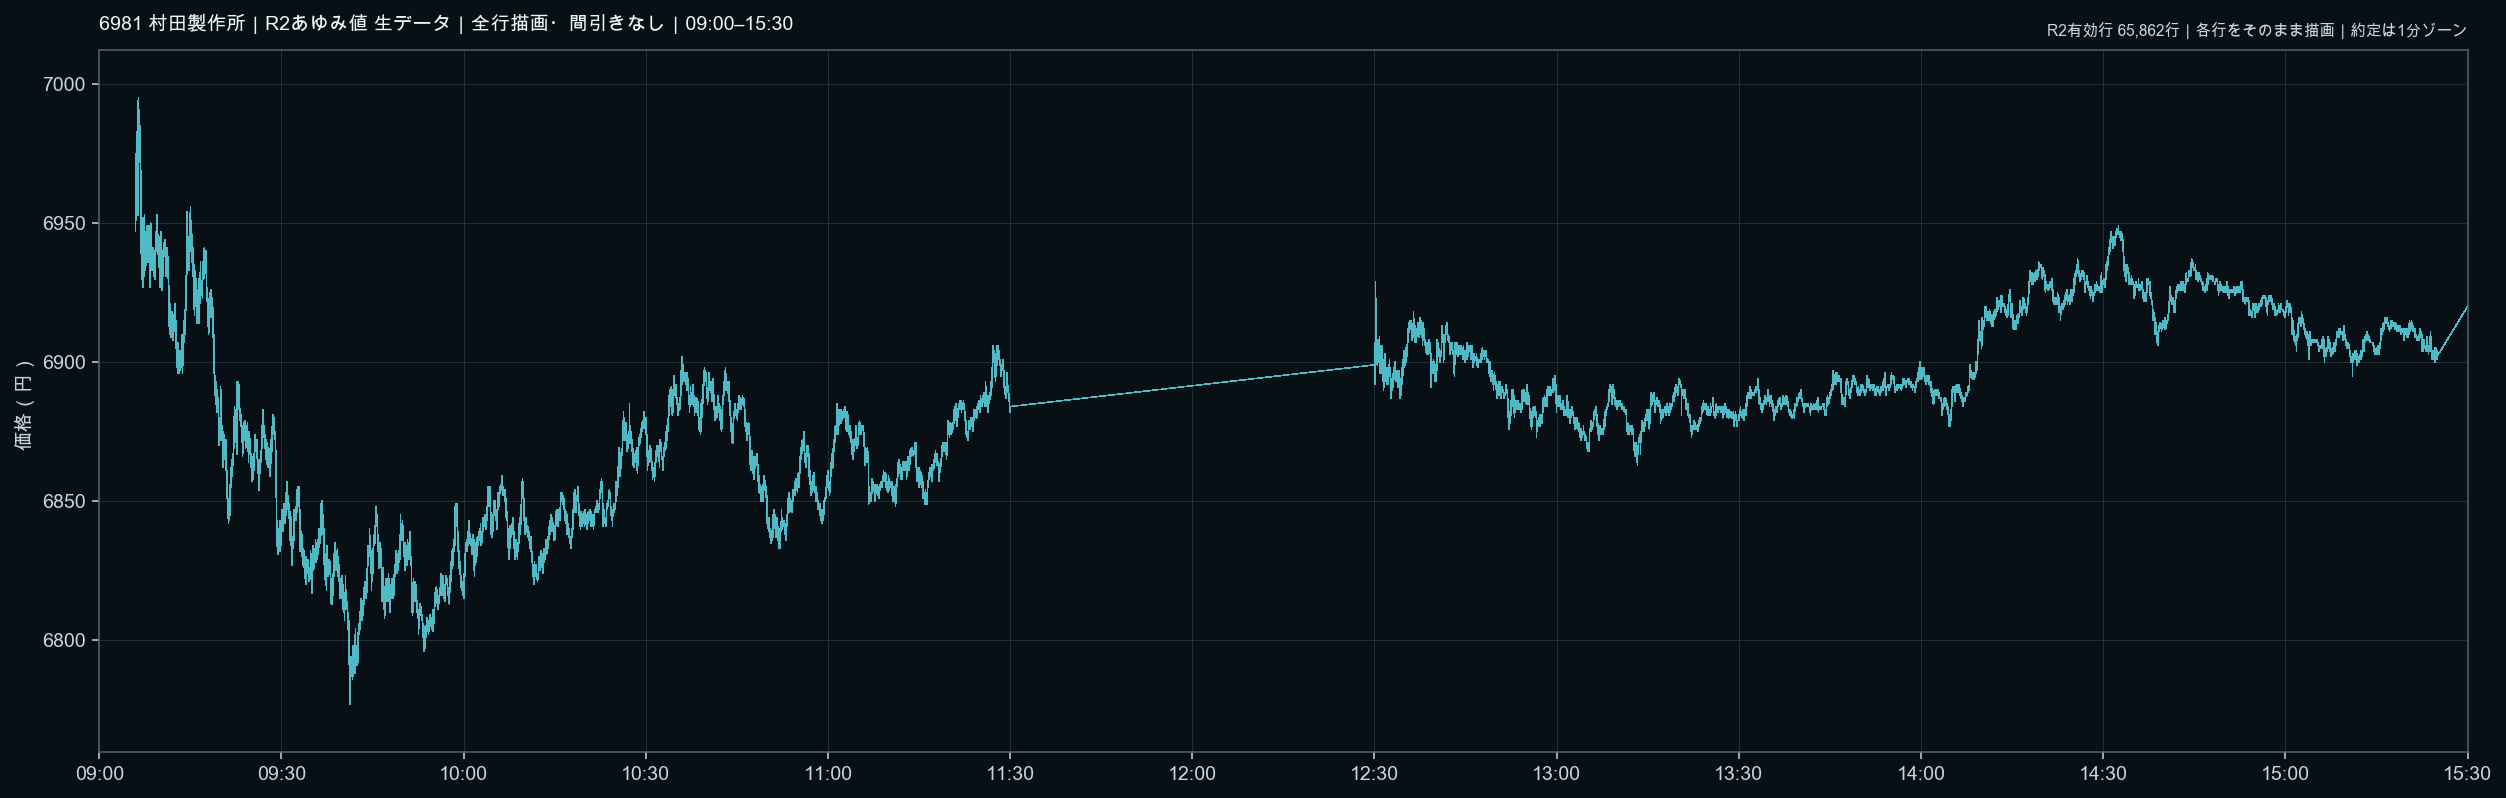
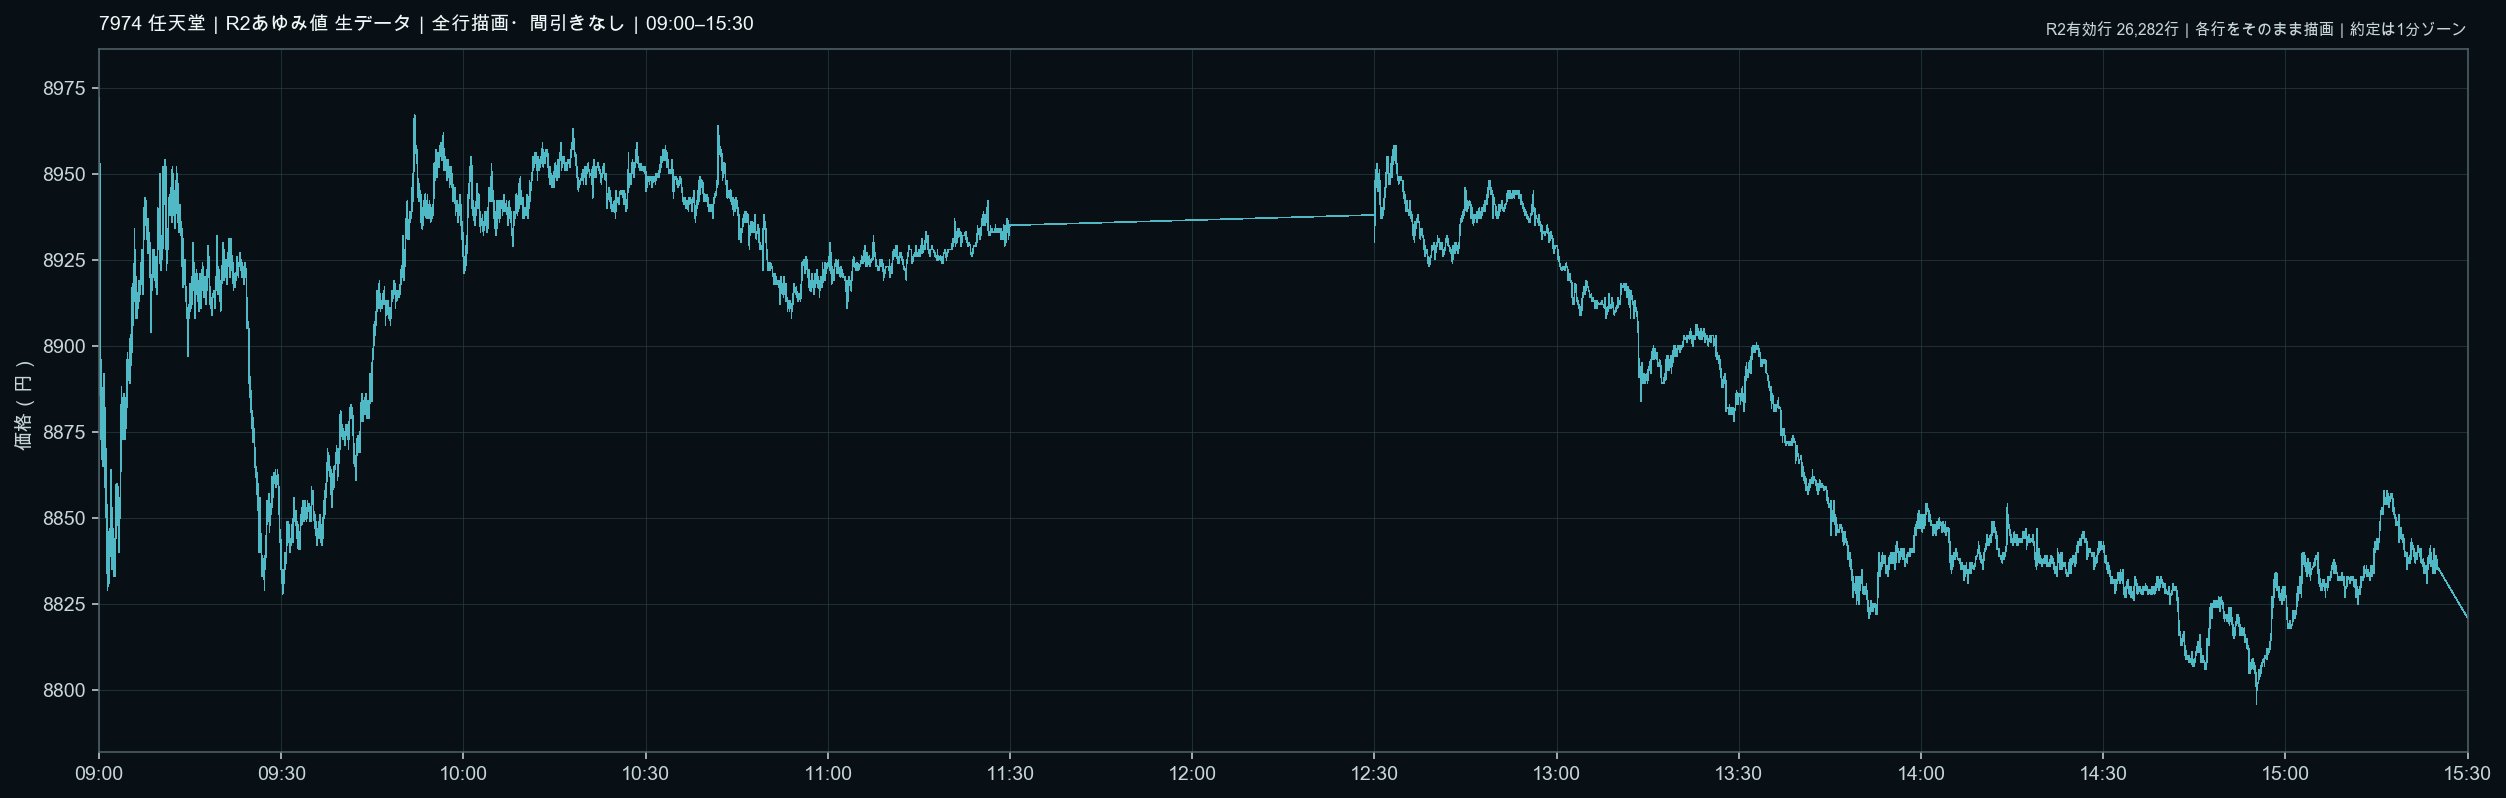
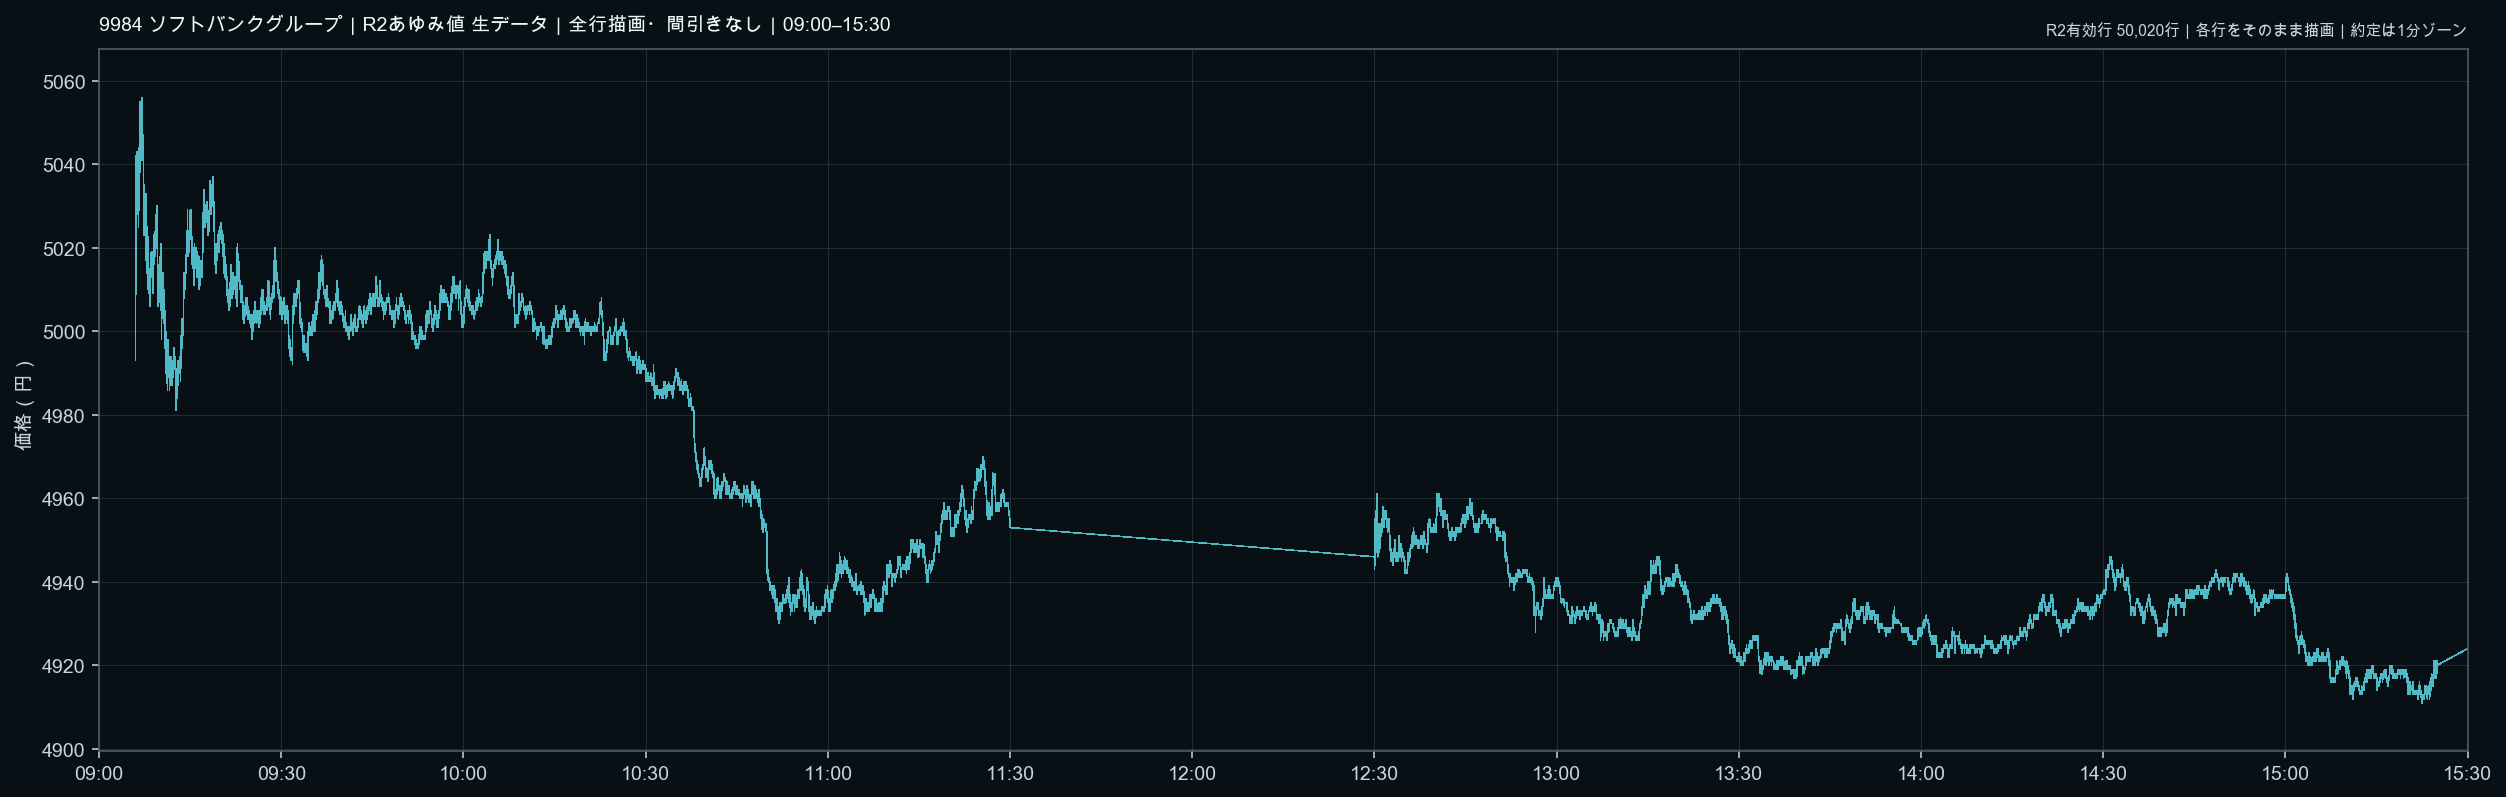
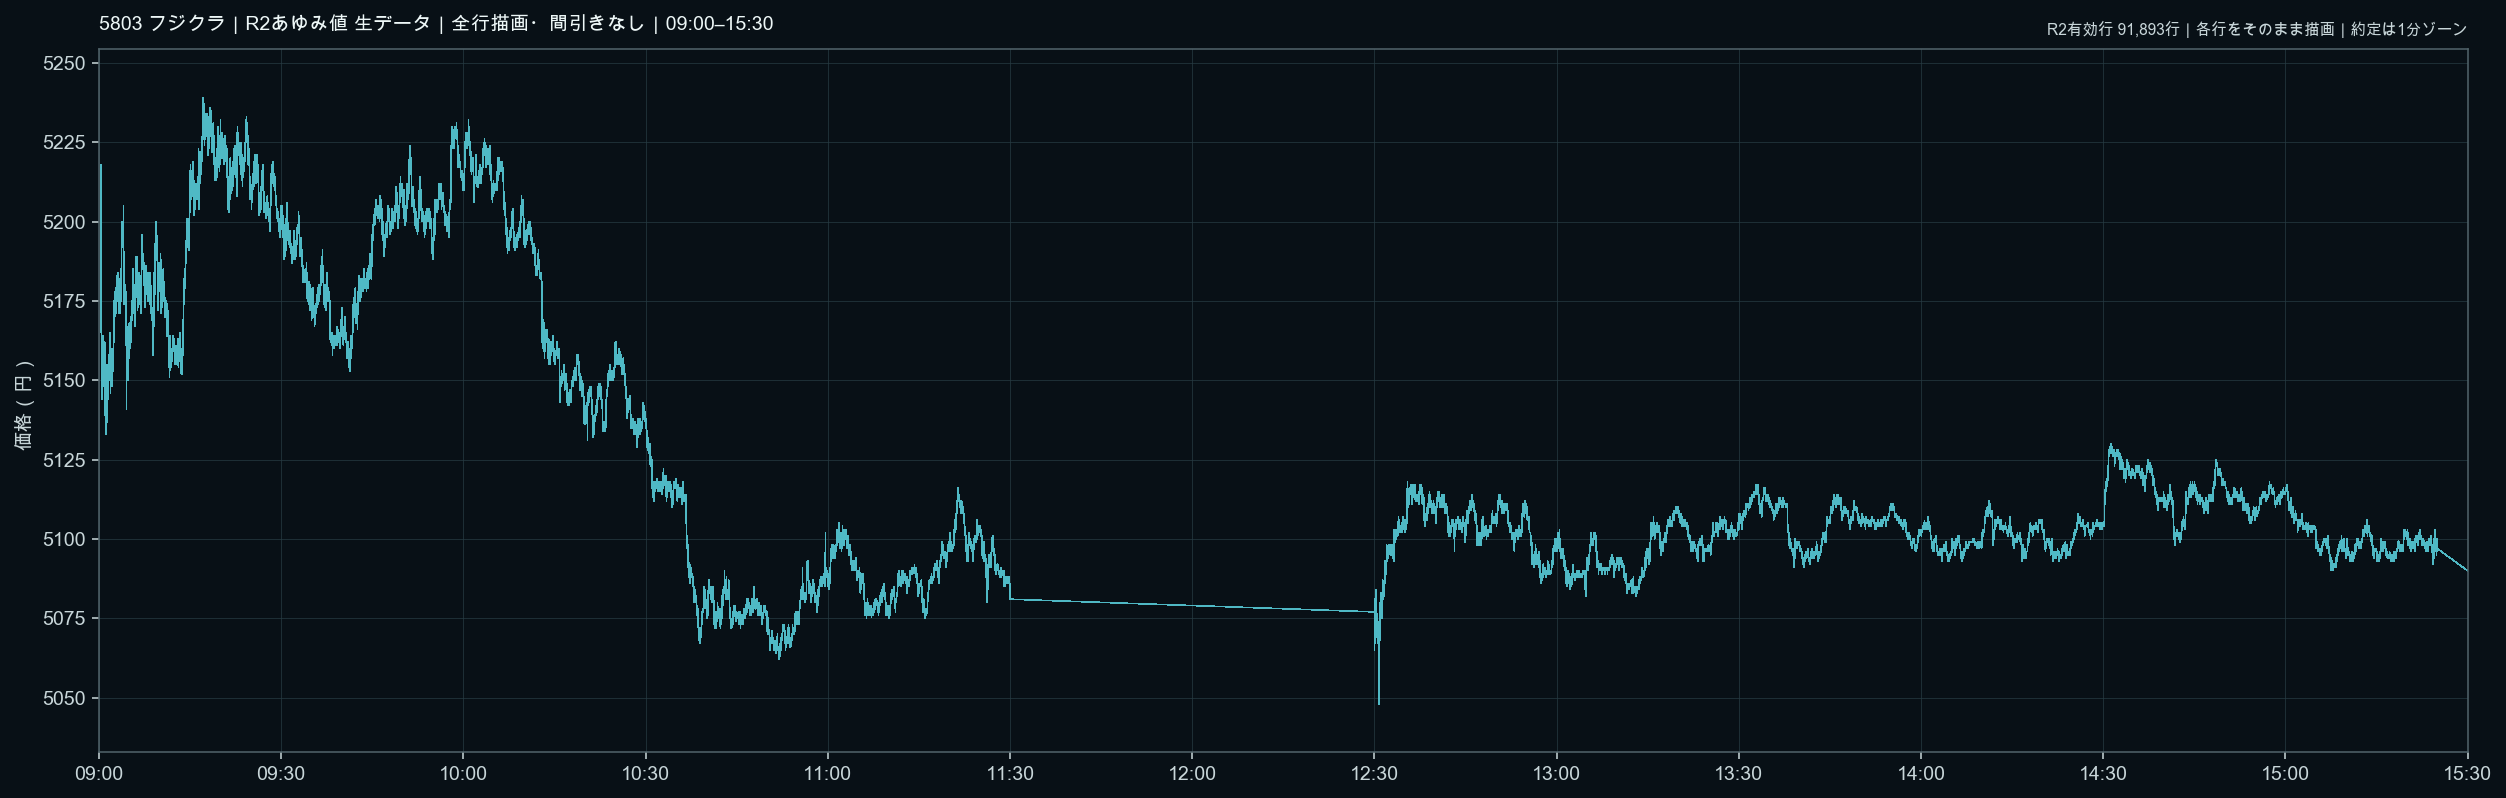
生成記録は manifest_20260902.json に保存した。15秒足は読みやすさのための集計であり、元のR2行を捨てていない。生データチャートは全行を描画している。
5-6. 添付スクリーンショットによる9/2補足
今回添付された画像のうち、画面内の日付と銘柄が9月2日分として確認できるものを参考資料として追加する。これらはTradingView・MT5の画面記録であり、実約定の時刻・単価・数量は約定CSVを優先する。チャート上の矢印・水平線・予測線は、その時点の観察や計画であって、約定事実そのものではない。
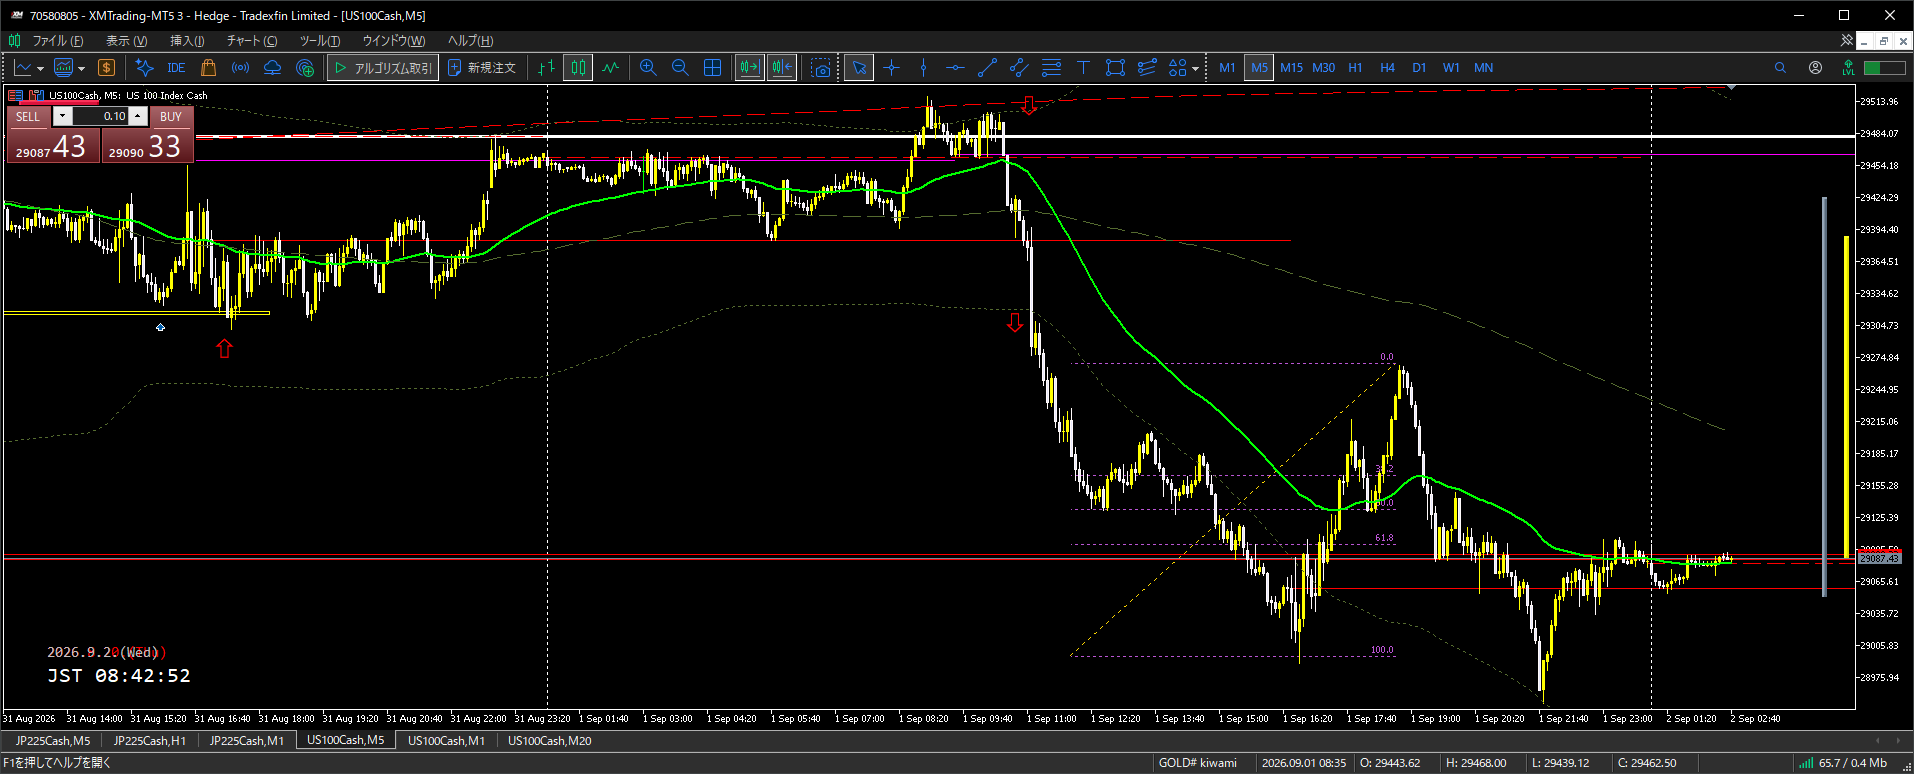
画面表示上の9月2日08:42頃。上昇後の全戻しと、起点付近での調整・レンジを観察した補足資料。国内約定損益には含めない。
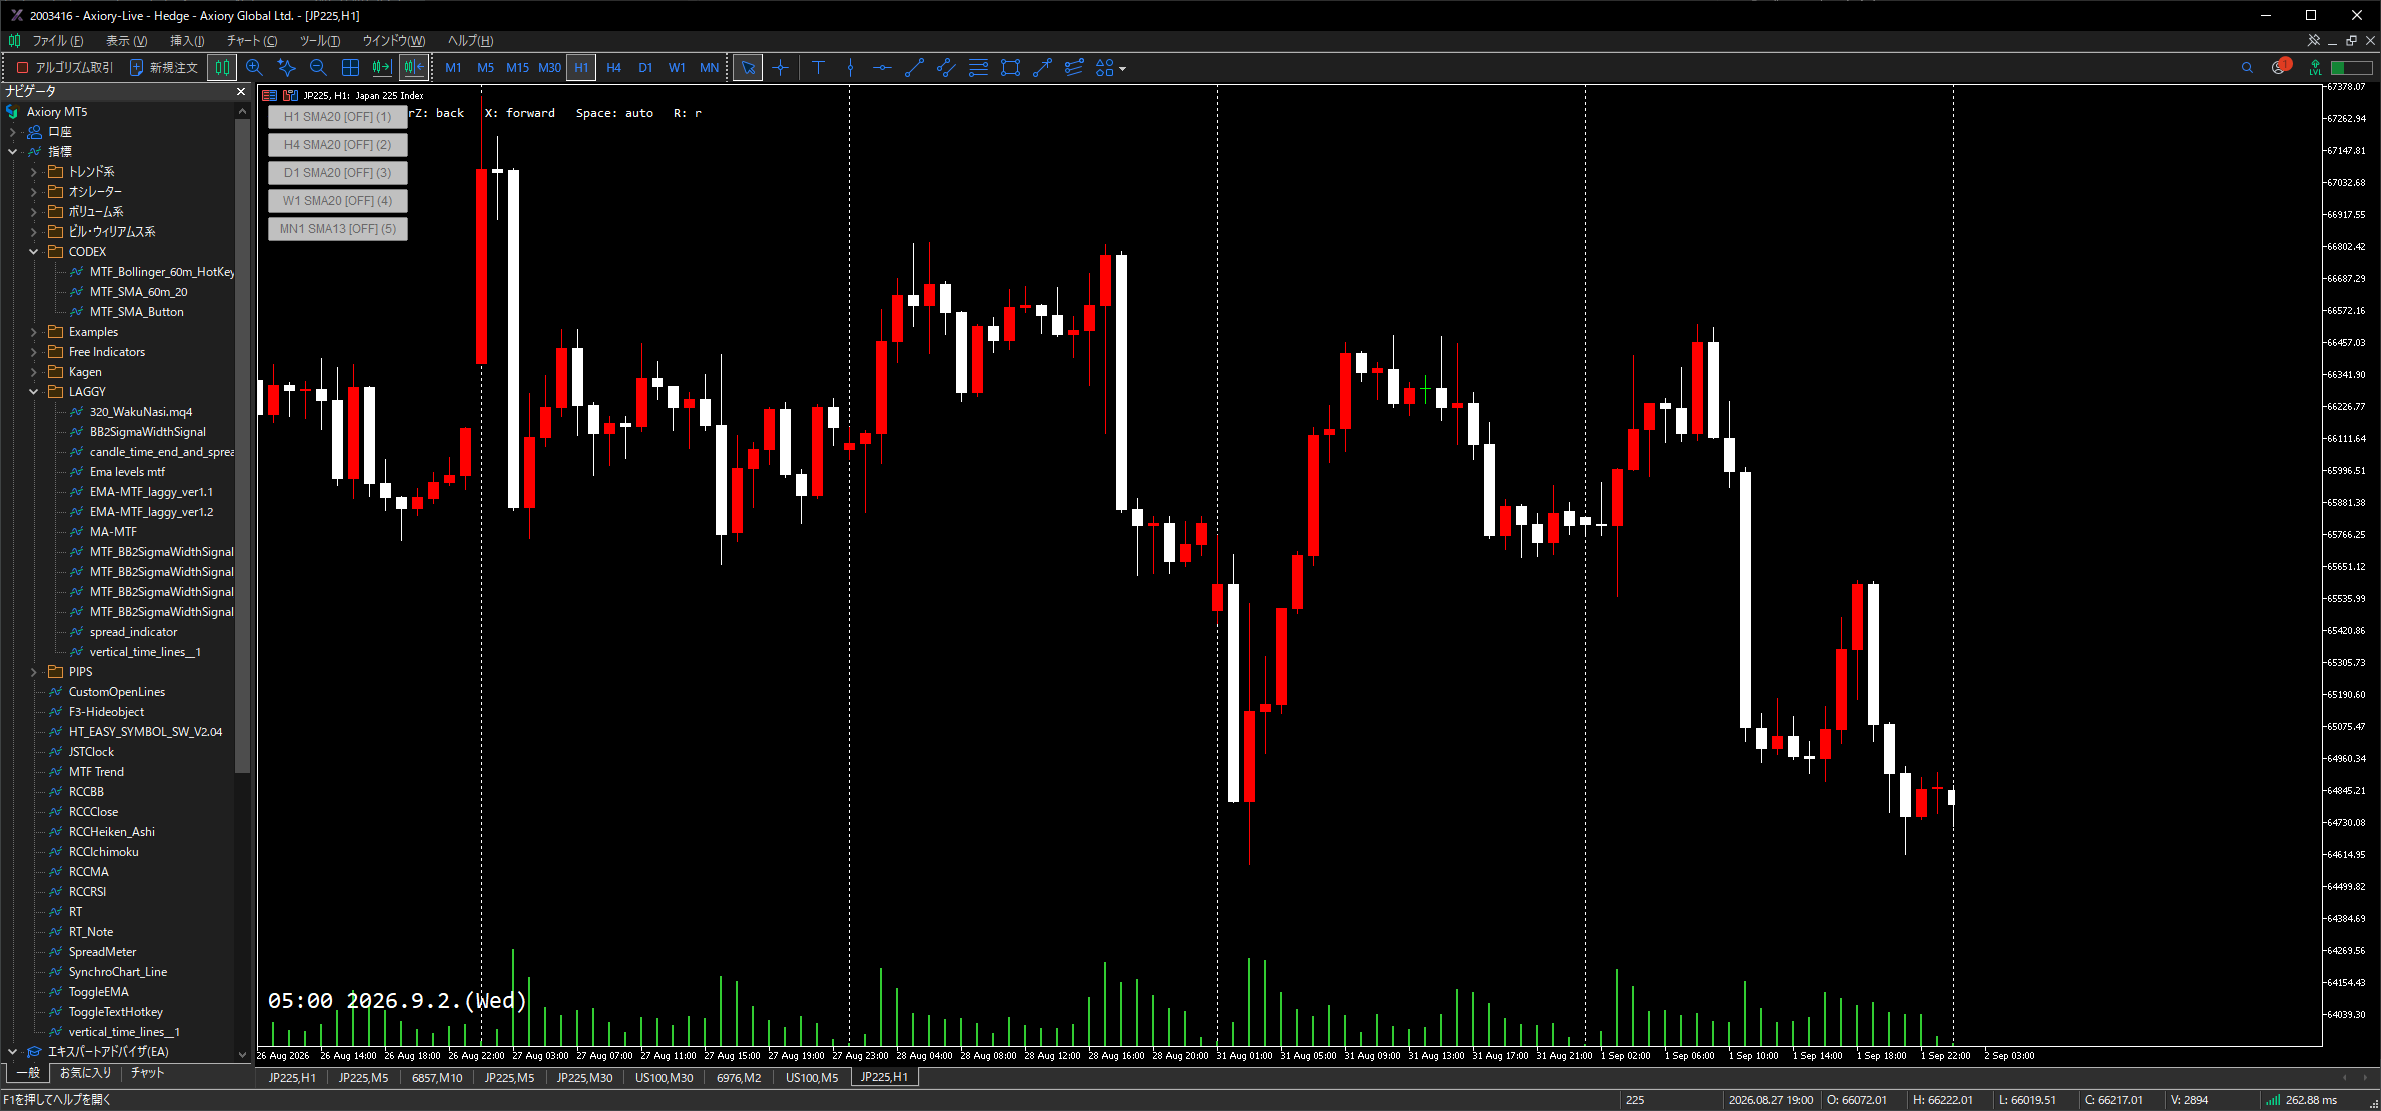
9/2朝のJP225上位時間軸の補足。上位足の位置関係は方向の背景として使い、15秒足のENTRY確定とは分けて扱う。
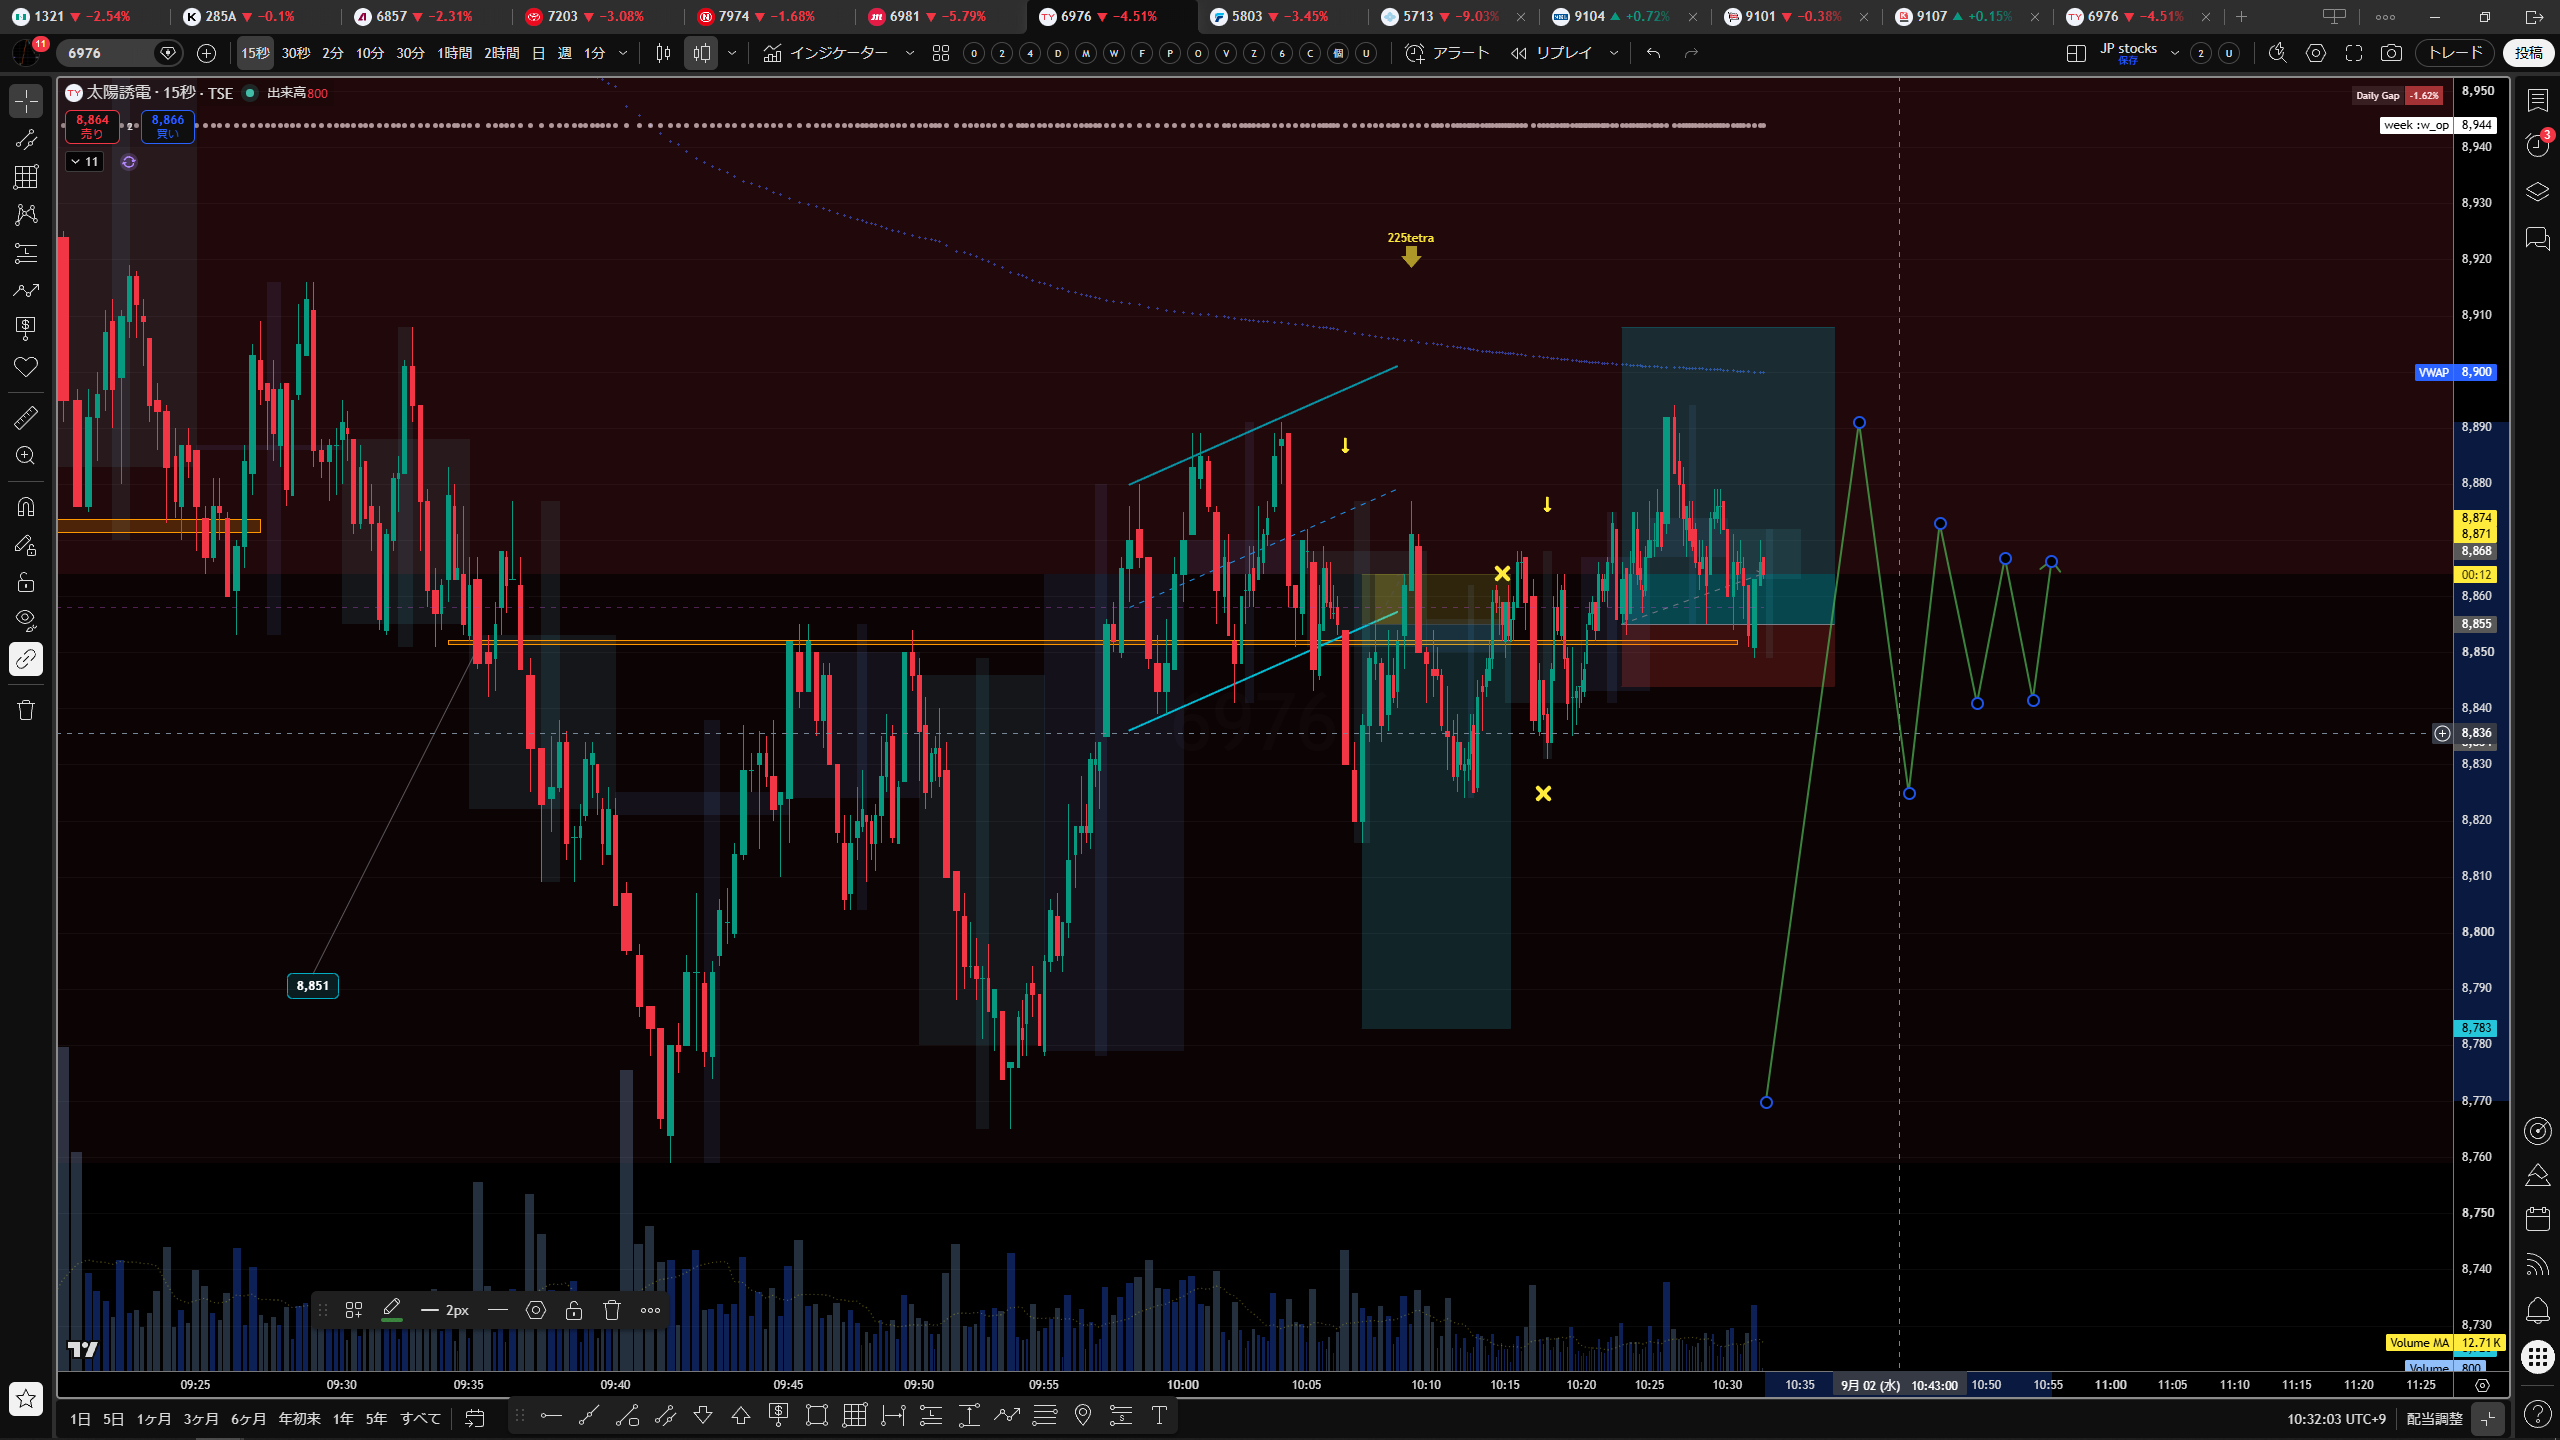
6981・285A・6857・6976・1321・9984の同時観察画面。シンクロ確認の補足であり、各銘柄の実約定を示すものではない。
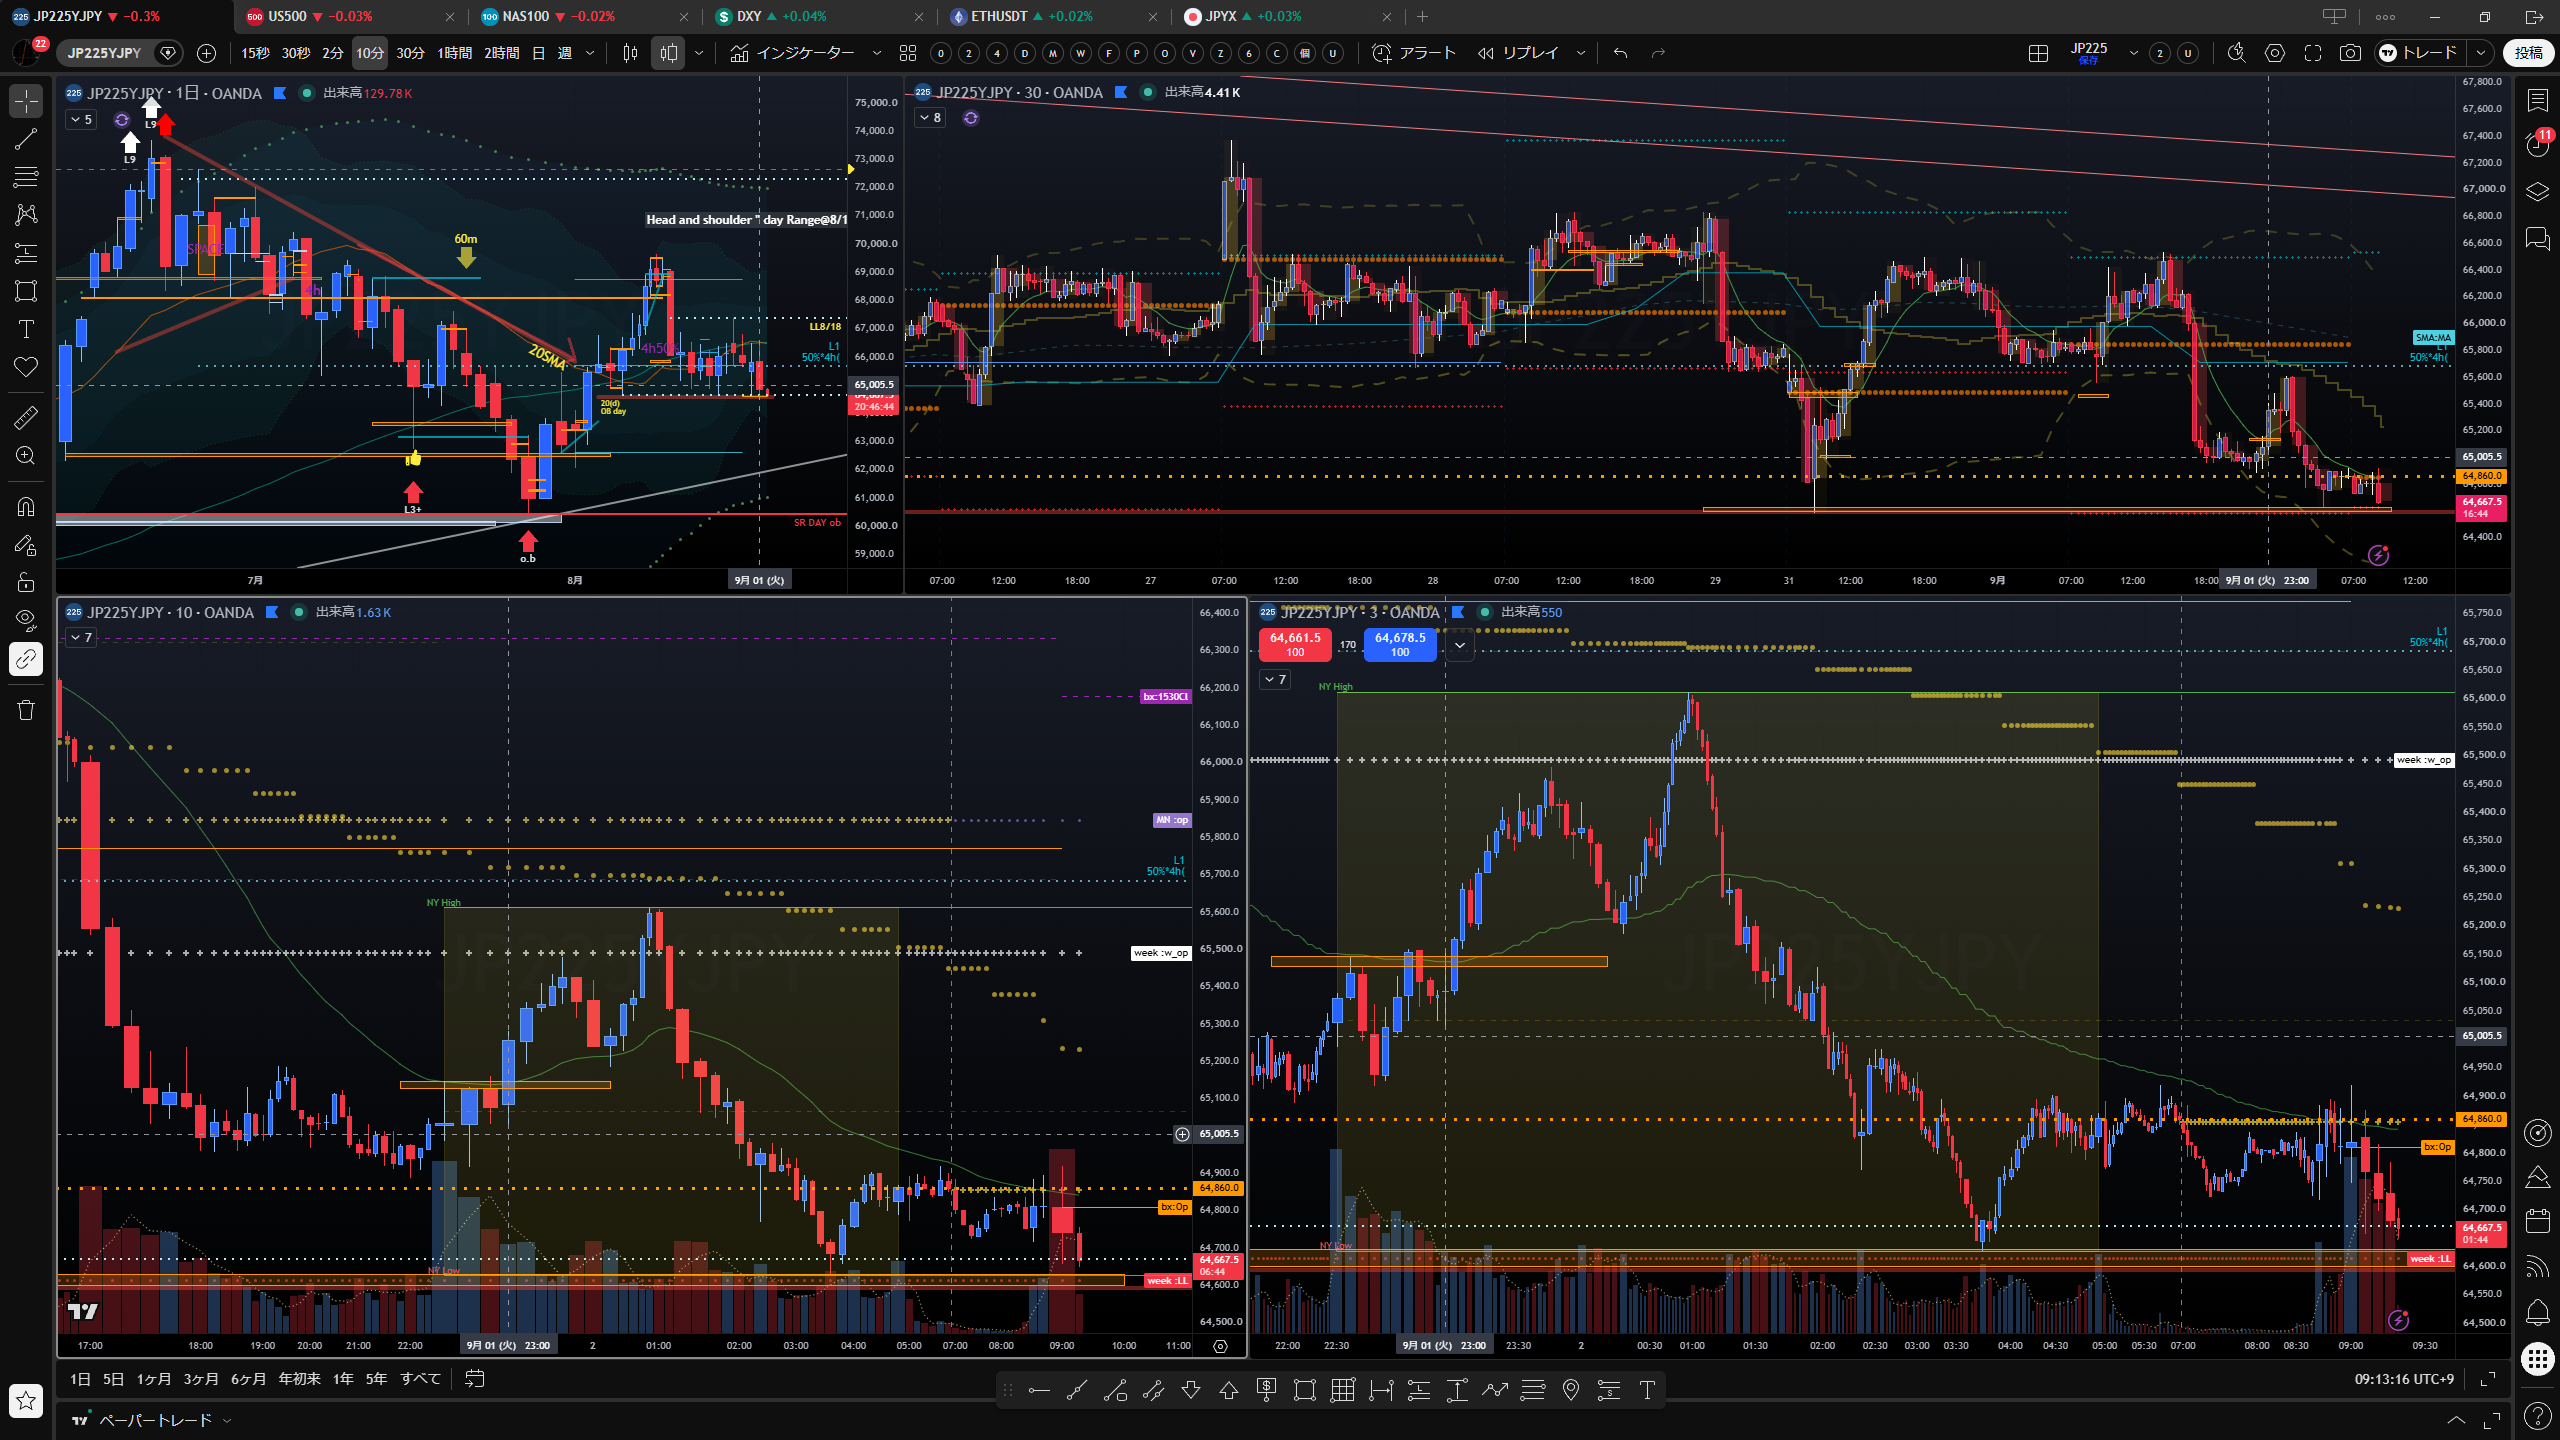
9/2に確認した指数の複数時間足画面。国内個別株の売買方向を自動的に決める根拠ではなく、環境認識の補助とする。
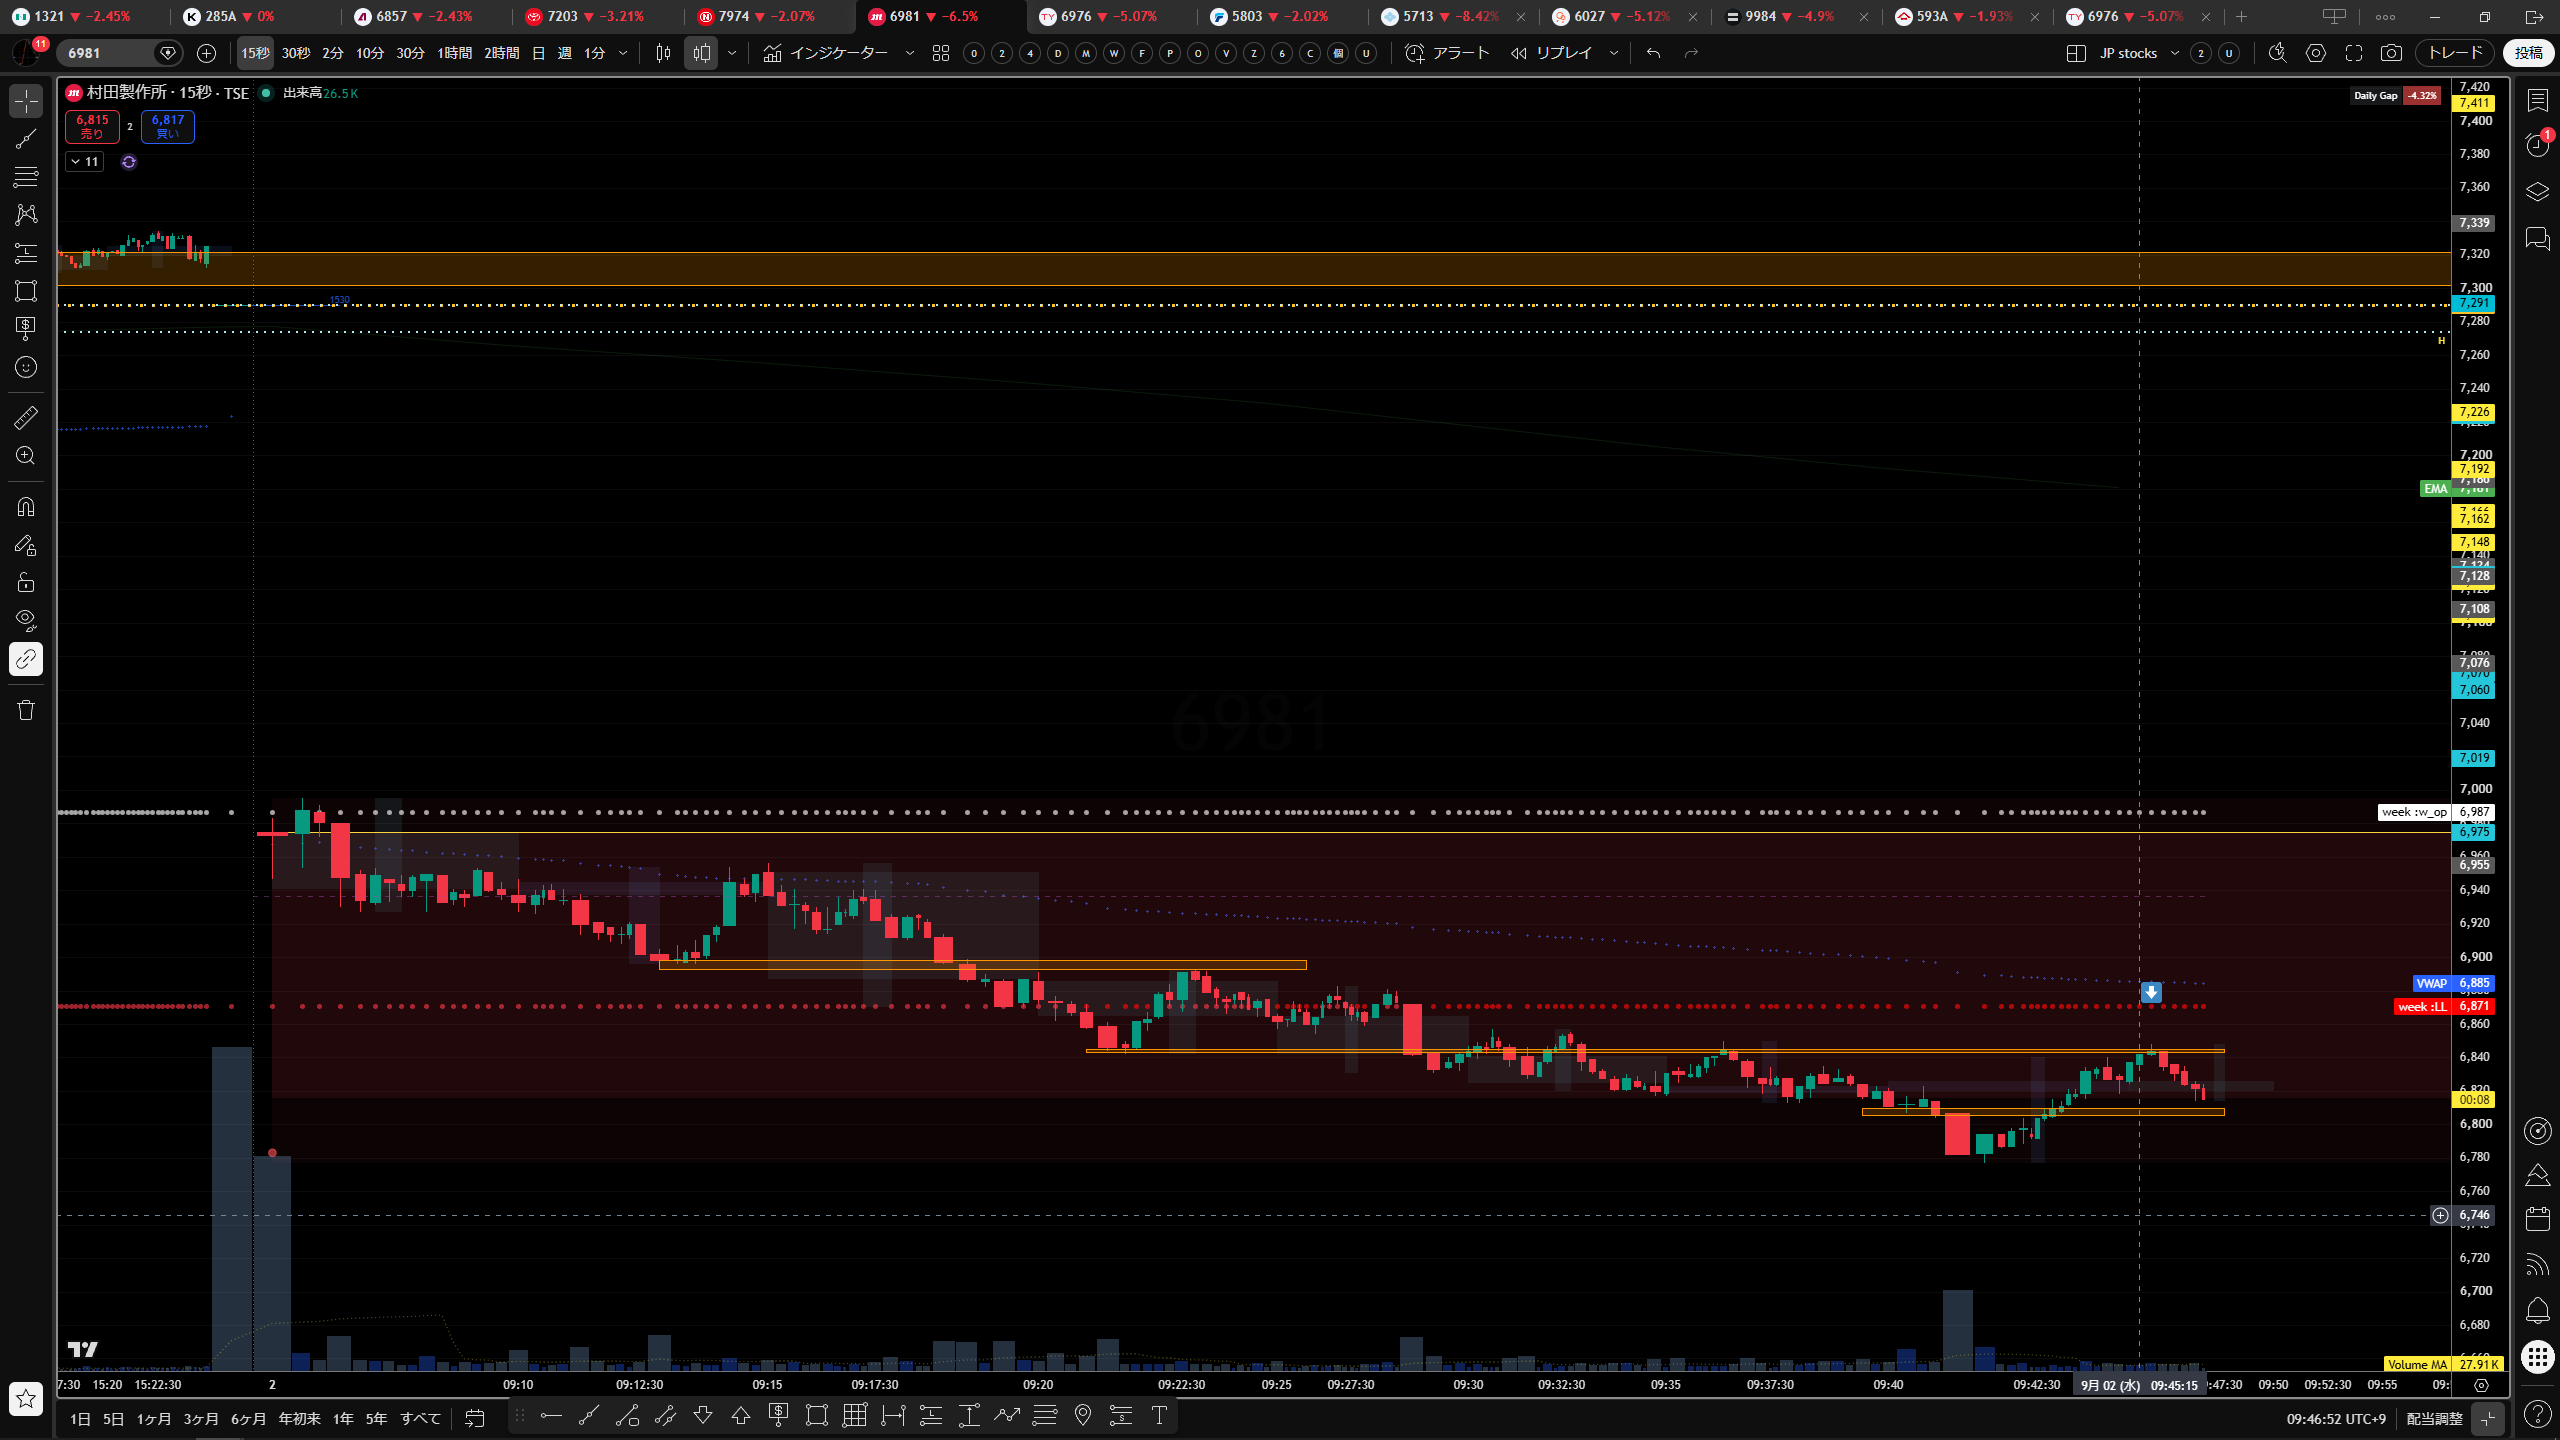
下方向の流れと水平値を確認する補足画面。実約定はないため、6976の約定損益には合算しない。
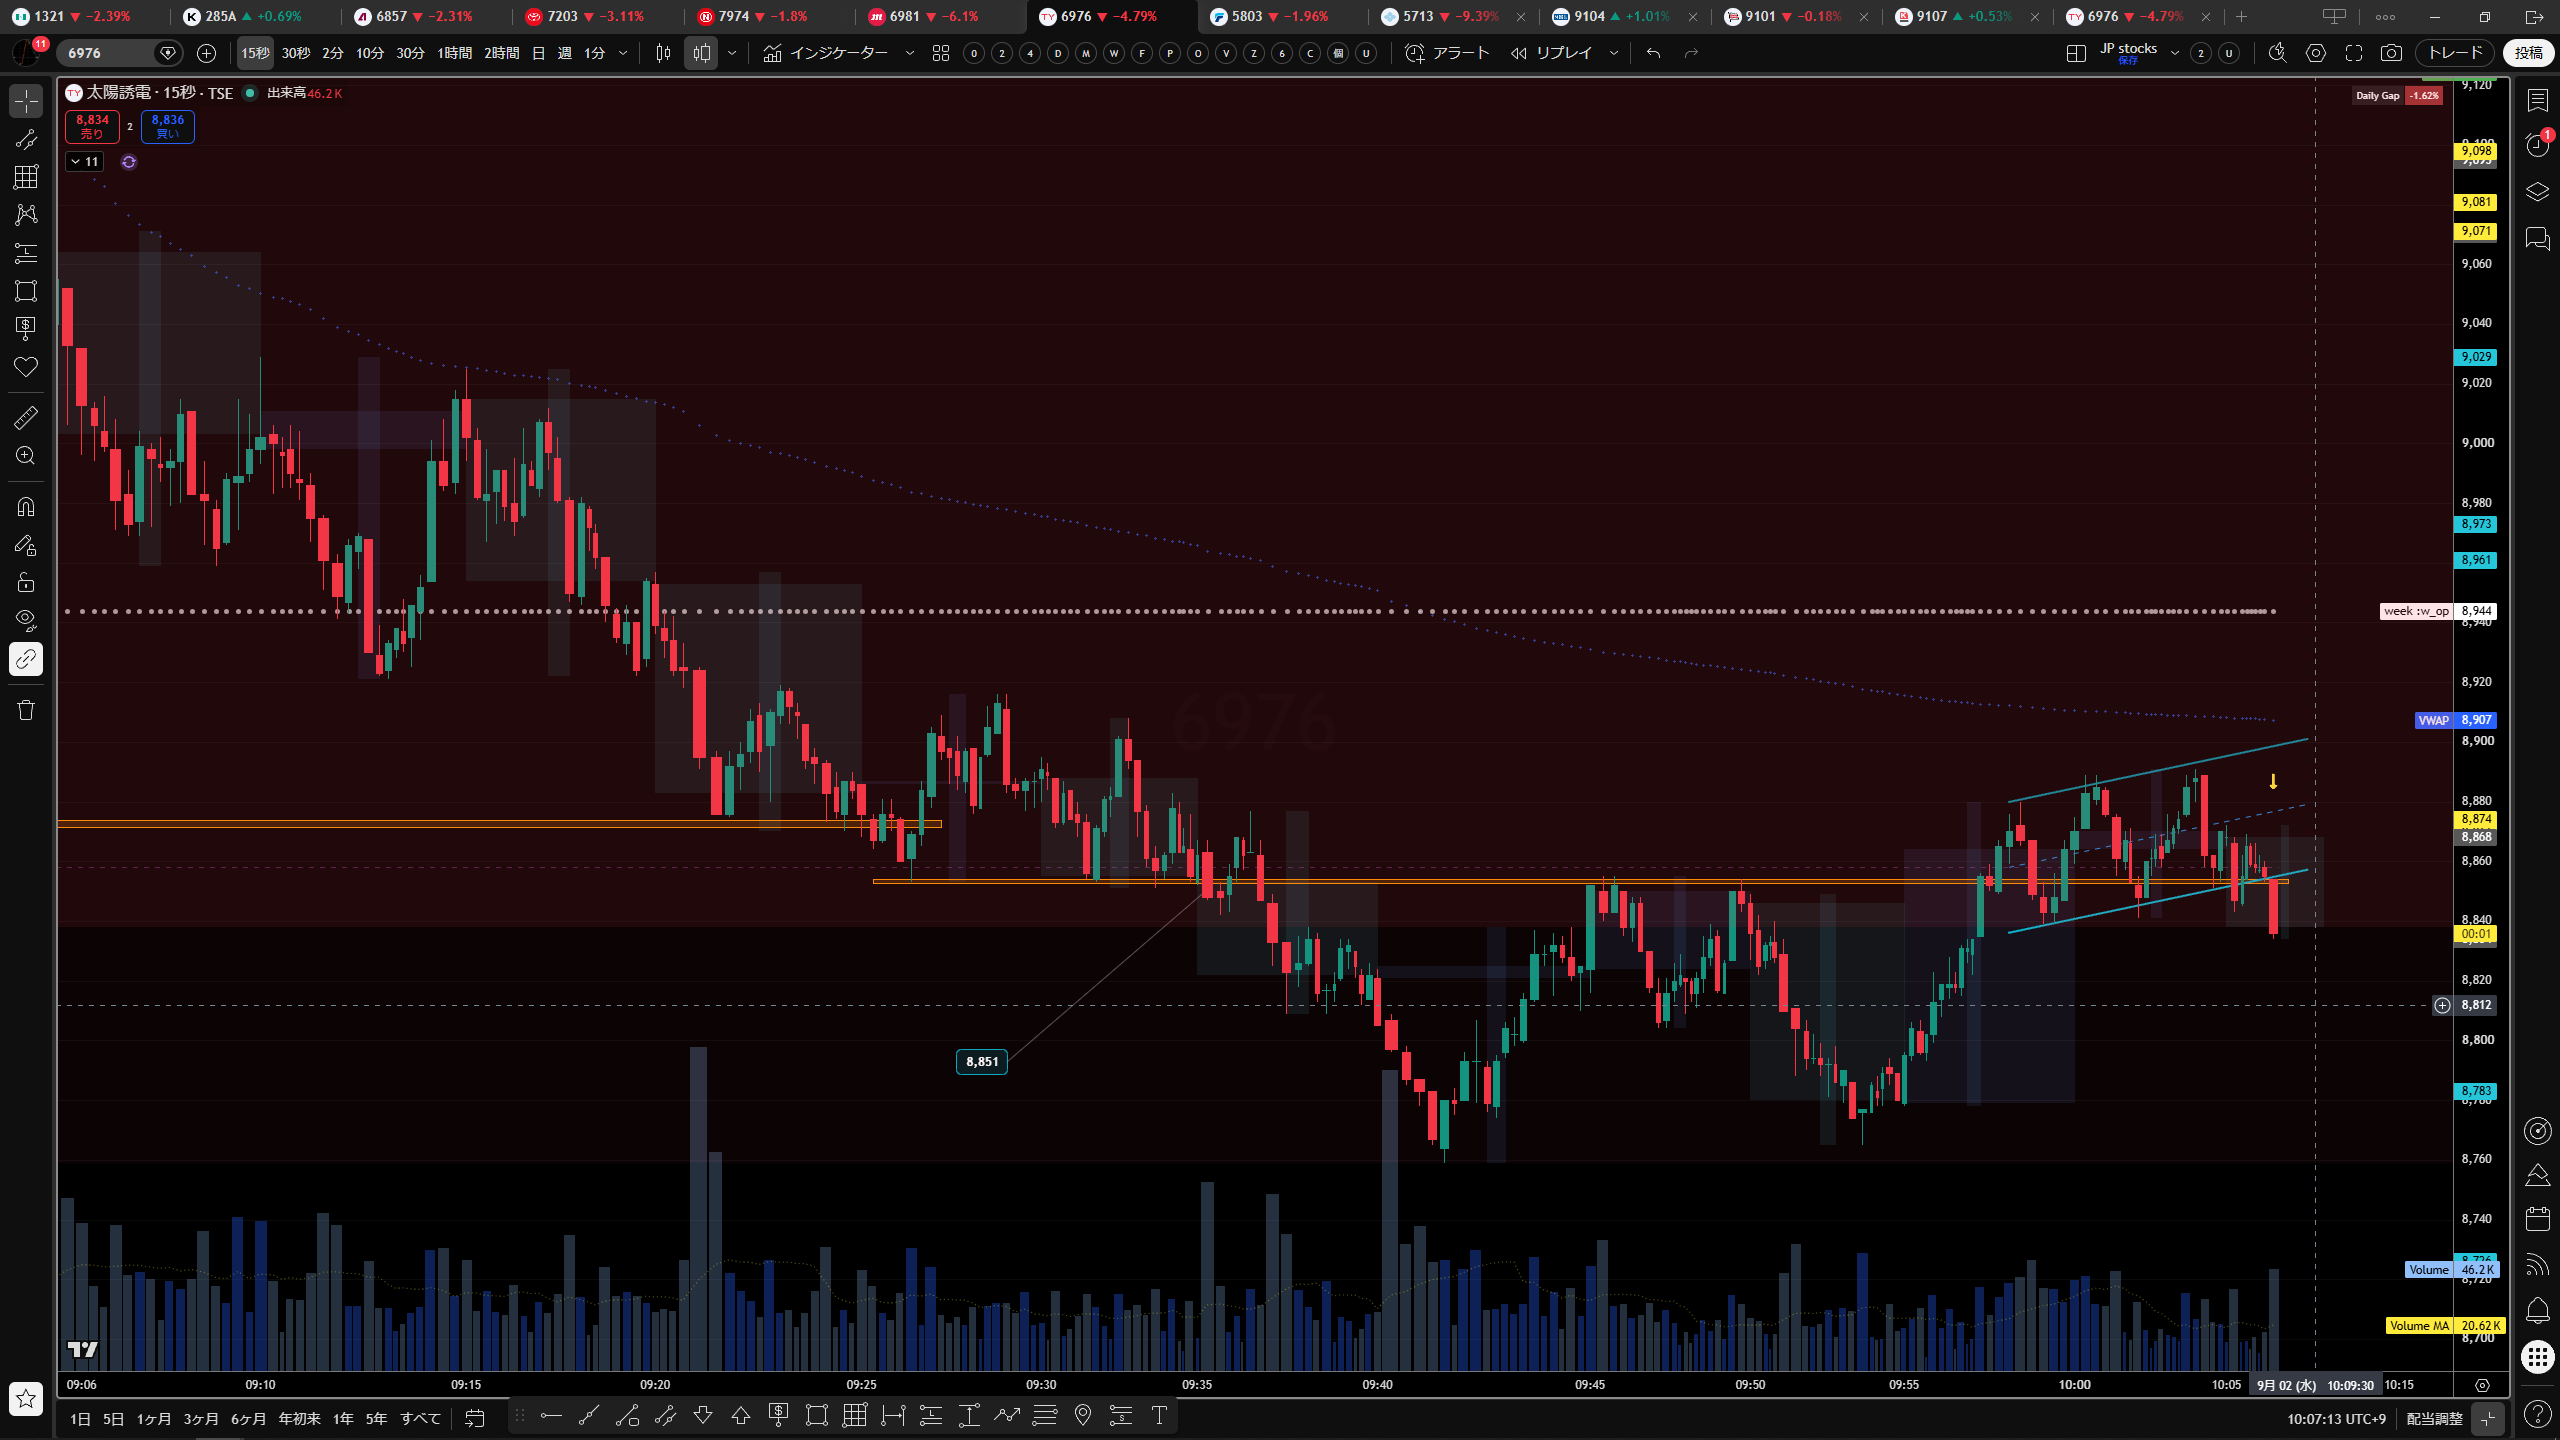
実約定3往復の時間帯に近い15秒足画面。青いチャネル線などの描画は観察仮説で、実約定はCSVの8,856円・8,837円・8,858円を基準にする。
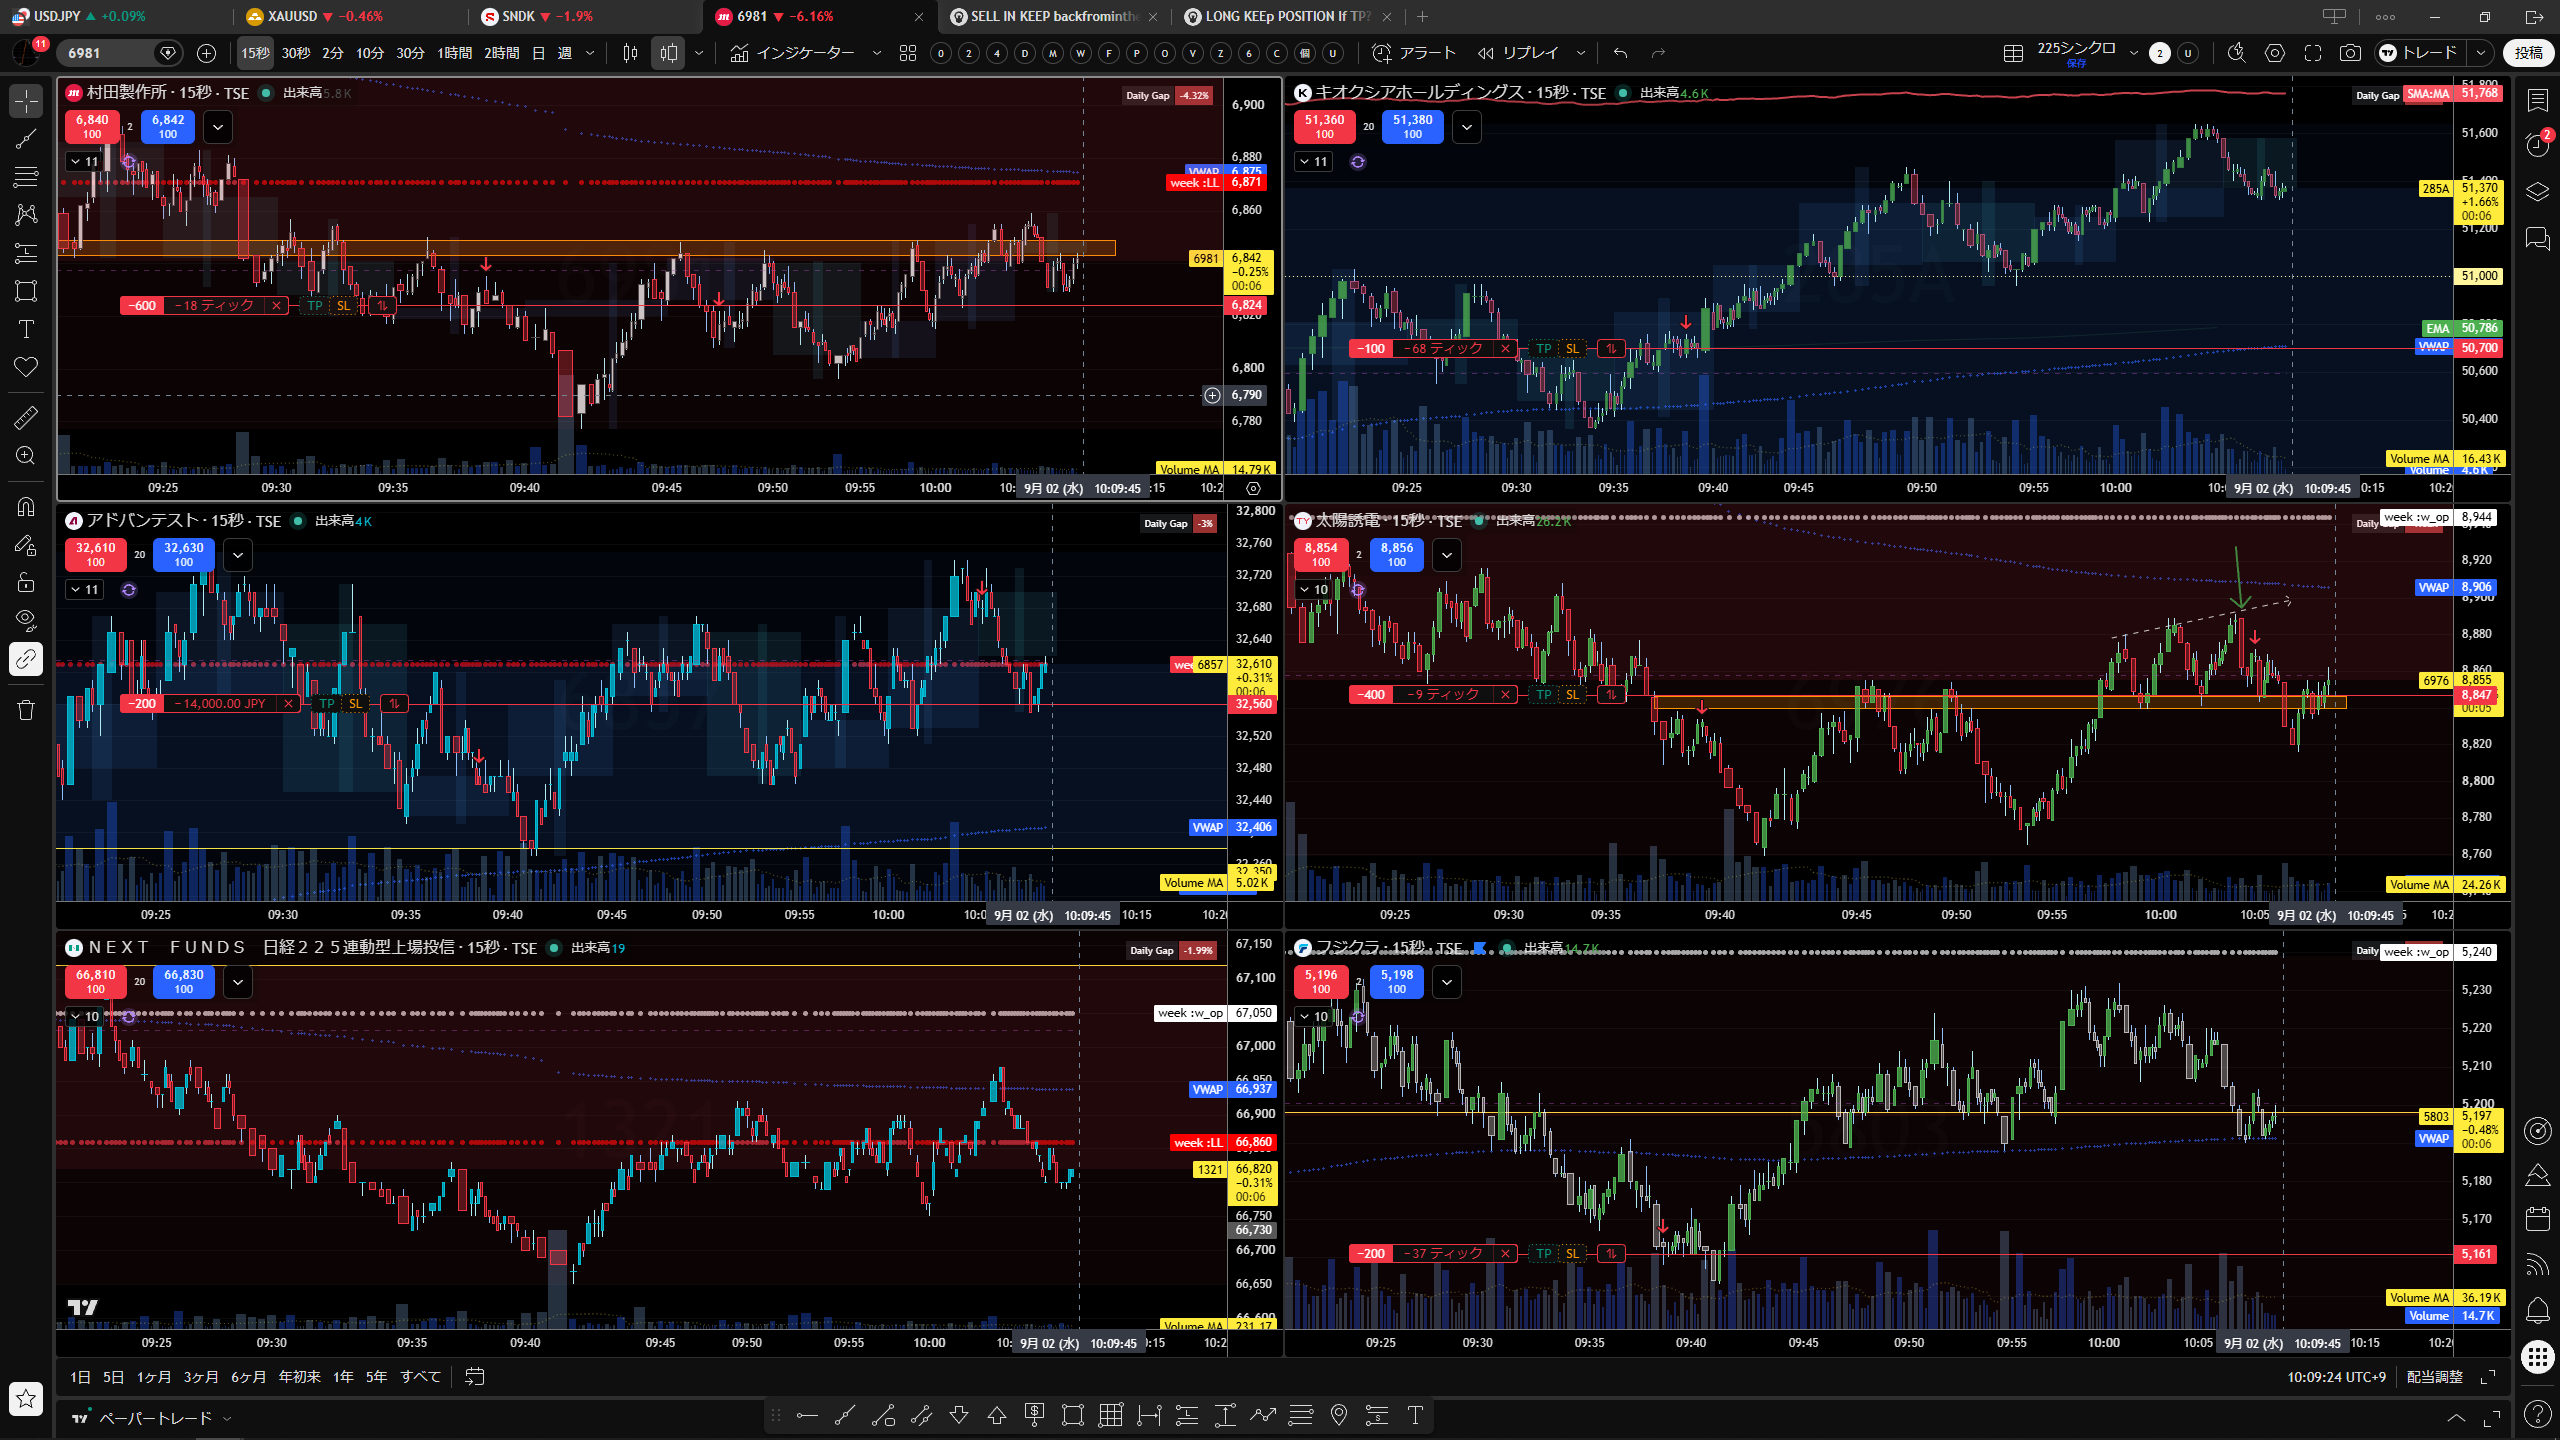
6976を中心に、6981・285A・6857・1321・5803を同時に見た画面。個別の方向がそろうかを確認するための補足資料。
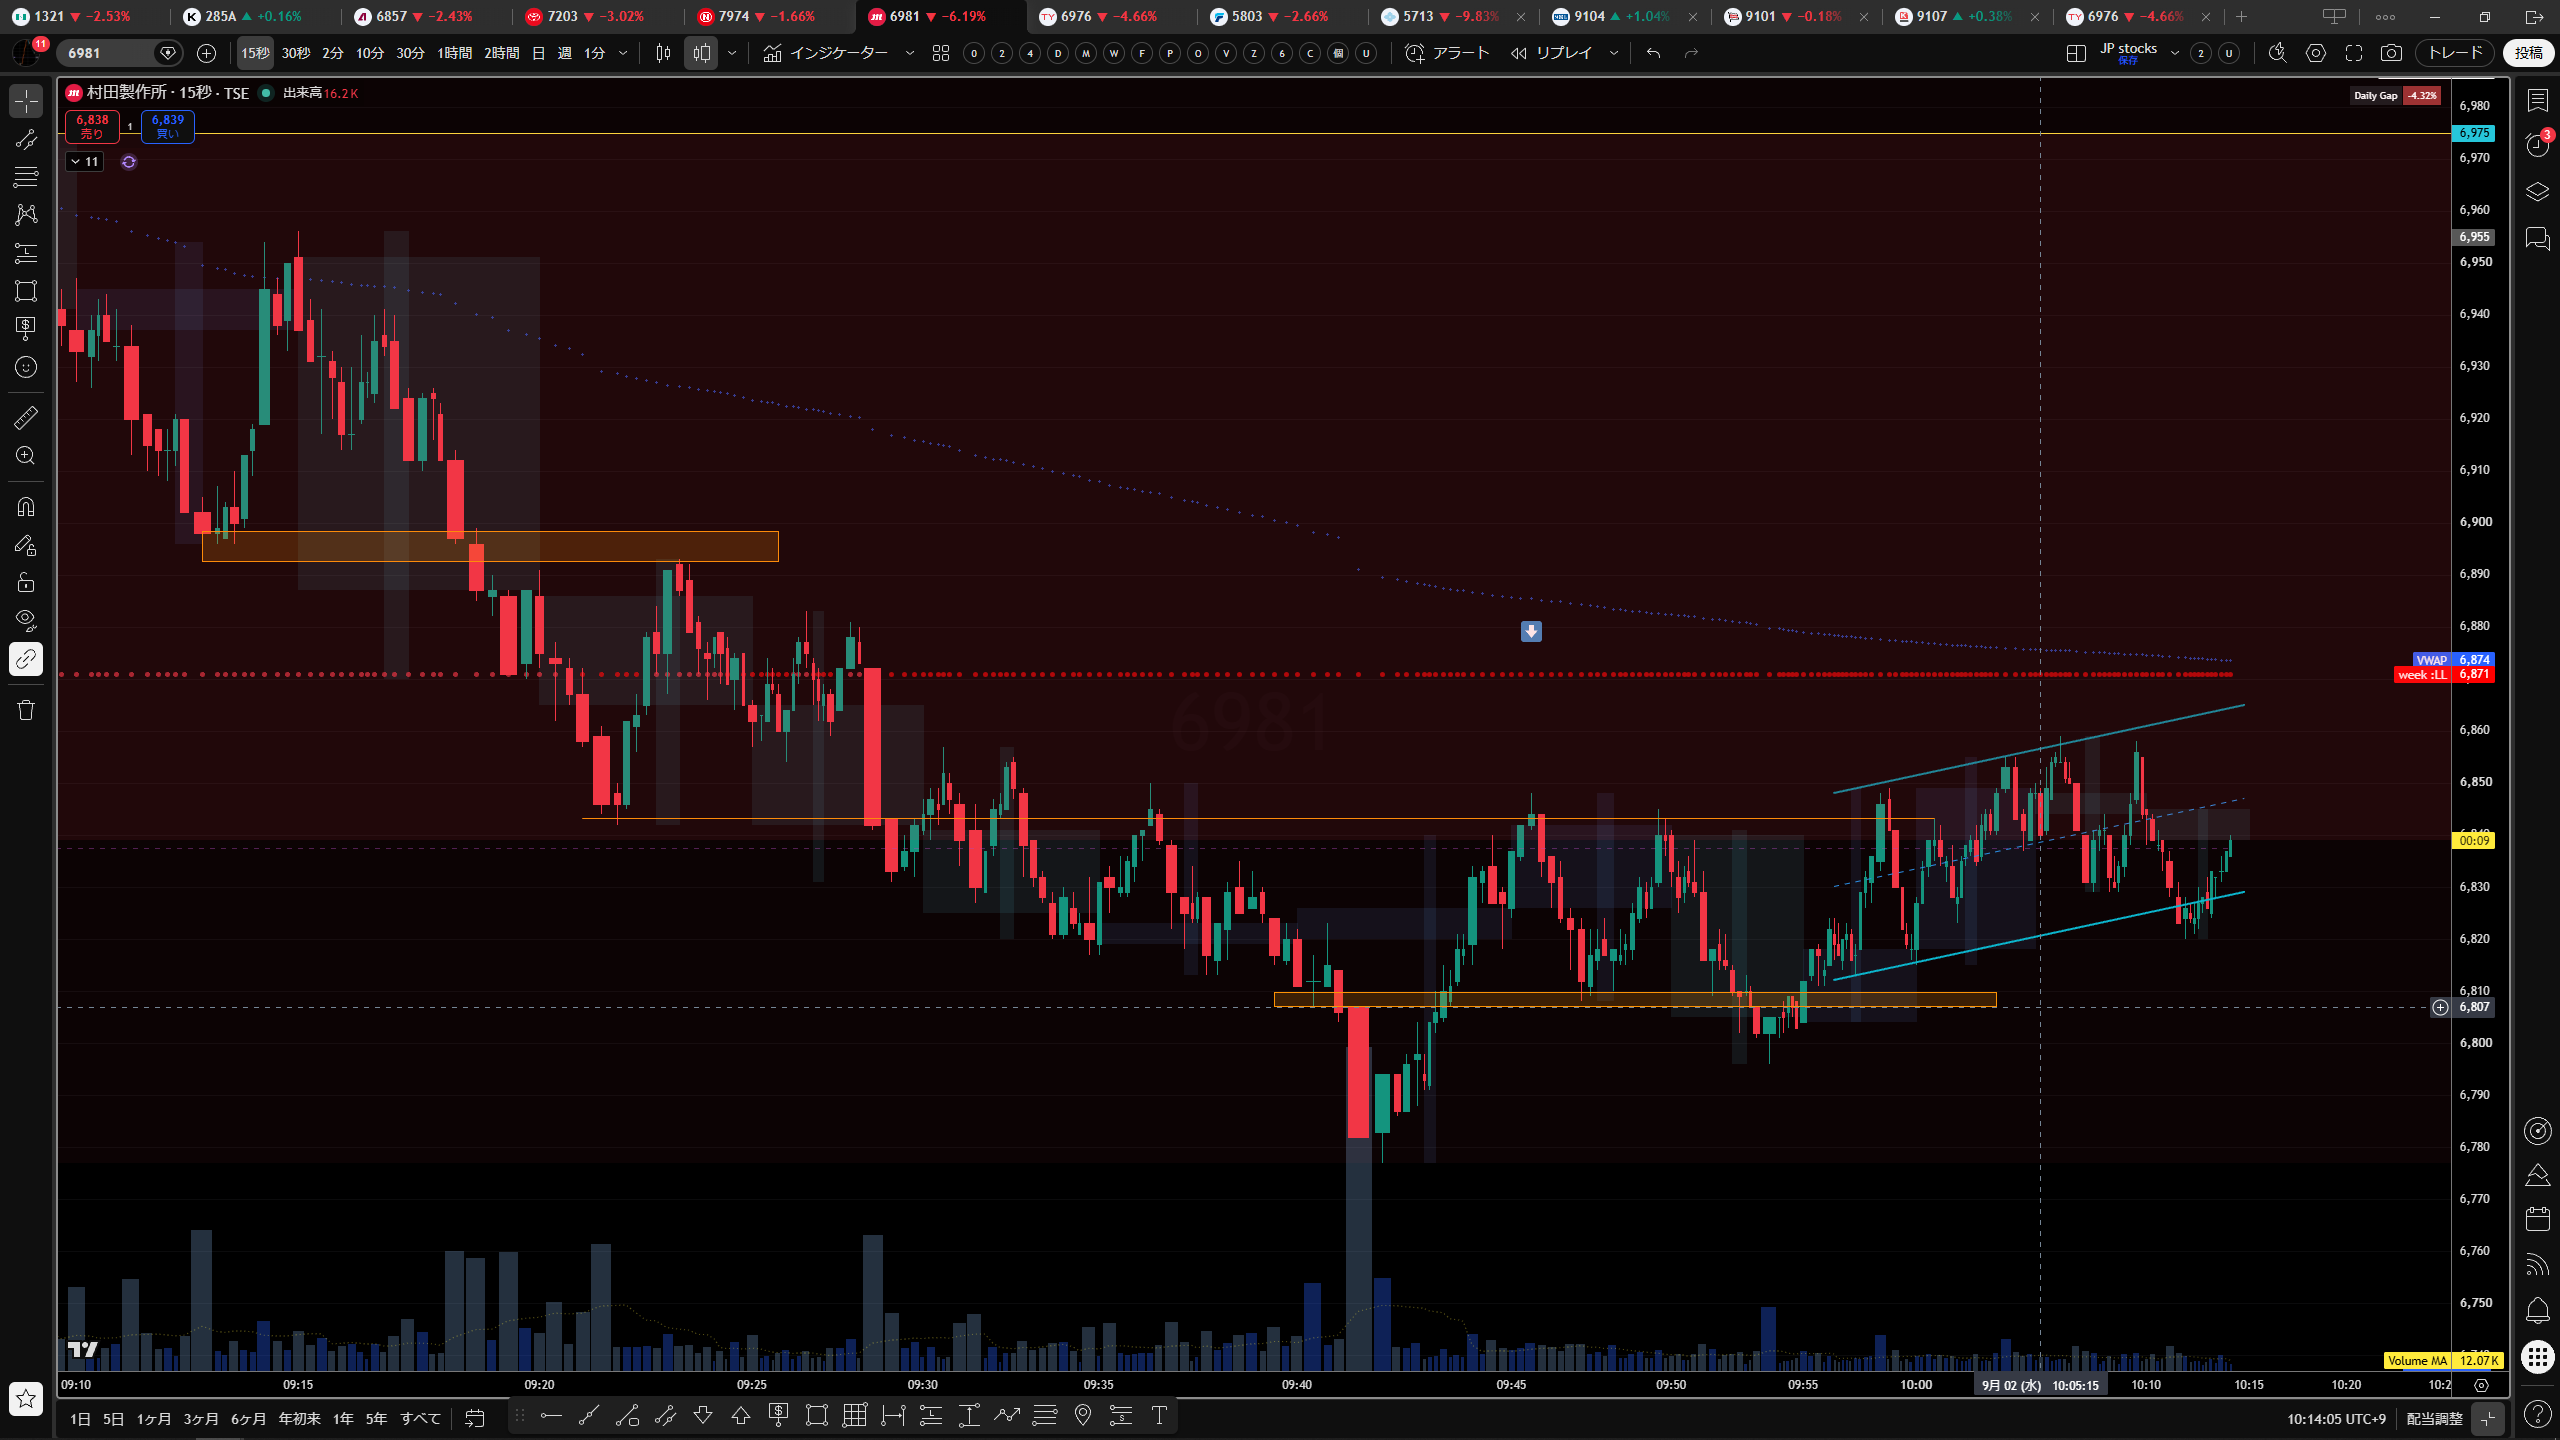
水平値とアップチャネルの可能性を確認する補足画面。板の売買主体や約定方向は、この画像だけでは確定しない。
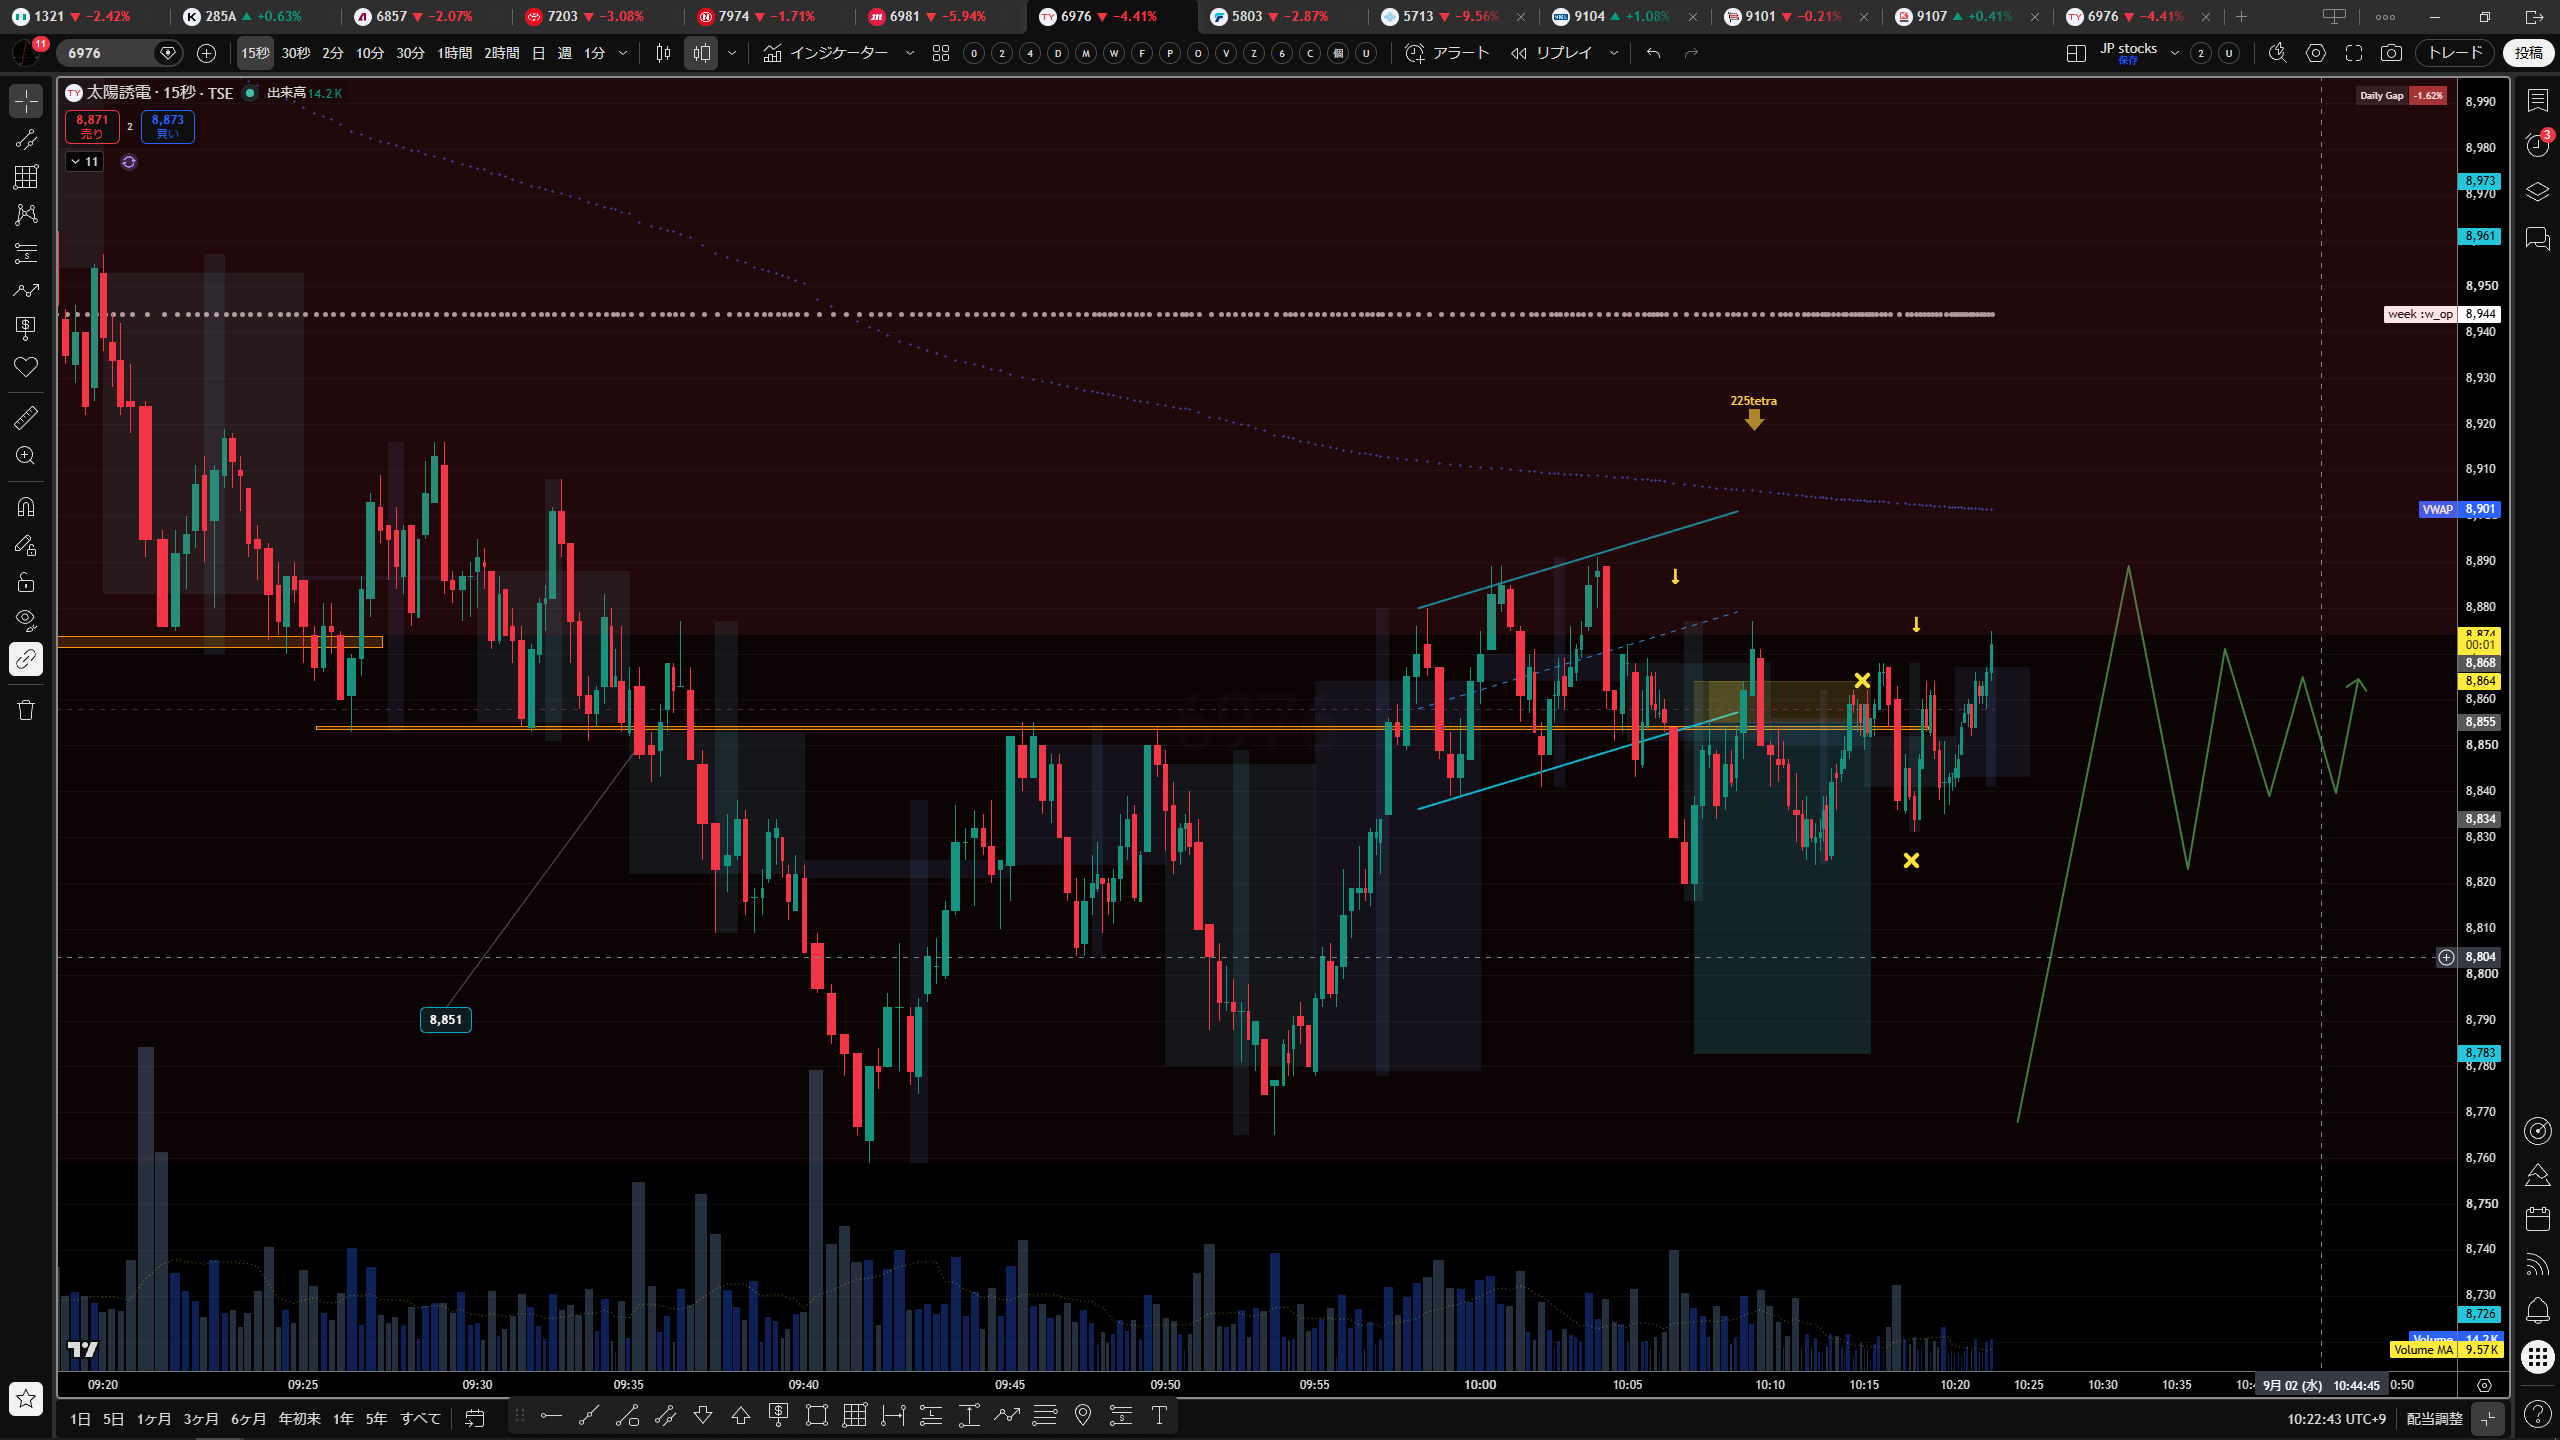
10:23ロング後の値動きと、その後の想定経路を確認する補足画面。緑色の予測線は実際の将来値ではなく、当時のシナリオである。
5-7. 日付・銘柄が合わない添付画像の扱い
| 添付画像 | 画面上で確認できる内容 | 9/2日誌での扱い |
|---|---|---|
| 「スクリーン ショット 2026-09-02 に 14.44.44 午後.png」 | 板読みToolsの対象日が 2026/08/28、6976、09:05頃 | 9/2の板根拠には使用しない。8/28資料として別管理 |
| 2026-09-02 (6).png | 9107 川崎汽船のチャート | 本日のレギュラー8銘柄外。実約定分類には使用しない |
| 2026-09-02 (16).png、(13).png、(15).png、(14).png | 7974の画面に2026/08/10付近の表示 | 9/2のリアルタイム証拠とはみなさない |
画像ファイル名が9月2日でも、画面内の対象日が異なる場合は、画面内の日付を優先する。これにより、8/28の板数量や8/10の任天堂チャートを9/2のENTRY根拠へ混ぜない。
6. 板読み情報の扱い
6-1. 本日確認できた範囲
指定された /Volumes/1000GB20260826/2026BC_imac3/板読みTools/ 配下で、2026年9月2日分の板読みログを確認できなかった。添付された板読み画面は対象日が2026/08/28だったため、9/2の板ログとしては採用しない。したがって、本日の日誌では次の項目を「未確認」とする。
- ENTRY直前の板上位10本の売買数量。
- 板の買い・売りの合計差、偏り、スプレッド。
- 大口注文の追加・取消・後退・補充。
- 売り約定が板を食ったのか、買い板が価格を維持したのか。
- 6976の10:04、10:17、10:23における板のリアルタイム反応。
R2の価格・数量がそろっていることと、板の注文主体・方向が分かることは別である。今回、板ログがない状態で「厚い売り板を超えられなかった」「買い板が吸収した」と書くと、単なる印象を確定事実として扱うことになるため、その表現は避けた。
6-2. 次回の板読み記録フォーマット
ENTRY前後は、R2と同じ時刻を基準に次の順番で保存する。
銘柄・時刻:
方向・型:P1 下げ止まり / P3 売り継続 / その他
板上位5〜10本:売り数量・買い数量・件数
最良気配・スプレッド:
ENTRY直前の変化:追加 / 取消 / 後退 / 補充
約定の反応:価格を食った / 吸収された / 価格維持 / 戻りで反対約定
R2同時刻:15秒足のOHLC・数量・約定集中
確定時刻:
無効化値:
実約定:
板単体ではなく、板の変化 → 約定 → 価格維持の順に記録する。これにより「板が薄く見えた」という印象から、「その板が実際の値動きにどう反応したか」へ分析を進められる。
7. 良かったところ
- 指標やパーフェクトオーダーが下向きでも、価格が下がり切らない乖離を認識し、価格の反応を優先しようとした。
- 15秒足のプライスアクションを軸に、指数・個別・時間軸を分けて考えようとした。
- 10:04ショートは、下方向へ進んだ後の戻りで8,860円にて返済し、長時間の含み損を抱えなかった。
- 10:17ショートも同一分で撤退し、損失を拡大させる保有継続はしなかった。
- 10:23には売り継続の見立てを固定せず、下げ止まり反発のロングへ切り替えた。
- NY時間のUS100では、前日ブレイクライン$29,197の上抜け失敗と個別株のウェッジ上限を重ねてSELLした。 本人評価として、エントリーは良かった点を再現対象にする。
- 約定CSVを基準に、注文価格と実約定価格を分け、取消注文を損益へ混ぜなかった。
- 実約定と、メモにある「もし保有継続していれば」「もしドテンしていれば」という仮想結果を混同しなかった。
- R2は8銘柄・合計464,728行を読み込み、実約定銘柄6976についてENTRY前後のチャートを作成できた。
8. 悪かったところ・ダメだったところ
8-1. 型の確定前に売りを2回実行した
メモ自身が、6976の小さい時間軸はアップチャネル気味で、Nダウンがきれいに成立していないと認識している。それにもかかわらず、10:04と10:17に売りを実行した。売りの候補を見つけたことはよいが、候補を確定型と取り違えたことが問題である。
8-2. 10:17は継続確認の余地がほとんどない
同一分の新規売り・返済買いは、スキャルピングとしても判断の再現性が低い。ENTRY前の基準値、無効化値、第一TPがCSVやメモに残っていないため、後から「なぜ売ったか」「何が崩れたか」を秒単位で復習できない。
8-3. 板と約定履歴の同時照合ができていない
本日は板読みToolsの9/2ログが未確認で、板の数量や変化を確定できない。R2だけでは、表示された数量が買いなのか売りなのか、板が逃げたのか吸収されたのかを判断できない。今後は、板ログがない場合は確信度を下げ、型の確定条件に板を必須とするか、価格のみの検証取引として明示する。
8-4. 損失後の取り返しを急がない
−400円、−900円の後に+300円となり、一日合計は−1,000円で終わった。方向を切り替えられたことはよいが、前の損失を取り戻す目的でロングを急ぐと、ENTRYの質が落ちる。損益ではなく、型の確定とリスク幅を基準に次の取引を許可する。
9. 次回からの改善ルール
9-1. 「型がないなら入らない」を先にする
本日の経験から、注文前に必ず次のどれかを選ぶ。
| 型 | 必須条件 | 型の無効化 |
|---|---|---|
| P1 下げ止まり反発ロング | 安値更新停止 → 基準値上抜け → 水平値維持 → 安値切り上げ | 下段支持を実体で下抜け、または上抜け値を維持できない |
| P3 売り継続・戻り売り | 戻り高値切り下げ → 支持/VWAP割れ → 戻りで回復できない → 安値更新継続 | 基準水平値を回復し、戻り高値を上抜ける |
| 見送り | Nダウンも下げ止まりも未確定、または板・約定が未照合 | 確定条件がそろうまで待つ |
「セルのように見える」「板が薄そう」という印象だけではP3に分類しない。P3の4条件がそろわない場合は見送りへ分類する。
9-2. ENTRY前に5項目を音声で固定する
1. 型:P1 / P3 / 見送り
2. ENTRY条件:何を見て入るか
3. 確定時刻:条件が初めてそろった時刻
4. 無効化値:ここを越えたら即撤退・仮説撤回
5. 第一TP:最初に守る利益確定場所
この5項目が言えない場合は、ENTRYせずに観察へ戻る。特に「Nダウンが指定も肯定もされていない間は入らない」を明文化する。
9-3. 同一分の再ENTRYを制限する
同一分の新規・返済になった場合は、次回の復習で秒の情報が欠けるため、判断品質を評価しにくい。提案ルールとして、再ENTRYは少なくとも一つの15秒足確定、または基準値の再テスト・維持を待つ。これは本日の事実ではなく、次回からの改善案である。
9-4. 板ログがない日は確信度を下げる
板情報がない場合は、日誌の分類を次のようにする。
価格反応:確認
R2数量集中:確認
板の買い優位・売り優位:未確認
型の確定度:候補
この区別により、「価格が下がったから板も売り優位だった」という後付けを防ぐ。
9-5. US100は入口と利確を分けて評価する
前日のブレイクラインを上抜けられないことと、個別株のウェッジ上限が同じ方向の根拠になった場合は、SELLの入口候補として保存する。ただし、入口がよくても利確が難しいことは別に起こるため、当日高値・安値を一点で当てることに固執しない。
次回は、エントリー時点で第一利確の支持帯、残りを保有する条件、反発して戻った場合の撤退値を先に決める。US100の観察値・想定値幅と、国内株CSVの実現損益は別記録として扱う。
10. 本日のパターン分類データベース登録
| 日付 | ID | 銘柄 | 実方向 | パターン分類 | 確定度 | 実績 |
|---|---|---|---|---|---|---|
| 2026-09-02 | T10-R2-6976-02 | 6976 太陽誘電 | SHORT | P3 売り継続/戻り売り候補 | 未確定(Nダウン・板未照合) | −400円 |
| 2026-09-02 | T10-R2-6976-03 | 6976 太陽誘電 | SHORT | P3 売り継続の再試行候補 | 未確定(同一分・継続確認不足) | −900円 |
| 2026-09-02 | T10-R2-6976-01 | 6976 太陽誘電 | LONG | P1 下げ止まり反発ロング候補 | 候補(価格反応確認・板未照合) | +300円 |
| 2026-09-02 | US100-NY-SELL-29197 | US100(NY時間) | SELL | 前日ブレイクライン$29,197の上抜け失敗+個別株ウェッジ上限からの反落 | 入口は良好・利確課題(本人振り返り。国内株CSV対象外) | 検証保存 |
分類の目的は、結果に合わせて後から型を貼ることではない。ENTRY前に型を一つ選び、条件がそろわない取引は「ルール外」ではなく、まず「見送り候補」とする。その上で実際に入った場合は、「どの条件が不足していたか」を記録する。
11. 明日へ持ち越す一文
下落しているから売るのではなく、Nダウンが確定し、戻りが基準値を回復できないことを確認してからP3へ分類する。Nダウンが肯定も否定もされていない間は、見送る。下げ止まり後に基準値を上抜き、水平値を維持できたらP1へ切り替える。
本日は、指標と価格の乖離を見て待とうとした点、売りから買いへ切り替えた点は良かった。一方で、売り型の確定前に2回入ったため、今後は「型の選択・確定時刻・無効化値・板と約定の同時確認」を注文前の必須項目にする。
この日(2026-09-02)のエントリーパターンID索引
月間一覧とこの日誌をTrade IDで相互リンクしています。月間のエントリーパターン一覧へ戻る
実約定 3件 / 粗利 -1,000円 / P-ID: P1×1 / P3×2
| Trade ID | 銘柄 | 方向・数量 | ENTRY | EXIT | P-ID / パターン | 失敗タグ | 粗利 | 判定 | 日誌メモ | 月間表 |
|---|---|---|---|---|---|---|---|---|---|---|
T-20260902-6976-01 |
6976 太陽誘電 | SHORT 100株/口 |
10:04 @8,856 | 10:14 @8,860 | P3 戻り売り/下方向継続SELL |
F03 |
-400円 | 候補 | Nダウと戻り失敗が同時に確定する前のSELL。 | 月間表 |
T-20260902-6976-02 |
6976 太陽誘電 | SHORT 100株/口 |
10:17 @8,837 | 10:17 @8,846 | P3 戻り売り/下方向継続SELL |
F03,F04 |
-900円 | 候補 | 同一分の再試行。下方向継続の確認不足。 | 月間表 |
T-20260902-6976-03 |
6976 太陽誘電 | LONG 100株/口 |
10:23 @8,858 | 10:28 @8,861 | P1 下げ止まり→反転LONG |
— |
+300円 | 候補 | 売りの弱まり後の反応ロング。板未照合。 | 月間表 |
225と%R(15)の動き(2026-09-28 追記)
前場の日経225
日経225(現物)は前日終値 66,215 に対して 65,195 で寄り付き(-1,020円)、10:00時点 64,496(寄りから-700円)、前場引け11:30 64,473(10:00から-23円、寄りから-722円)。前場の高値 65,195・安値 64,234。CME日経先物(NKD=F)の60分足終値は 9:00 64,905 → 10:00 64,520 → 11:00 64,330 → 12:00 64,450。
日経225 H1 Williams %R(15)
| 時刻 | 使う足 | %R(15) | 目線 |
|---|---|---|---|
| 9:00 | 8時足 | -81.6 | 下目線 |
| 10:00 | 9時足 | -90.2 | 下目線 |
| 11:00 | 10時足 | -94.9 | 下目線 |
| 参考 12:00 | 11時足(11:00〜11:30の前場引けを含む) | -86.1 | 下目線 |
9:00 下目線(-81.6) → 10:00 下目線継続(-90.2) → 11:00 下目線継続(-94.9)。9:00〜11:00の3時点とも同じ目線で、前場中にバイアスの転換はなかった。
30分刻みの%R(15)(8:30〜11:30)
| 8:30 | 9:00 | 9:30 | 10:00 | 10:30 | 11:00 | 11:30 |
|---|---|---|---|---|---|---|
| -85.3 下* | -81.6 下 | -100.0 下 | -90.2 下 | -89.0 下 | -94.9 下 | -78.1 下 |
10:00まで: 8:30 下 → 9:00 下 → 9:30 下 → 10:00 下。4時点とも同じ目線だった。8:30と9:00の目線は一致。
*: 08:30は5分足が08:20開始の足までしかなく、その時点の価格で計算。
:00の値=その時刻に確定した直前の60分足、8:30・:30の値=形成中の60分足をNKD=Fの5分足から組み立てたライブ相当値(直近の確定14本+形成中の足の高安、終値=その時点の価格)。
9/2 9:00〜11:30のエントリーと225の方向
| 時刻 | 銘柄 | 売買 | エントリー時%R | 判定 | 損益 |
|---|---|---|---|---|---|
| 10:04 | 6976 太陽誘電 | SELL | -90.2(10:00の値) | 合致 | -400円 |
| 10:17 | 6976 太陽誘電 | SELL | -90.2(10:00の値) | 合致 | -900円 |
| 10:23 | 6976 太陽誘電 | BUY | -90.2(10:00の値) | 逆張り | +300円 |
どうだったか:10:00〜11:30は合致2件(勝ち0件・-1,300円)、逆張り1件(勝ち1件・+300円)、計-1,000円。
※ %R(15)はMT5のJP225 H1の代わりにCME日経先物(Yahoo Finance: NKD=F)の60分足で計算した値で、MT5の数値とは多少ずれることがある。各時刻の値は、その時刻までに確定した直前の60分足の値(例:9:00の値=8時足の確定値)。上目線=−40より上、下目線=−60より下、中立=−60〜−40。日経225の水準はYahoo Finance(^N225)の60分足、前日終値は日足。1357(ダブルインバース)は方向を反転して判定。